مُخصصة للغاية وتتوقع احتياجات العملاء وتلبيها على الفور (80%).


القسم الأول
القسم الثاني
القسم الثالث
القسم الرابع
القسم الخامس
القسم السادس
القسم الأول
تُسهم الطفرة المتواصلة في التطورات المتسارعة للذكاء الاصطناعي في إعادة تشكيل أساليب التفاعل بين العلامات التجارية والعملاء عبر مختلف مراحل رحلة العميل، بدايةً من اكتشاف المنتجات ووصولاً إلى إتمام الشراء. ومع تزايد إقبال الأفراد على تجربة الأدوات والخدمات المدعومة بالذكاء الاصطناعي في حياتهم اليومية، تُسارع المؤسسات الزمن لاستيعاب كيف يُمكن للذكاء الاصطناعي التوليدي والوكيل تحسين التجارب وتعزيز أداء الأعمال بشكل ملموس. وفي ظل هذه السوق المتغيرة، تواجه المؤسسات تحديات تتعلق بتحديد أولويات الاستثمار، وسرعة التوسع، وتعريف المعايير الحديثة لتوفير تجربة عملاء تنافسية.
يكشف الاستبيان العالمي الذي أجريناه على 3,000 من المديرين التنفيذيين والممارسين في أدوار تجربة العملاء (CX)، ضمن Adobe لعام 2026 حول اتجاهات الذكاء الاصطناعي والتحول الرقمي والبرنامج البحثي، عن نجاحات مبكرة حققها الذكاء الاصطناعي التوليدي وخطط طموحة لتبني الذكاء الاصطناعي الوكيل. غير أنه يكشف في الوقت ذاته أن كثيرًا من المؤسسات تفتقر إلى الأسس اللازمة لتحويل هذه الطموحات إلى واقع ملموس، إذ تظل البيانات مُجزأة، ويتفاوت التوافق بين المديرين التنفيذيين والموظفين، ولا يزال النشر على مستوى المؤسسة بأكملها أمرًا نادرًا.
كما استطلعنا آراء 4,000 عميل في أبرز الأسواق العالمية، وأشارت ردودهم إلى تفاؤل حذر تجاه استخدام الذكاء الاصطناعي. بيد أن ثمة مجالات عدة — لا سيما الذكاء الاصطناعي الوكيل — لا تتوافق فيها افتراضات المؤسسات دائمًا مع مستوى راحة العملاء واستعدادهم.
وتكشف هذه الفجوات عن واقع لا مفر منه: تتطور إمكانات الذكاء الاصطناعي بوتيرة تتخطى قدرة المؤسسات على مواكبتها، وتوقعات العملاء تتحول بالسرعة ذاتها. والحقيقة أن الفترة المتاحة للعلامات التجارية لترك انطباع لدى العملاء ضيقة للغاية؛ فنصف العملاء يؤكدون أن رسائل البريد الإلكتروني الترويجية والإعلانات ومنشورات وسائل التواصل الاجتماعي لديها من ثانيتين إلى خمس ثوانٍ فقط لجذب الانتباه. ويُعد سد هذه الفجوات ضرورة لا غنى عنها لتتمكن المؤسسات من تقديم تجارب العملاء الاستثنائية التي تطمح إليها خلال السنوات القليلة المُقبلة، التي تتوقع أن تتميز بما يلي:
مُخصصة للغاية وتتوقع احتياجات العملاء وتلبيها على الفور (80%).
سلسة ومتكاملة عبر نقاط التفاعل الرقمية والفعلية (72%).
مدعومة بالذكاء الاصطناعي لكنها تحتفظ بلمستها الإنسانية وتنسجم مع هوية العلامة التجارية (60%).
القسم الثاني
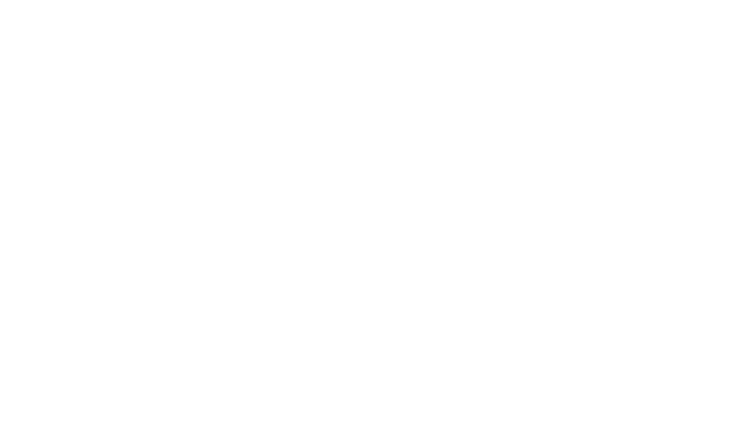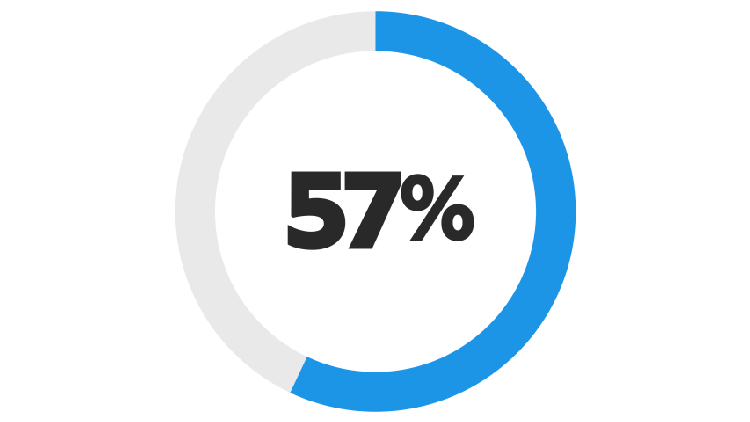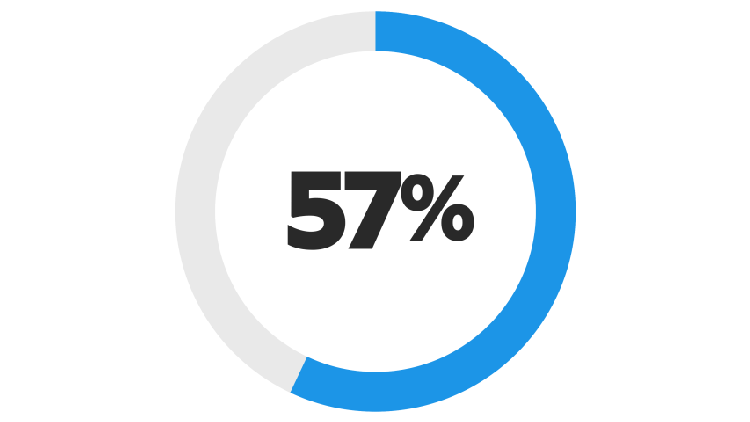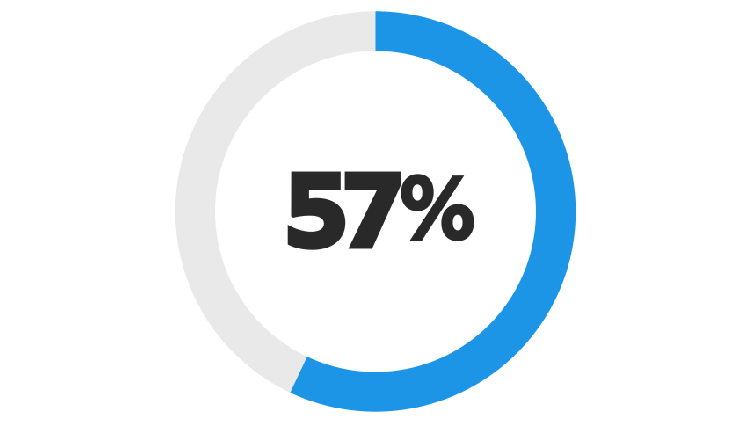
شهدت السنوات الثلاث الماضية تحولات جوهرية في السوق، بداية من التأقلم مع مرحلة ما بعد الجائحة وحتى الانتشار السريع للتقنيات الناشئة مثل الذكاء الاصطناعي. وقد أفادت المؤسسات بتحقيق تحسينات ملموسة في مؤشرات الأداء الرئيسية لتجربة العملاء خلال هذه المرحلة، مثل تقديم تجربة عملاء مُخصصة (أكد 70% من المؤسسات أن هذا المؤشر تحسّن بصورة ما أو بشكل ملحوظ)، وجذب عملاء جدد (64%)، والحفاظ على العملاء الحاليين (59%). وعلى الرغم من هذه النتائج الإيجابية، لا تزال التقييمات الذاتية لمستوى التطور الرقمي في تجربة العملاء معتدلة؛ حيث يُشير أكثر من النصف (57%) إلى أن مؤسساتهم تعمل بمستوى يُماثل المنافسين أو أقل منهم، بينما ترى نسبة لا تتجاوز الثلث تقريبًا (36%) أنها تمتلك ميزة تنافسية متقدمة.
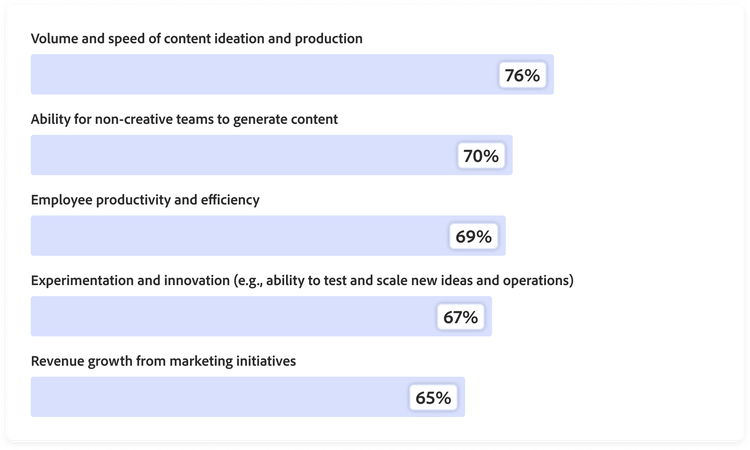
على الرغم من التحفظات المتعلقة بجاهزية الشركات للتحول الرقمي، تُحرز المؤسسات تطورًا ملموسًا في تبني الذكاء الاصطناعي التوليدي. ففي غالبية إجراءات العمل المتعلقة بتجربة العملاء الخاضعة للتقييم — تشمل إنشاء المحتوى التسويقي، والدعم الفني، وتخصيص التجربة، والعمليات التشغيلية المساندة — تنتشر تجربة الذكاء الاصطناعي التوليدي بشكل ملحوظ، حيث تُنفذ ما بين ربع إلى ثلث الشركات تجارب محدودة لاستخدام الذكاء الاصطناعي. كما تؤكد معظم هذه المؤسسات تحقيق تحسن بفضل هذه التقنيات في مجالات مثل توليد أفكار المحتوى وإنتاجه، وزيادة إنتاجية الموظفين وكفاءتهم، بل وحتى تحقيق نمو في الإيرادات الناتجة عن التسويق (الشكل 1).
تمتلك المؤسسات معظم البنية التحتية التقنية اللازمة لتوسيع نطاق استخدام الذكاء الاصطناعي التوليدي، مثل تقنية الحوسبة السحابية الداعمة (89%) ومنصات بيانات العملاء المشتركة (71%). ومع ذلك، تؤكد نسبة ضئيلة فقط عبر مختلف سير العمل — تتراوح بين خُمس وثُلث المؤسسات تقريبًا — إلى أن الذكاء الاصطناعي التوليدي مُدمج عبر وظائف متعددة، بينما قامت نسبة أقل بتطبيقه على مستوى المؤسسة بأكملها. وتؤكد نسبة كبيرة من المؤسسات على عدم استخدامها لتقنية الذكاء الاصطناعي بشكل فعال في مسارات العمل الأساسية، رغم أن الكثير منها يُخطط لاستكشاف هذه المجالات خلال الـ 18 شهرًا القادمة.
وبالنظر إلى المرحلة القادمة، تتوزع أولويات الاستثمار في الذكاء الاصطناعي بين المتطلبات المباشرة للعملاء والاحتياجات الداخلية؛ وتشمل تقديم تجارب أكثر تخصيصًا للعملاء (56%)، وزيادة رضا العملاء وولائهم وتفاعلهم (46%)، وأتمتة المهام وعمليات سير العمل المتكررة (45%).
يُضفي سلوك العملاء مزيدًا من الإلحاح على وتيرة تبني الذكاء الاصطناعي. فقد بات الذكاء الاصطناعي جزءًا لا يتجزأ من سلوك التسوق اليومي، حيث يتطلع الكثير من العملاء إلى استخدامه للبحث عن توصيات مُخصصة للمنتجات (49%) أو الحصول على خدمة عملاء فورية (44%).
في الوقت ذاته، يعتمد واحد من كل أربعة عملاء على المنصات المدعومة بالذكاء الاصطناعي كمصدر رئيسي للبحث عن المعلومات أو اتخاذ قرارات الشراء أو الحصول على التوصيات، متجاوزة بذلك المواقع الإلكترونية للعلامات التجارية والمراجعات عبر الإنترنت. أما بالنسبة للاستفسارات البسيطة، تُفضّل الغالبية العظمى من العملاء التفاعلات المعتمدة على الذكاء الاصطناعي على التفاعل البشري، أو يرغبون في توفر كلا الخيارين.
تُدرك العلامات التجارية هذا التحول جيدًا. إذ يؤكد نحو ثلثَي المؤسسات أن منصات الحوار التفاعلية المدعومة بالذكاء الاصطناعي باتت عنصرًا محوريًا في تعزيز حضور العلامة التجارية ومكانتها، كما تؤكد نسبة مقاربة ضرورة تصميم تجارب العملاء المستقبلية وفق نهج قائم على أولوية الحوار. وبشكل عام، يُنظر إلى الذكاء الاصطناعي باعتباره ركيزةً لا غنى عنها لتجربة العملاء المستقبلية. حيث يؤكد 60% من المؤسسات أن الخدمة والدعم المدعومَين بالذكاء الاصطناعي سيُحددان ملامح تجربة العملاء الاستثنائية خلال السنتين إلى الثلاث سنوات القادمة.
القسم الثالث
مع انتقال المؤسسات إلى ما بعد مرحلة التجريب المبكر للذكاء الاصطناعي التوليدي، يتجه اهتمام الكثير منها نحو الذكاء الاصطناعي الوكيل — وهي عبارة عن أنظمة مُصممة لاتخاذ إجراءات مستقلة عبر مسارات العمل الداخلية والتفاعلية مع العملاء. كما يُمكن لهذه الأنظمة أتمتة المهام الروتينية، أو استخلاص المعلومات المعمقة عبر مختلف الأنظمة، أو إجراء المعاملات مع العملاء، أو حل مشكلات الخدمة بأقل قدر من التدخل البشري. وتراهن المؤسسات على النشر السريع واسع النطاق للذكاء الاصطناعي الوكيل لهذه الاستخدامات. بل إن نحو ثلث المؤسسات تؤكد أنها تُعطي الأولوية لتطبيق التقنيات الناشئة مثل الذكاء الاصطناعي الوكيل على حساب التقنيات الأكثر انتشارًا مثل الذكاء الاصطناعي التوليدي.
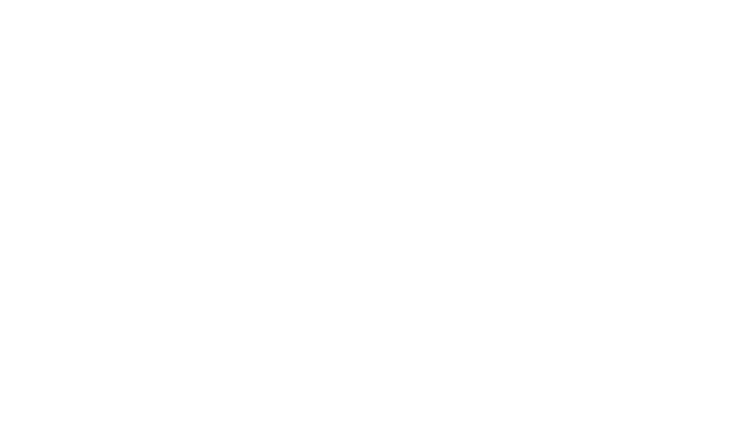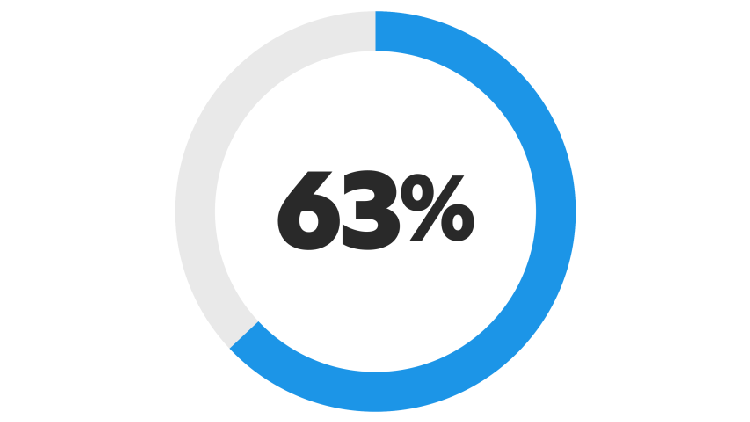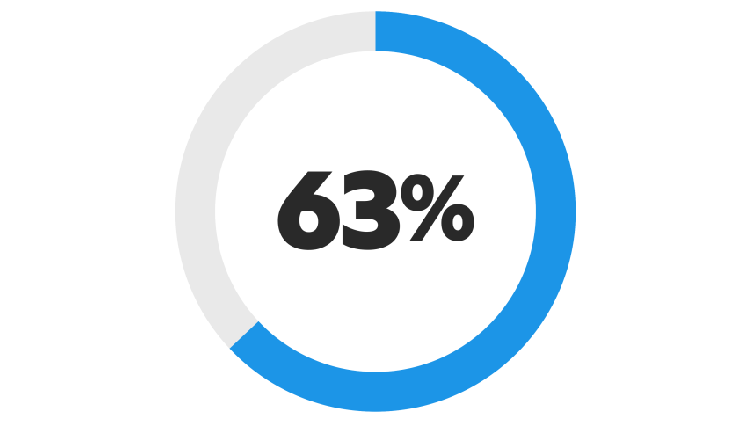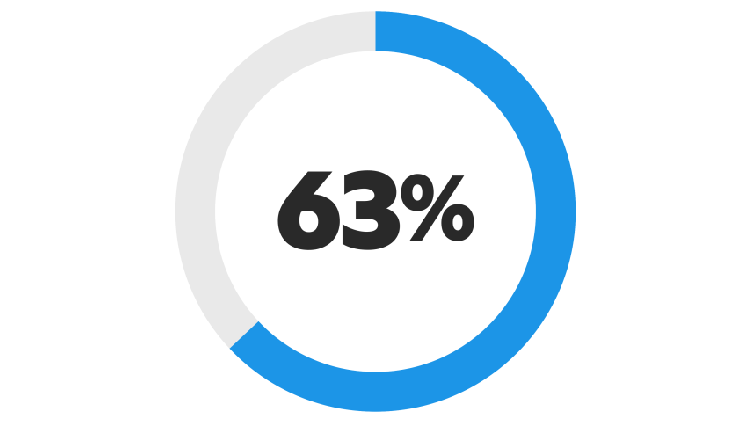
تُغطي الفوائد المتوقعة لاستخدام الذكاء الاصطناعي الوكيل نطاقًا واسعًا؛ فعلى سبيل المثال، تتوقع 63% من المؤسسات أن يمنح الذكاء الاصطناعي الوكيل الموظفين مزيدًا من الوقت للتركيز على الأعمال الاستراتيجية والإبداعية، بينما تُخطط 42% منها لتصميم شخصيات فريدة لوكلاء الذكاء الاصطناعي تتناسب مع مختلف الشرائح الجماهيرية. وبالنسبة لنحو نصف المؤسسات، كما يُعتبر ما يقرب من نصف الشركات أن إمكانية وكلاء الذكاء الاصطناعي على التواصل السلس مع وكلاء آخرين عاملاً حاسمًا عند اختيار المزودين والشركاء.
على الرغم من هذا الحماس، لا يزال تبني الذكاء الاصطناعي الوكيل في مراحله الأولى لدى جميع المؤسسات. ففيما يتعلق بعمليات سير العمل التي شملها الاستبيان، أفادت الغالبية بعدم وجود استخدام فعلي لهذا النوع من الذكاء الاصطناعي، بينما ذكرت نسبة تقل عن الربع أنها تُجري مشاريع تجريبية محدودة النطاق. وقد صرحت 16% فقط من المؤسسات بأنها دمجت الذكاء الاصطناعي الوكيل على مستوى المؤسسة بالكامل في مجال دعم العملاء، في حين بلغت نسبة 13% فقط فيما يخص اكتشاف العلامة التجارية والبحث (على سبيل المثال، تحسين المحتوى لضمان تفسيره وعرضه بفعالية باستخدام أدوات الاكتشاف المدعومة بالذكاء الاصطناعي). أما معدلات التبني على مستوى المؤسسة في المجالات الأخرى، فهي أقل بكثير.
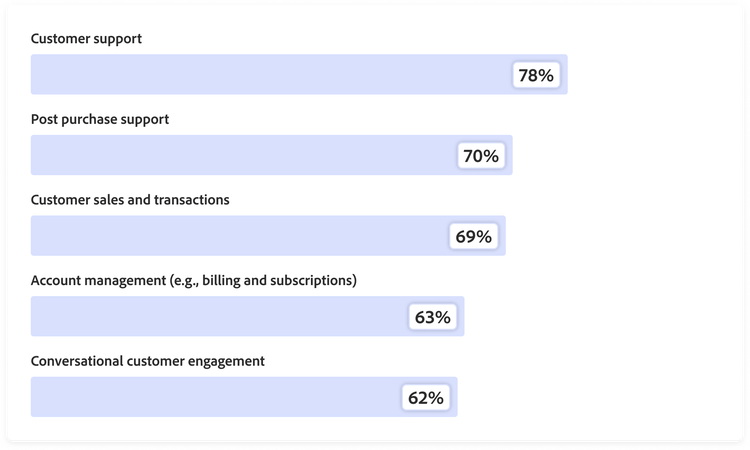
ومع ذلك، فإن حجم التوسع المُخطط له يبدو ملفتًا للغاية. حيث تعتقد الكثير من المؤسسات أنه خلال الأشهر الـ 18 القادمة، سيتعامل الذكاء الاصطناعي الوكيل بشكل مباشر مع معظم التفاعلات مع العملاء، وخاصة في خدمة العملاء ودعم ما بعد البيع (الشكل 2). كما تشعر المؤسسات بالتفاؤل بشأن مكانة الذكاء الاصطناعي الوكيل ضمن عمليات سير العمل الأكبر؛ إذ تتوقع الأغلبية أن يكون لديها قريبًا وكلاء أذكياء قادرون على:
يُبدي العملاء اهتمامًا حقيقيًا بوكلاء الذكاء الاصطناعي — إذ إن 43% منهم مستعدون للتفاعل مع مساعد ذكاء اصطناعي شخصي أو وكيل تابع للعلامة التجارية إذا أُتيحت هذه الخدمة — لكن شعورهم بالارتياح يقف عند حدود معينة قد تخطئ الشركات في فهمها.
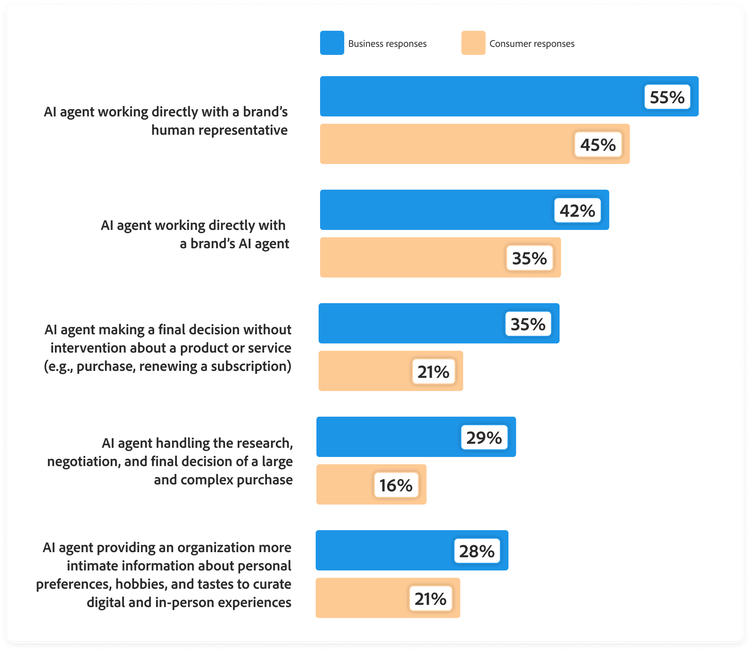
أبدى خُمس العملاء عدم رغبتهم في إنشاء وكيل شخصي خاص بهم، فيما لم يفكّر ما يقارب 40% منهم في هذا الأمر من الأساس. وبينما يُبدي ما يقارب من نصف العملاء ارتياحهم لفكرة تعامل وكيلهم الشخصي مع ممثل بشري من العلامة التجارية، فإن نسبة أقل بكثير ستقبل بأن يتعامل وكيلهم مع وكيل ذكاء اصطناعي تابع للعلامة التجارية، أو يُسلّم بياناتهم الشخصية، أو يتخذ قرارات شراء كبيرة أو صغيرة. وفي جميع حالات الاستخدام هذه، تبالغ المؤسسات باستمرار في تقدير مستوى ارتياح العملاء (الشكل 3).
تمتد هذه الفجوة في الفهم بين الشركات وعملائها لتشمل التوقعات الأوسع نطاقًا أيضًا. فعلى سبيل المثال، تعتقد 49% من المؤسسات أن العملاء سيرغبون في النهاية في أن تصبح وكلاء الذكاء الاصطناعي وسيلتهم الأساسية للتفاعل مع العلامات التجارية، بينما يوافق 19% فقط من العملاء على هذا التوقع. وبالمثل، ترتأي 36% من المؤسسات أن العملاء سيثقون بوكلاء الذكاء الاصطناعي لاتخاذ قرارات شراء معقدة بدرجة أكبر من ثقتهم بأنفسهم، في حين لا يشاركهم هذا الرأي سوى 21% من العملاء.
سؤال للمؤسسات: تخيل مستقبلاً يكون لدى عملائك فيه وكلاء ذكاء اصطناعي خاصون بهم ينفذون المهام بدلاً عنهم. ما مدى تقبل عملاء مؤسستك للسيناريوهات التالية في رأيك؟
إجمالي الإجابات: "مرتاحون جدًا" و"مرتاحون إلى حد ما".
سؤال للعملاء: تخيل لو كان لديك وكيل ذكاء الاصطناعي شخصي خاص بك لمساعدتك في المهام اليومية (مثل الشراء، وحجز السفر، وخدمة العملاء). ما مدى شعورك بالارتياح تجاه تولي وكيل الذكاء الاصطناعي الخاص بك معالجة السيناريوهات التالية؟
إجمالي الإجابات "مرتاح للغاية" و"مرتاح إلى حد ما".
ستكون ثقة العملاء هي العامل الحاسم في نجاح الذكاء الاصطناعي الوكيل على نطاق واسع. يقول خُمس العملاء فقط إن بإمكانهم تمييز وجود الذكاء الاصطناعي بثقة خلال تفاعلاتهم، ومع ذلك، قد يؤدي التدخل غير المتوقع للذكاء الاصطناعي إلى عزوف العملاء. على سبيل المثال، يُصرح ثلث العملاء بأنهم سيتوقفون عن التفاعل إذا اكتشفوا أن المحتوى مُنشأ بالذكاء الاصطناعي، بينما يرى 37% الأمر نفسه إذا اكتشفوا أنهم يتحدثون مع ذكاء اصطناعي بينما كانوا يتوقعون التحدث مع شخص حقيقي. ويفضل العملاء خيار التحويل إلى موظف بشري في أي وقت باعتباره أهم أشكال الشفافية عندما تستخدم الشركة وكلاء الذكاء الاصطناعي.
يبدو أن الشركات تتفق إلى حد كبير مع هذه التوقعات؛ إذ تعتبر الشفافية الواضحة في استخدام الذكاء الاصطناعي (68%) وتوفير خيار سهل للتحويل إلى موظفي الخدمة (61%) على رأس قائمة الأولويات وبناء ثقة العملاء.
القسم الرابع
تتطلع المؤسسات بشغف إلى التوسع في استخدام الذكاء الاصطناعي التوليدي والوكيل، غير أن الكثير منها لا يزال يفتقر إلى الأدوات الأساسية، وهياكل البيانات، وممارسات القياس الضرورية لدعم النشر على مستوى المؤسسة بأكملها. إذ يصرح أكثر من النصف (53%) بأن سلسلة توريد المحتوى لديهم لا تزال تعتمد نهجًا خطيًا وتعتمد بشكل كثيف على الموارد، بينما تستخدم 47% فقط من المؤسسات الذكاء الاصطناعي التوليدي أو الوكيل لتصميم رحلة العملاء أو التفعيل عبر قنوات متعددة — وهي إمكانات أساسية لتقديم أسلوب التخصيص على نطاق واسع.
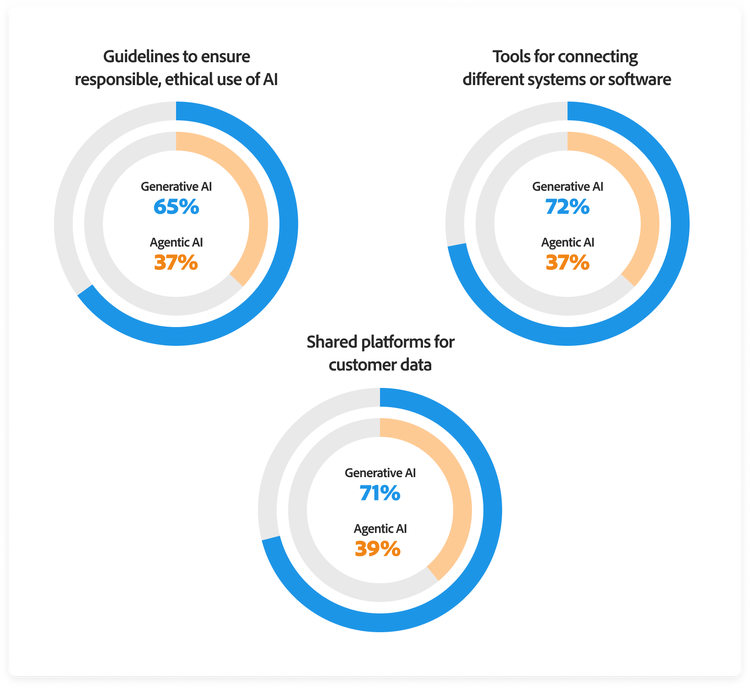
يتمثل أحد التحديات الرئيسية التي تواجه المؤسسات في افتقار الذكاء الاصطناعي الوكيل إلى البنية التحتية الداعمة واللازمة. إذ تمتلك 51% فقط من المؤسسات تقنيات سحابية تدعم الذكاء الاصطناعي الوكيل، مقارنة بـ 89% تمتلك التقنيات اللازمة لدعم الذكاء الاصطناعي التوليدي. كما أن الاستثمارات في إرشادات الاستخدام المسؤول، وأدوات التكامل، ومنصات بيانات العملاء وعمليات إدارة البيانات وتدريب الموظفين تُعد أقل بكثير بالنسبة للذكاء الاصطناعي الوكيل مقارنة بالذكاء الاصطناعي التوليدي.
لا تزال القدرة على قياس الأثر الحقيقي للذكاء الاصطناعي والإفصاح عنه تُشكل عقبة رئيسية أمام المؤسسات. وعند التساؤل عن أهم المعايير لتقييم نجاح الذكاء الاصطناعي، تُشير المؤسسات بشكل قاطع إلى مؤشرات رضا العملاء وولائهم، مثل مؤشر صافي المروجين (NPS)، ومعدلات الاحتفاظ بالعملاء الحاليين، ومعدل مغادرة العملاء. ومع ذلك، أفادت نسبة 53% من المؤسسات مواجهتها صعوبة في إثبات عائدات ملموسة على استثمارات الذكاء الاصطناعي باستخدام مقاييس تجربة العملاء، بينما أفاد أكثر من النصف (56%) أن القيادة في مؤسساتهم تمنح الأولوية للنتائج المالية البحتة عند تقييم نجاح مبادرات الذكاء الاصطناعي.
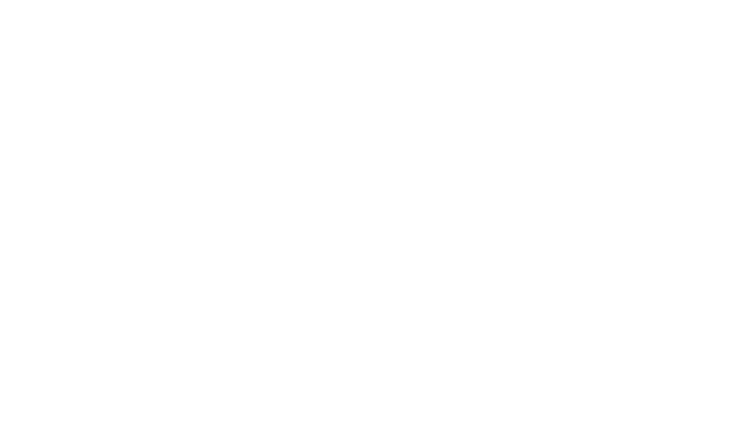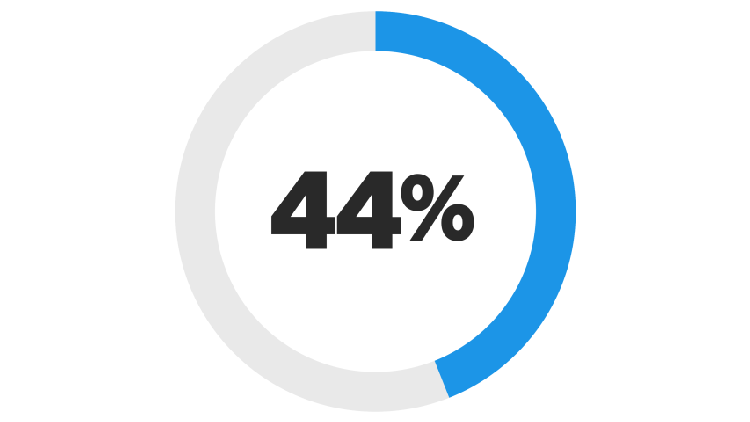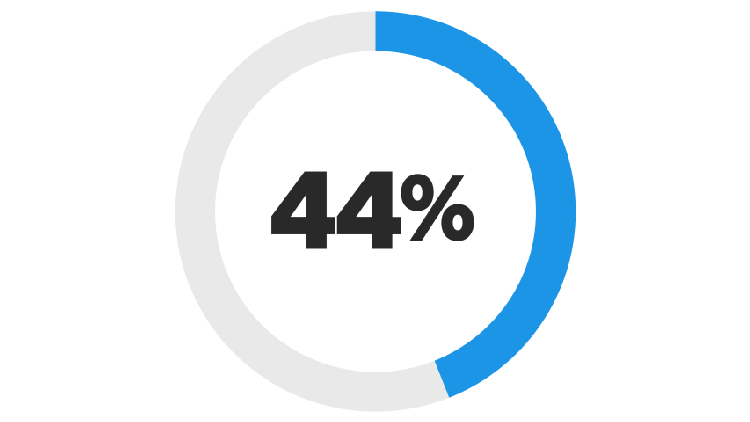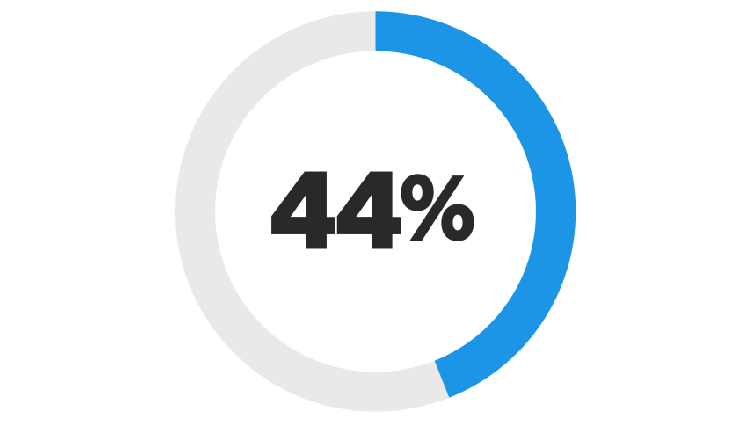
تظل أدوات تتبع العائد على الاستثمار للذكاء الاصطناعي غير متطورة بشكل عام. حيث قامت 44% فقط من المؤسسات بتطبيق إطار عمل لقياس أثر الذكاء الاصطناعي التوليدي، وأقل من هذه النسبة (31%) بالنسبة للذكاء الاصطناعي الوكيل. في حين أن نحو النصف (47%) ليس لديهم أي من إطاري العمل هذين أو ليسوا متأكدين من وجودهما أصلاً.
تُقيّد التحديات الداخلية المتعلقة بتطبيق الذكاء الاصطناعي قدرةَ المؤسسات على تلبية التوقعات المتصاعدة للعملاء. فالعملاء يُكافئون الملاءمة والوضوح والسهولة، ويتفاعلون بسرعة حين تُخفق العلامات التجارية في تحقيقها. ويقول نصف العملاء إنهم سيتوقفون عن التفاعل مع علامة تجارية إذا بدت عروضها الترويجية غير ملائمة أو في توقيت غير صحيح، فيما يُشير 45% إلى أنهم سيُحجمون عنها حين تتكاثر العروض بغض النظر عن مدى ملاءمتها. وفترة جذب الاهتمام ضيّقة للغاية؛ إذ يمنح نصف العملاء المحتوى الترويجي بين ثانيتين وخمس ثوانٍ لجذب انتباههم، فيما يحكم نحو خُمسهم عليه في أقل من ثانيتين. وتتمحور أبرز عوامل التفاعل حول الملاءمة الشخصية الفورية، والمحتوى المميز، والمؤثرات البصرية والصوتية، والعروض الحصرية.
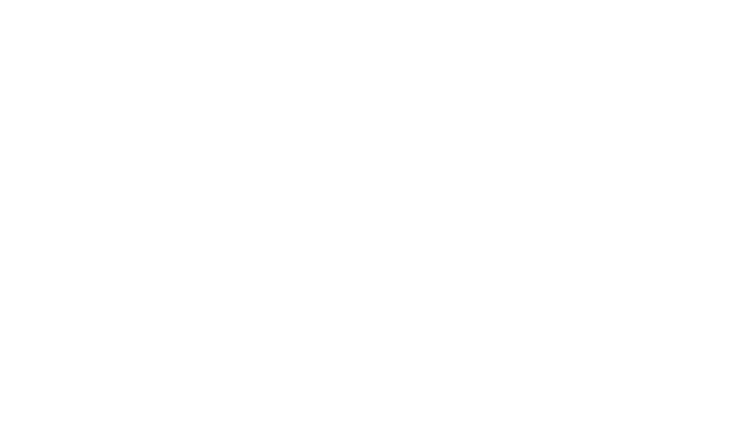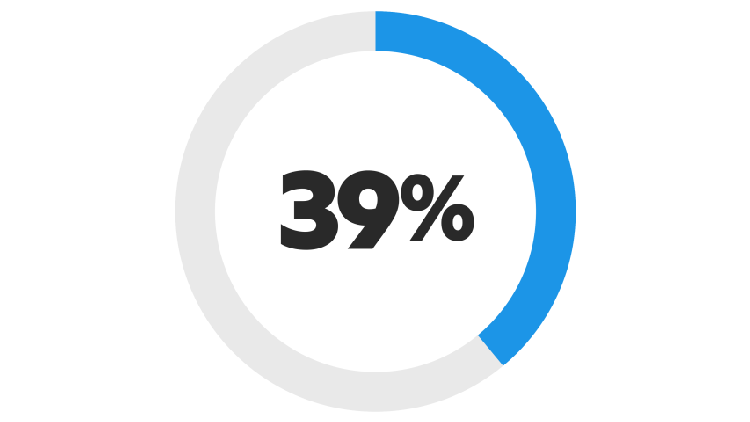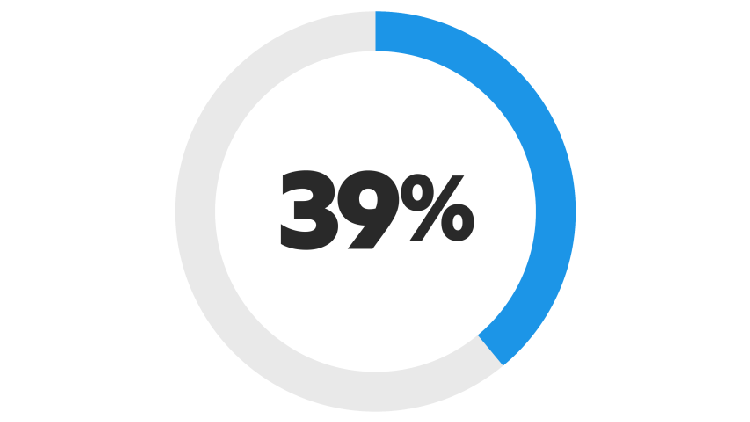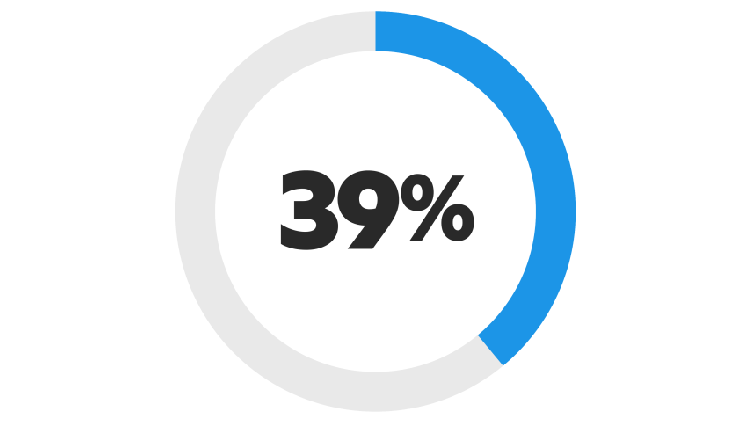
تقديم تجارب ملائمة باستمرار يستلزم ذكاءً اصطناعيًا مدرَّبًا على بيانات موحّدة وعالية الجودة، مع القدرة على التصرف بشكل فوري بناءً عليها. ومع ذلك، لا تُفيد سوى أقل من نصف المؤسسات (44%) بأن جودة بياناتها وإمكانية الوصول إليها تُعدّ كافيةً حاليًا لاستخدام الذكاء الاصطناعي، في حين لا تمتلك سوى 39% من المؤسسات منصةً مشتركة لبيانات العملاء قادرة على دعم الذكاء الاصطناعي الوكيل.
تستمر فجوة الاستعداد لاستخدام الذكاء الاصطناعي هذه رغم إدراك المؤسسات للمشكلة. فعند سؤالهم عن أولويات استثماراتهم في الذكاء الاصطناعي، أشار 32% فقط من المؤسسات إلى جودة البيانات وتوحيدها وحوكمتها بوصفها أولوية قصوى، فيما اعتبر 20% فقط من المؤسسات تعزيز قيمة البيانات وفهمها أمرًا ذا أولوية. وهذا على الرغم من اعتراف 52% من المؤسسات بأن بنية بياناتهم الحالية وطريقة توحيدها تُعيق تقدم مبادرات استخدام الذكاء الاصطناعي، بل إن 75% كاملة تُشير إلى تكامل البيانات وجودتها باعتبارهما التحدي الأبرز في تطبيق حلول الذكاء الاصطناعي الوكيل. ويتقدم تكامل البيانات على تحديات أخرى، كشُح الكفاءات المتخصصة ومحدودية موارد تطوير المهارات (71%)، وغموض العائد على الاستثمار أو دراسة الجدوى للأعمال (68%).
لا تقتصر هذه القيود على البيانات فحسب، بل تتجاوزها لتشمل عمليات المحتوى والتجارب بوجه عام. فبينما يزداد اعتماد العملاء على أدوات الاستكشاف المدعومة بالذكاء الاصطناعي للتسوق عبر الإنترنت، تستعد 54% فقط من المؤسسات لتكييف محتواها مع هذه الأدوات. بالإضافة إلى ذلك، لا تملك سوى 39% من المؤسسات قاعدة بيانات موحدة للعملاء تمكنها من الاستفادة من البيانات الناتجة عن وكلاء الذكاء الاصطناعي وواجهات المحادثة.
القسم الخامس
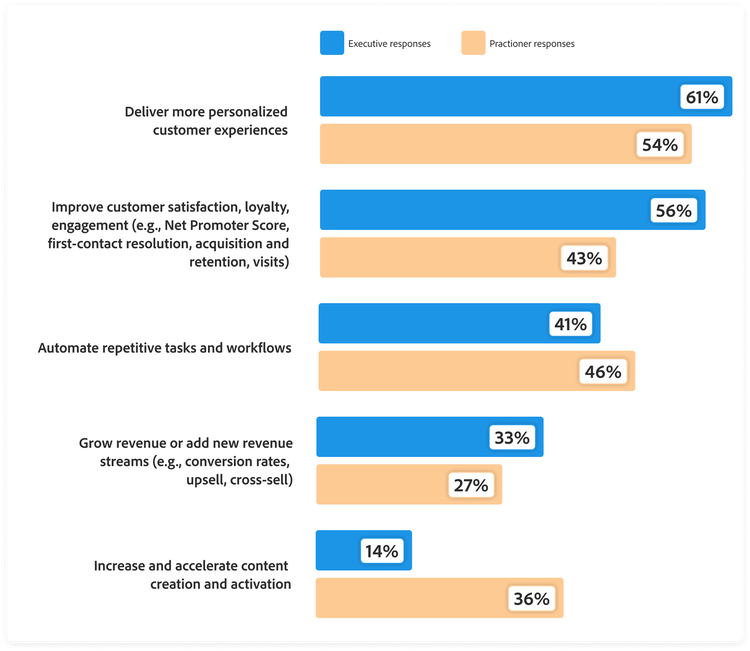
تهدد الاختلافات في وجهات النظر بين المسؤولين التنفيذيين والموظفين التقدم في نشر وتطبيق الذكاء الاصطناعي. وعلى الرغم من اتفاق الطرفين على الأولويات الجوهرية للاستثمار في الذكاء الاصطناعي — مثل تقديم تجارب مُخصصة، وزيادة رضا العملاء، وأتمتة سير العمل — لكن آراءهم تختلف بشكل واضح حول مدى الجاهزية والأثر ومستوى الأداء.
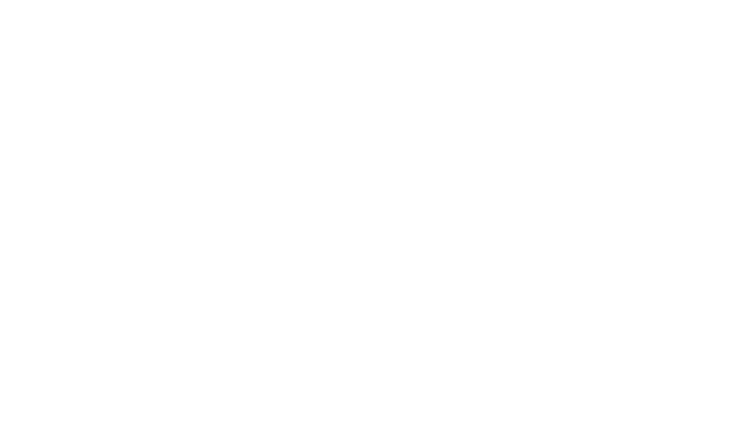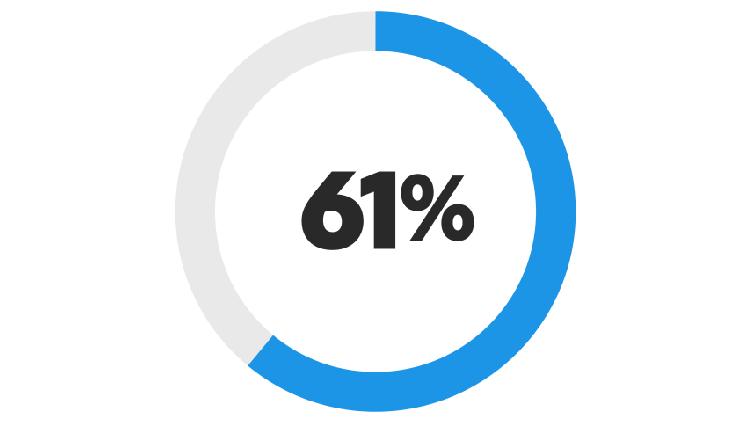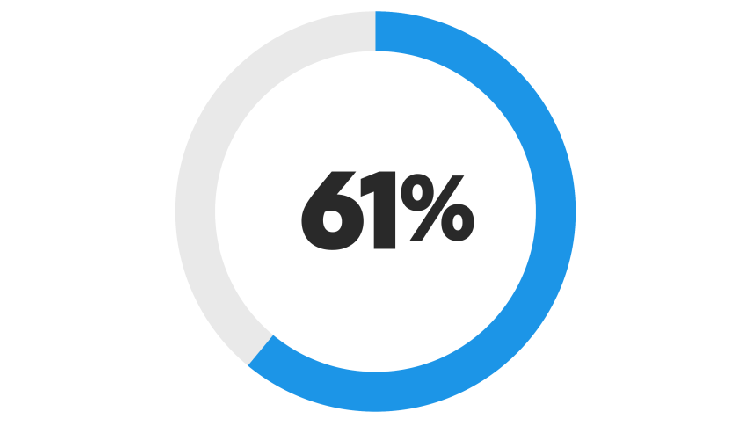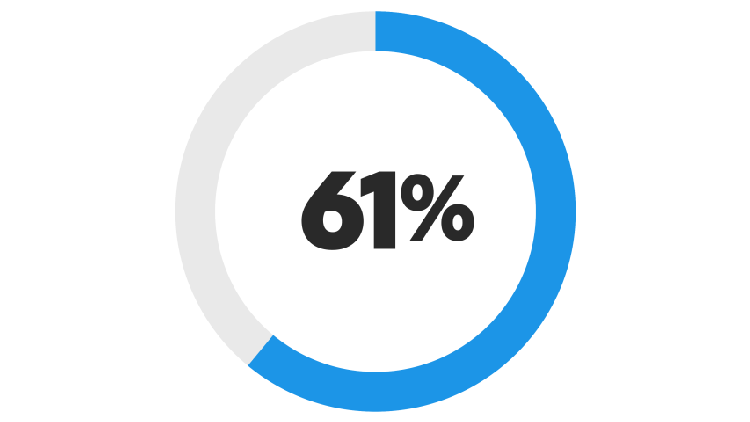
يرى ما يقارب ثلث المستطلَعين أن القيادات التنفيذية والموظفين في مؤسساتهم غير متوافقين على استراتيجية الذكاء الاصطناعي، فيما يؤكد 47% أن التوافق جزئي في أحسن الأحوال. وتشمل محركات التوافق: الوضوح في التواصل بشأن أهداف الذكاء الاصطناعي (72%)، والتخطيط التشاركي (69%)، ودعم القيادة القوي (59%). ويأتي سوء فهم القيادات التنفيذية للذكاء الاصطناعي في مقدمة أسباب الاختلاف (61%)، متقدمًا على عوامل أخرى كمقاومة التغيير أو تبني التكنولوجيا (52%)، وضعف التواصل حول دور الذكاء الاصطناعي (52%)، وغموض قياس قيمة الذكاء الاصطناعي وعائده على الاستثمار (39%).
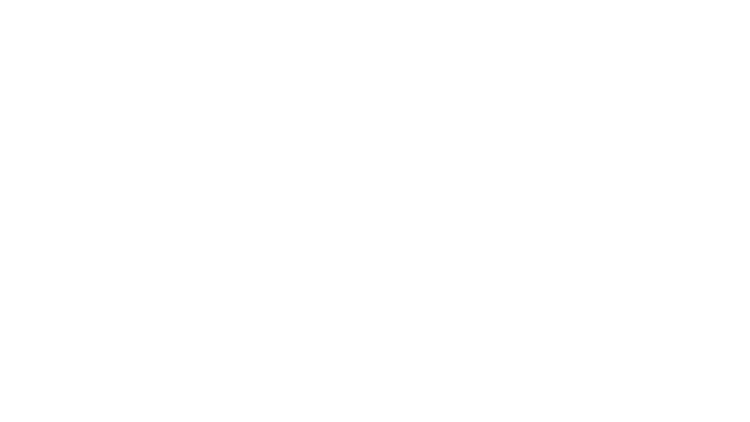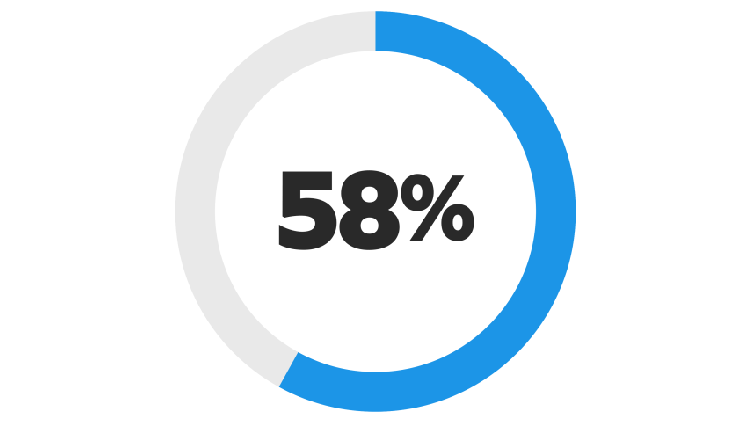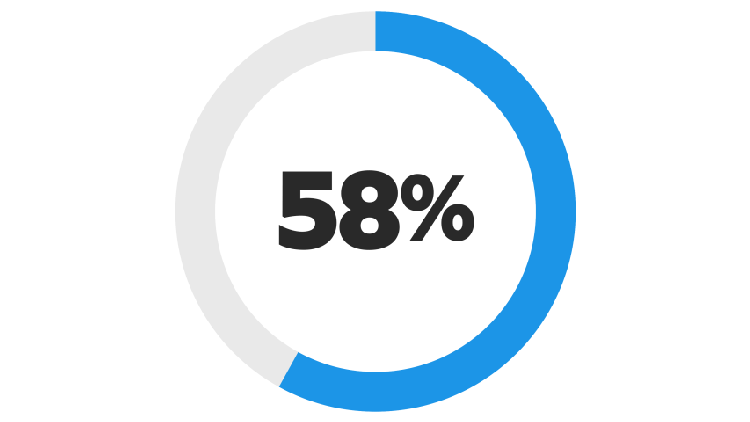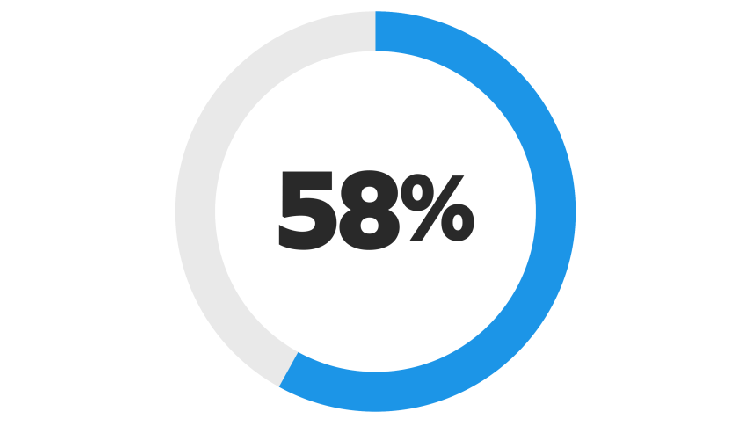
وتتجلى هذه الفجوة بوضوح في طريقة تحديد كل فئة لأهدافها من الاستثمار في الذكاء الاصطناعي. يميل الممارسون أكثر من المسؤولين التنفيذيين إلى التركيز على المتطلبات التشغيلية التي تُمكّنهم من تقديم تجارب أفضل، كإنشاء المحتوى والتفعيل التشغيلي. في المقابل، يُولي المسؤولون التنفيذيون أهمية أكبر لأهداف كنمو الإيرادات ورضا العملاء (الشكل 5). وتُعدّ النتائج المالية أولوية لمعظم المشاركين، غير أن 62% من المسؤولين التنفيذيين يعتبرون مقاييس مثل الكفاءة التشغيلية وتوفير التكاليف أولوية قصوى أو كبيرة، مقارنةً بـ 54% من الموظفين.
قد تُفسّر هذه الاختلافات، ولا سيما سوء فهم المسؤولين التنفيذيين للذكاء الاصطناعي، التباين الواضح في تصورات الاستعداد لتبنّيه. فالممارسون يُشيرون باستمرار إلى تكامل أعمق للذكاء الاصطناعي في عملهم اليومي مقارنةً بما يُفيد به المسؤولون التنفيذيون. ويرى عدد أكبر من الموظفين أن فرقهم تعمل بالفعل بدعم من الذكاء الاصطناعي أو تعتمد عليه بالكامل، وأن مؤسساتهم حدّدت حالات استخدام ذات قيمة عالية. وينطبق هذا الاتجاه على كلٍّ من الذكاء الاصطناعي التوليدي والذكاء الاصطناعي الوكيل. كما يبدو أن الموظفين أكثر ميلاً من المسؤولين التنفيذيين للإبلاغ عن اعتماد حقيقي على الذكاء الاصطناعي عبر عمليات سير العمل، مثل دعم العملاء، ومساعدة المبيعات، والمهام الإبداعية، واستكشاف العلامة التجارية، والتجارب الرقمية.
يتوقع المتخصصون تحولاً أسرع بكثير نحو استخدام الذكاء الاصطناعي الوكيل مقارنةً بالمديرين التنفيذيين. فهم أكثر ميلاً للاعتقاد بأن معظم تفاعلات العملاء أو جميعها ستُدار باستخدام الذكاء الاصطناعي الوكيل خلال الـ 18 شهرًا القادمة، لا سيما في توصيات المحتوى ودعم ما بعد الشراء والتفاعل الحواري. كما يتوقعون أن تتولى وكلاء الذكاء الاصطناعي أتمتة مهام خدمة العملاء الروتينية، وإدارة سير العمل الداخلي، والعمل بوصفها ممثلين رقميين للعلامة التجارية، والمشاركة في التفاعلات بين الوكلاء، ومساعدة الموظفين في استرجاع المعلومات. وهذه التوقعات بالغة الأهمية بالنسبة للموظفين؛ إذ يرى 49% منهم أن المؤسسات التي لا تتبنّى الذكاء الاصطناعي الوكيل ستصبح متقادمة، مقارنةً بـ 41% من المديرين التنفيذيين.
على الرغم من هذه الاختلافات، يُبدي كلا المجموعتين رضًا كبيرًا عن استخدام الذكاء الاصطناعي التوليدي، غير أن الموظفين يُعربون مجددًا عن ثقة أعمق في تأثيره على اتخاذ القرارات والإنتاجية والتفاعل مع العملاء والابتكار. وبالمقارنة مع الموظفين، يميل المديرون التنفيذيون أكثر إلى القول بأن الفوائد كانت محدودة أو معدومة — وهو اختلاف قد يُسهم في تراجع الاستثمار في الإمكانات الأساسية التي يعدّها الموظفون ضرورة ملحّة لا تحتمل التأجيل.
القسم السادس
منذ أن أصبح الذكاء الاصطناعي جزءًا راسخًا من المشهد المهني، أعاد تشكيل طريقة تصميم المؤسسات للتجارب وتقديمها وتوسيع نطاقها، لتعكس ما يهم العملاء فعلاً — الملاءمة والأصالة والتميز. يرصد تقرير الذكاء الاصطناعي والتحول الرقمي لهذا العام تقدمًا ملموسًا تحققه المؤسسات عبر مختلف القطاعات، من الإنجازات الأولى مع الذكاء الاصطناعي التوليدي إلى الاهتمام المتنامي بأنظمة الذكاء الاصطناعي الوكيل. ومع ذلك، فإن الانتقال من مرحلة التجريب إلى النشر على مستوى المؤسسة يستلزم تجاوز تحديات مرحلة النمو، لا سيما أن توقعات العملاء من التجارب المدعومة بالذكاء الاصطناعي تتخطى باستمرار إمكانيات البيانات والأدوات والحوكمة اللازمة لدعمها.
بإمكان المؤسسات اتخاذ خطوات محورية لسد فجوة الاستعداد لاستخدام الذكاء الاصطناعي وتقديم التجارب التي يتطلع إليها عملاؤها: