اتجاهات الذكاء الاصطناعي والرقمنة لعام 2026 في قطاع الخدمات المالية | Adobe
View this page in English (US).Continue

اتجاهات الذكاء الاصطناعي والتقنيات الرقمية في الخدمات المالية لعام 2026

نحو تجربة عملاء مدعومة بالذكاء الاصطناعي في قطاع الخدمات المالية

اكتشف أبرز المعلومات المعمقة من أبحاث Adobe حول اتجاهات الذكاء الاصطناعي والتقنيات الرقمية لعام 2026، وتعرّف على الخطوات التي يتعين على المؤسسات اتخاذها الآن لتحويل الفرص المدعومة بالذكاء الاصطناعي إلى تجارب موثوقة ومخصصة في كل مرحلة من مراحل رحلة العميل.

كيف تربط شركات الخدمات المالية الذكاء الاصطناعي بتجربة العملاء

يتسارع قطاع الخدمات المالية في تبنّي الذكاء الاصطناعي؛ إذ يؤكد ثلثا الشركات أن الذكاء الاصطناعي يُؤتمت العمليات بصورة منتظمة عبر الفرق كافة، ويتقدم هذا القطاع على غيره في نشر الذكاء الاصطناعي الوكيل ضمن سير العمل الموجّه للعملاء الرئيسية. وعلى الرغم من هذا الزخم، لا تزال معظم المؤسسات تفتقر إلى البنية التحتية اللازمة لتحويل المكاسب الفردية للذكاء الاصطناعي إلى تجارب متكاملة ومنسّقة من البداية إلى النهاية. ولإطلاق المرحلة التالية من القيمة، يتعين على الشركات تحويل تركيزها من عمليات النشر المعزولة إلى التنسيق على مستوى المؤسسة.

يستعرض هذا الملخص نتائج Adobeحولاتجاهات الذكاء الاصطناعي والتقنيات الرقمية لعام 2026 في ثلاثة مجالات حيوية لمؤسسات الخدمات المالية: استشراف مستقبل الذكاء الاصطناعي الوكيل، وبناء الأساس لذكاء اصطناعي قابل للتوسّع، وتحقيق التوافق بين ثقة العملاء والتطبيقات الواقعية.

القسم 1

استشراف مستقبل الذكاء الاصطناعي الوكيل

يتقدم قطاع الخدمات المالية على سائر القطاعات في مسيرة نضج الذكاء الاصطناعي، حيث ينشر الذكاء الاصطناعي في نقاط التفاعل الفعلي مع العملاء. غير أن تعظيم قيمة المؤسسة يستلزم ربط سير عمل الذكاء الاصطناعي الوكيل من البداية إلى النهاية، من المكتب الأمامي إلى المكتب الخلفي، مما يُمكّن التقنية من مضاعفة أثرها عبر المؤسسة بأكملها.

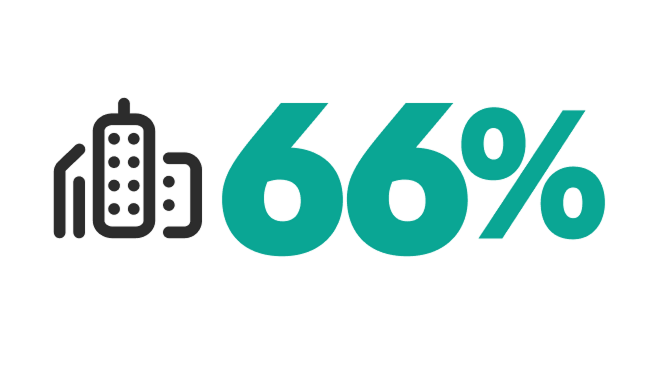
يعمل القطاع بنشاط على أتمتة سير العمل ولديه خطط طموحة للذكاء الاصطناعي الوكيل.

رسم بياني يُظهر 66%
يؤكدون أن الذكاء الاصطناعي يُؤتمت عملياتهم بصفة منتظمة.

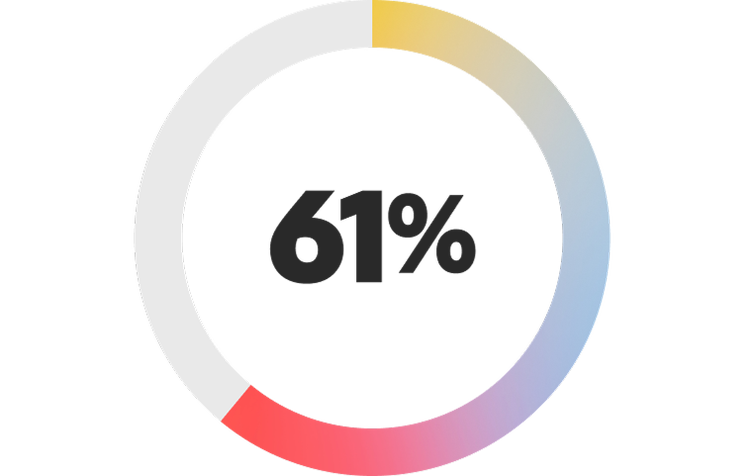
خلال الأشهر الـ18 المقبلة، تتوقع المؤسسات امتلاك قدرات الذكاء الاصطناعي الوكيل التالية:

مخطط دائري يُظهر 61% دعم التسويق في تنسيق الحملات
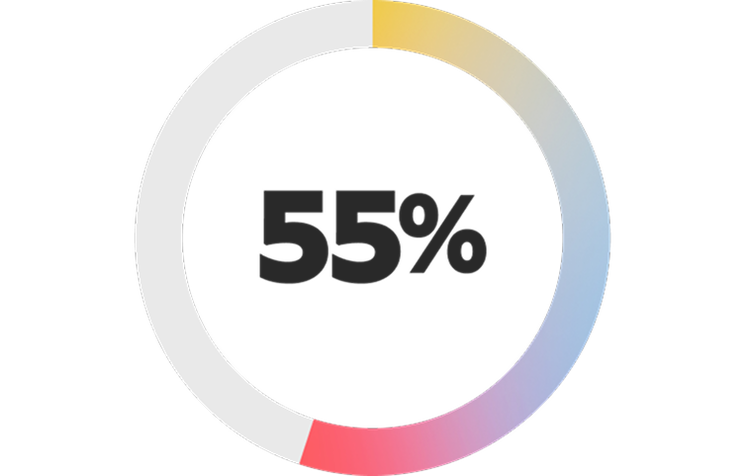
مخطط دائري يُظهر 55% التنسيق عبر أنظمة المؤسسة المتعددة
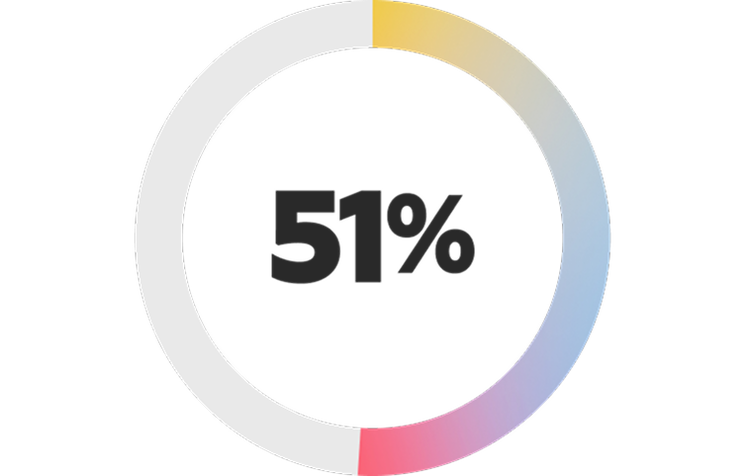
مخطط دائري يُظهر نسبة 51% العمل بوصفه ممثلًا رقميًا للعلامة التجارية

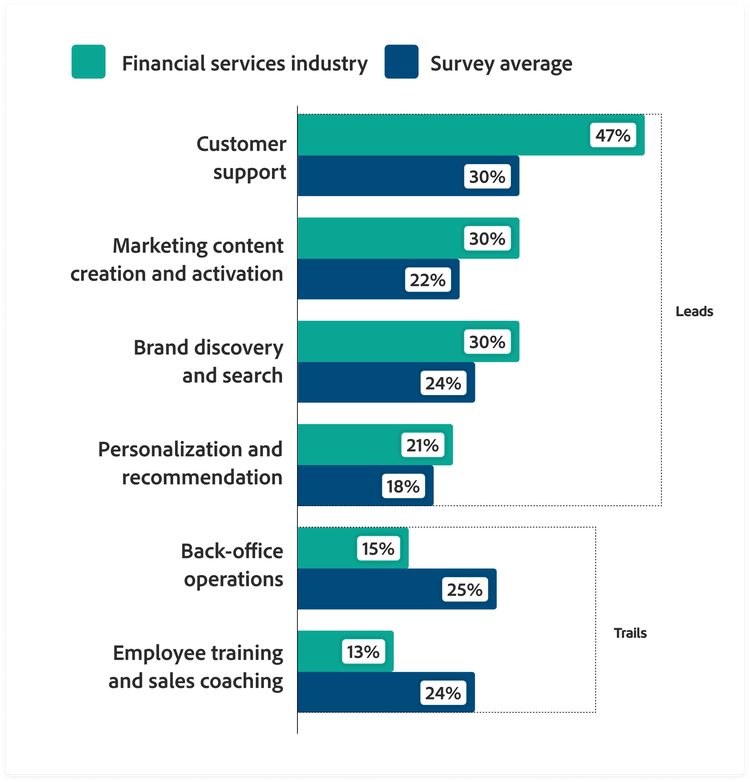
تتصدر الصناعة في نشر الذكاء الاصطناعي الوكيل ضمن سير العمل الموجّه للعملاء، لكنها تتأخر في العمليات الخلفية والتدريب.

نسبة استخدام الذكاء الاصطناعي الوكيل على مستوى المؤسسة أو في وظائف متعددة لأبرز سير العمل هذه:
مخطط شريطي يقارن بين الخدمات المالية ومتوسط الاستطلاع في: دعم العملاء (47% مقابل 30% متوسط الاستطلاع)، إنشاء المحتوى التسويقي وتنشيطه (30% مقابل 22% متوسط الاستطلاع)، اكتشاف العلامة التجارية والبحث (30% مقابل 24% متوسط الاستطلاع)، التخصيص والتوصيات (21% مقابل 18% متوسط الاستطلاع)، العمليات الخلفية (15% مقابل 25% متوسط الاستطلاع)، وتدريب الموظفين وتدريب فريق المبيعات (13% مقابل 24% متوسط الاستطلاع)

يستلزم اعتماد الذكاء الاصطناعي على مستوى المؤسسة توافر بيانات آنية قابلة للتطبيق.

فيما يخص تطوير مبادرات الذكاء الاصطناعي، يؤكد 55% أن تقدم مؤسساتهم يتقيّد بمستوى توحيد البيانات وبنيتها الحالية.
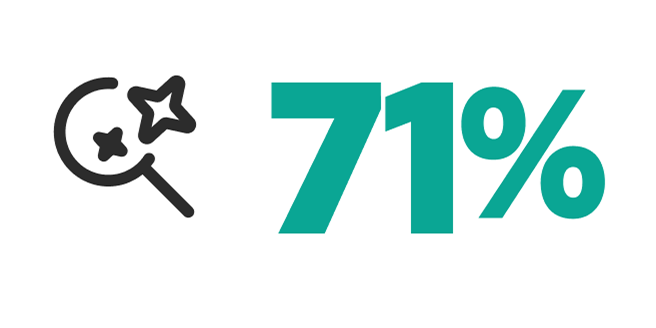
تدرك معظم الشركات أين يُحدث الذكاء الاصطناعي أكبر أثر.

رسم بياني يُظهر نسبة 71%
حددت حالات استخدام عملية ذات قيمة عالية للذكاء الاصطناعي، مقارنةً بـ 64% كمتوسط للاستطلاع.

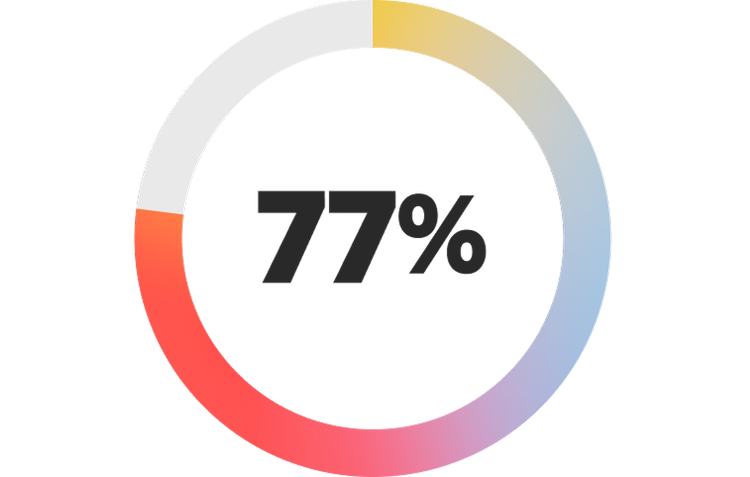
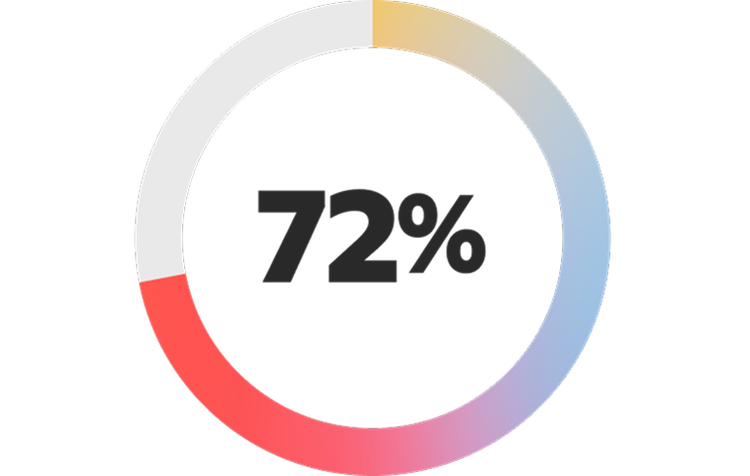
غير أن جهود تطبيق الذكاء الاصطناعي الوكيل تصطدم بعقبات حقيقية:

مخطط دائري يوضح ما تُشير إليه مؤسسات قطاع الخدمات المالية من عوامل تُعيق تطبيق الذكاء الاصطناعي الوكيل، من بينها مشكلات تكامل البيانات وجودتها بنسبة 77% يُشيرون إلى مشكلات تكامل البيانات وجودتها.
مخطط دائري يوضح ما تُشير إليه مؤسسات قطاع الخدمات المالية من عوامل تُعيق تطبيق الذكاء الاصطناعي الوكيل، من بينها فجوات المواهب والمهارات بنسبة 72% يُشيرون إلى فجوات المواهب والمهارات.
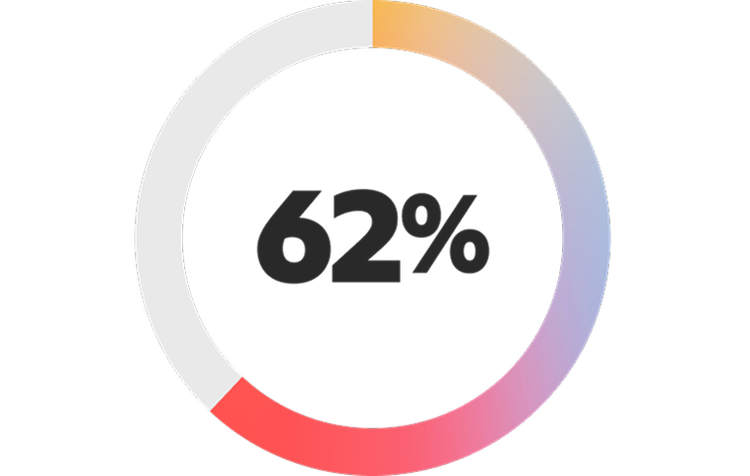
مخطط دائري يوضح ما تُشير إليه مؤسسات قطاع الخدمات المالية من عوامل تُعيق تطبيق الذكاء الاصطناعي الوكيل، من بينها غموض العائد على الاستثمار أو الجدوى التجارية بنسبة 62% يُشيرون إلى غموض العائد على الاستثمار أو الجدوى التجارية.
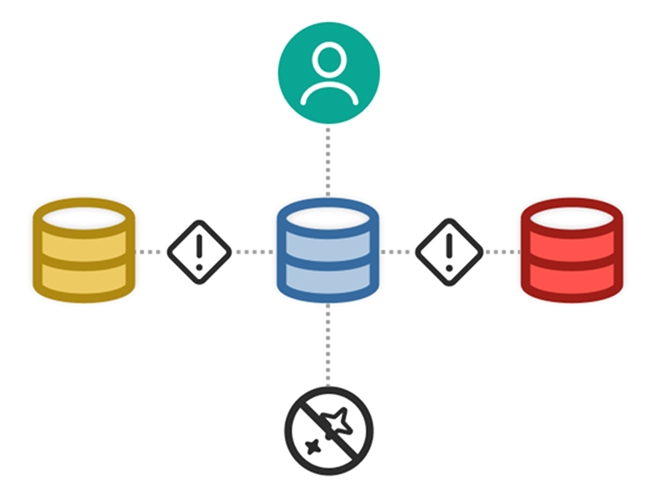
ما يزيد على ثلث الشركات (36%) تفتقر إلى منصات بيانات العملاء المشتركة التي تُتيح الانتشار الواسع لـالذكاء الاصطناعي التوليدي أو الوكيل، مقارنةً بـ24% فحسب من المتوسط العام للاستطلاع.
تعتمد الصناعة نهجًا يعطي الأولوية للتكاليف عند تقييم الذكاء الاصطناعي، مما يُشوّه الصورة الأشمل للقيمة الحقيقية للتكنولوجيا: تجربة العملاء.

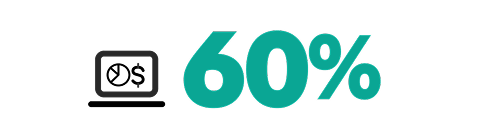
رسم بياني يُظهر 60% يقولون إن قياداتهم تُعطي الأولوية للمقاييس المالية البحتة، كالتكاليف والعائد على الاستثمار والإيرادات، عند تقييم نجاح مبادرات الذكاء الاصطناعي.
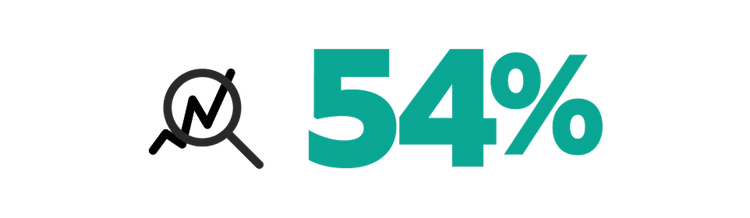
رسم بياني يُظهر 54% يجدون صعوبة في إثبات العائدات القابلة للقياس على استثماراتهم في الذكاء الاصطناعي باستخدام مقاييس تجربة العملاء.

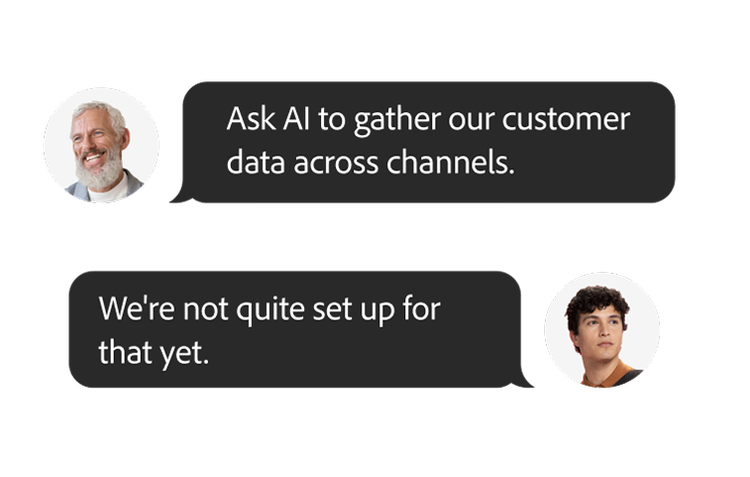
المواءمة الاستراتيجية بين الفرق هي الحلقة الأضعف في تحويل طموحات الذكاء الاصطناعي إلى تنفيذ فعلي

يُفيد 19% فحسب من صانعي القرار بوجود مواءمة قوية بين القيادات والممارسين على مستوى استراتيجية الذكاء الاصطناعي.

يُعزى غياب المواءمة في معظمه إلى:

زملاء يعرضون مربعَي مطالبة: الأول يقرأ "اطلب من الذكاء الاصطناعي تجميع بيانات عملائنا عبر القنوات"، والآخر يقرأ "لسنا مُهيَّئين لذلك بعد" ضعف فهم القيادات للذكاء الاصطناعي
مربع نص للذكاء الاصطناعي يقرأ "تأخرت في إتمام تدريبك على أساسيات الذكاء الاصطناعي" مقاومة التغيير
مربعا نص يقرآن "أهداف الذكاء الاصطناعي ومجموعة الشرائح الاستراتيجية" و«الملف غير موجود» قصور في التواصل بشأن أهداف الذكاء الاصطناعي واستراتيجياته

تنعكس هذه الفجوات البنيوية بصورة مباشرة على سلاسل إمدادات المحتوى وتنسيق الرحلة

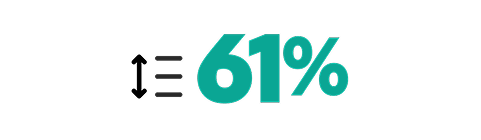
رسم بياني يُظهر 61% يقولون إن سلسلة إمدادات المحتوى لديهم تسير بصورة خطية إلى حد بعيد وتستنزف الموارد.
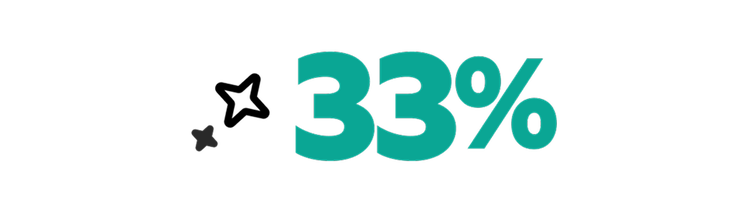
رسم بياني يُظهر نسبة 33% يستخدمون الذكاء الاصطناعي الوكيل أو التوليدي في تصميم رحلة العميل وتنسيق القنوات المتعددة، مقارنةً بـ 47% من متوسط المستطلَعين.

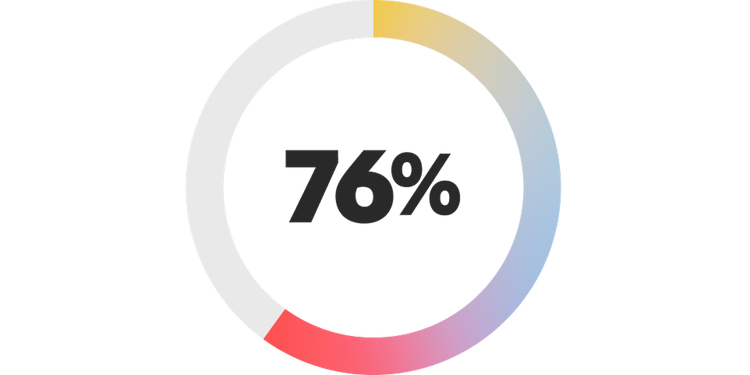
قطاع الخدمات المالية أكثر ثقة من سائر القطاعات بشأن الفوائد التي يقدمها الذكاء الاصطناعي للعملاء.

مخطط دائري يُظهر نسبة 76% يعتقدون أن الذكاء الاصطناعي سيُحسّن تجارب المستهلكين، مقارنةً بـ 65% من متوسط المستطلَعين.
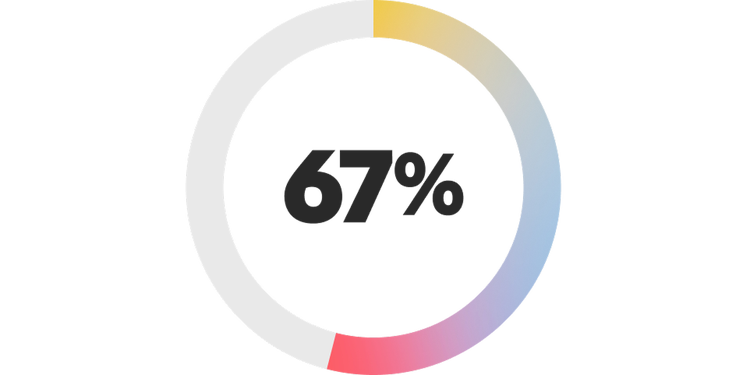
مخطط دائري يُظهر نسبة 67% يعتقدون أن الذكاء الاصطناعي سيساعد العملاء على توفير المال وزيادة قوتهم الشرائية، مقارنةً بـ 56% من متوسط المستطلَعين.

يُدرك القطاع أن التدخل البشري هو ما يُحدد مستوى الراحة في التعامل مع التجارب الوكيلة.

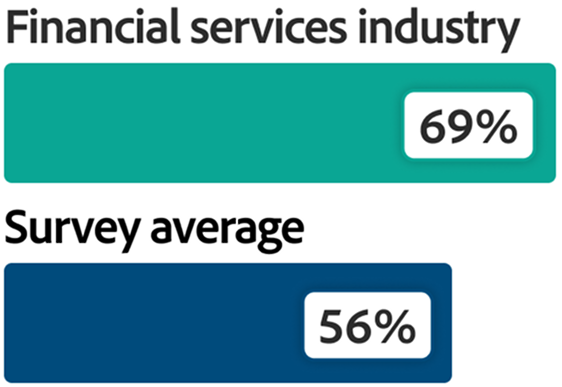
"يشعر عملاؤنا بالراحة عندما يعمل وكيل الذكاء الاصطناعي الشخصي الخاص بهم مباشرةً نيابةً عنهم مع ممثل بشري من مؤسستنا."
رسم بياني شريطي يُظهر أن 69% من قطاع الخدمات المالية مقابل 56% من متوسط المستطلَعين
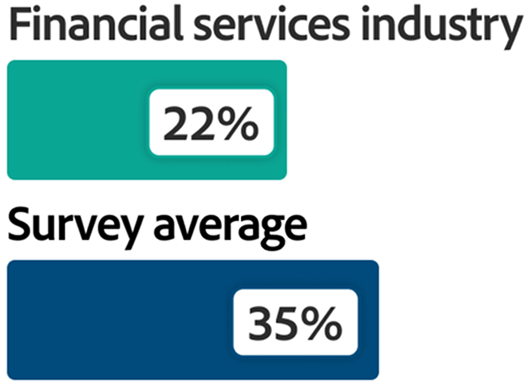
"يشعر عملاؤنا بالراحة عندما يتخذ وكيل الذكاء الاصطناعي الشخصي قرارًا نهائيًا دون تدخلهم بشأن منتج أو خدمة من مؤسستنا، كعملية شراء أو تجديد اشتراك."
رسم بياني شريطي يُظهر أن 22% من قطاع الخدمات المالية مقابل 35% من متوسط المستطلَعين

للحفاظ على ثقة العملاء في الذكاء الاصطناعي الوكيل، يُولي القطاع الأولوية لهذه الإجراءات الثلاثة:

مربع نص ذكاء اصطناعي مكتوب فيه: كيف يمكنني مساعدتك الإفصاح الواضح عند تعامل العملاء مع الذكاء الاصطناعي
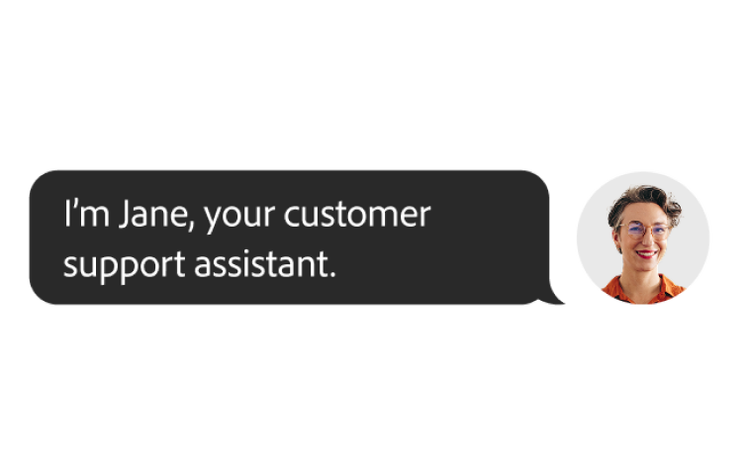
صورة امرأة مع مربع نص مكتوب فيه: أنا Jane، مساعدة دعم العملاء الخاصة بك سهولة التصعيد إلى الدعم البشري للعملاء
صورة لامرأة مع مربعات نصية تتضمن: مراجعة العقد، تعبئة النموذج، الإرسال للاعتماد المراجعة بوجود الإنسان ضمن الحلقة وضوابط الجودة

يستلزم المضي قدمًا إرساء أساس موحد يُتيح التنسيق الشامل من البداية إلى النهاية.

ستتمكن الشركات التي تربط بياناتها، وتُعلي من شأن المواءمة بين القيادة والممارسين في استراتيجية الذكاء الاصطناعي، وتضع ثقة العملاء في صدارة أولوياتها، من تحويل استثمارات الذكاء الاصطناعي إلى ميزة تنافسية راسخة. وفيما يلي أبرز ثلاثة محاور عمل لمؤسسات الخدمات المالية:

اطّلع على المزيد من المعلومات المعمقة من بحث 2026 الذكاء الاصطناعي and Digital Trends.

الملحق

منهجية البحث

في إطار بحث Adobe السنوي السادس عشر حول الذكاء الاصطناعي والاتجاهات الرقمية، أجرت Oxford Economics، بالشراكة مع Adobe، استطلاعات عالمية شملت 3,000 من التنفيذيين والممارسين و4,000 عميل، بهدف استيعاب أعمق لكيفية توظيف المؤسسات للذكاء الاصطناعي في استقطاب اهتمام العملاء وتعزيز الولاء للعلامة التجارية وتطوير سير عمل تجربة العملاء (CX)، إلى جانب فهم كيفية استجابة العملاء لهذه التحولات. وقد أُجريت الاستطلاعات عبر الإنترنت ومن خلال المقابلات الهاتفية بمساعدة الحاسوب (CATI) في الفترة الممتدة من أكتوبر إلى نوفمبر 2025. يُشير مصطلح "الخدمات المالية" إلى مجموعة عالمية من التنفيذيين والممارسين من المؤسسات العاملة في قطاع الخدمات المالية، وتمثل هذه المجموعة 17% من المشاركين وتضم طيفًا واسعًا من أحجام الشركات. اطّلع على تقرير اتجاهات الذكاء الاصطناعي والرقمنة لعام 2026 لمزيد من التفاصيل حول منهجية البحث الكاملة.

موصى به لك