Rapport
Préparation à l’IA dans les services financiers
Ce que la recherche révèle sur le déploiement à grande échelle de l’IA dans le marketing et l’expérience client des services financiers et de l’assurance.
Investissements en IA omniprésents, impact à grande échelle encore limité
Les responsables des services financiers perçoivent un potentiel immense dans l’IA, mais l’investissement seul ne suffit pas à générer un impact concret. Ce rapport analyse le modèle opérationnel nécessaire pour déployer l’IA à grande échelle, ainsi que les cinq décisions qui distinguent les leaders en IA.
Avant-propos
Déploiement en avance sur le modèle opérationnel
Les organisations de services financiers déploient l’intelligence artificielle (IA) dans l’acquisition client, le marketing du cycle de vie, l’onboarding digital, la communication client, la personnalisation des offres et les expériences assistées par des conseillers et des conseillères. Cette adoption s’étend aux fonctions bancaires, à l’assurance, aux paiements et à la gestion de patrimoine. La question centrale est de savoir si les modèles opérationnels qui soutiennent ces déploiements évoluent au même rythme. Pour bon nombre d’organisations, force est de constater que ce n’est pas le cas.
Les initiatives d’IA progressent souvent au sein de fonctions distinctes. La banque de détail, le marketing de l’assurance, la gestion de patrimoine, ainsi que les équipes chargées des risques, de la conformité et de la technologie peuvent s’appuyer sur des systèmes différents, avoir des priorités distinctes et suivre des calendriers de révision différents. Les exigences d’adéquation, les obligations de divulgation, les contrôles des risques liés aux modèles et les règles régionales de promotion financière constituent des garde-fous nécessaires, mais les transferts séquentiels peuvent rendre difficile le test, l’affinement et le déploiement à grande échelle des applications orientées clients et clientes. Les responsables marketing peuvent ainsi avoir une visibilité limitée sur l’ensemble du portefeuille d’activités liées à l’IA.
Les processus conçus pour des cycles de développement produit et réglementaires plus lents peinent à répondre aux exigences de l’IA : itération rapide, droits de décision clairs, données partagées et mesure continue. Sans ces fondements, les déploiements réussis restent isolés et il devient plus difficile de justifier les investissements.
Ce rapport examine les cinq décisions relatives au modèle opérationnel qui caractérisent les leaders en IA les plus performants de l’étude. Elles offrent ensemble aux responsables marketing des services financiers un cadre pratique pour tirer davantage de valeur des investissements déjà engagés.
Industry Strategy Director, Financial Services & Insurance, Adobe
À propos de l'étude
Ce rapport s’appuie sur une recherche mondiale menée par Incisiv pour le compte d’Adobe.
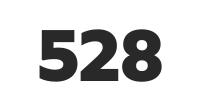
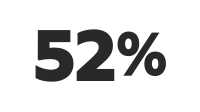
MARCHÉS COUVERTS
Australie et Nouvelle-Zélande, Europe centrale, Inde, Japon, Amérique latine, Moyen-Orient, Amérique du Nord, Asie du Sud-Est, Corée du Sud, Royaume-Uni et Irlande et Europe occidentale.
Identification et évaluation des leaders
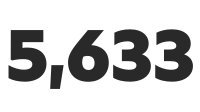
Les 342 leaders en IA cités dans ce rapport sont issus de la population totale de l’étude, qui comprend 5 633 cadres dirigeants et dirigeantes dans 12 secteurs d’activité. Ce groupe mondial et intersectoriel, distinct d’un groupe propre aux services financiers, constitue la référence pour comparer les performances dans le secteur des services financiers.
Mesure de la maturité
Chaque organisation a été évaluée selon six piliers du modèle opérationnel, chacun noté sur une échelle de 1 à 5. Ces six scores ont ensuite été combinés en un indice composite de maturité du modèle opérationnel (OMM), offrant une mesure homogène des structures et des pratiques qui sous-tendent le déploiement de l’IA.

Stratégie
Vision claire de l’IA, avec des engagements en matière de responsabilité et d’investissement.

Structure
Responsabilité dédiée à l’IA, assortie d’une autorité budgétaire.

Personnes
Des rôles et une culture en transformation pour un environnement propulsé par l’IA.

Gouvernance
Des cadres de risque calibrés sur la cadence de l’IA.

Technologie
Une infrastructure conçue pour l’industrialisation, et non pour de simples pilotes.

Workflows
L’IA intégrée au cœur des pratiques de travail réelles.
Identification des leaders
Pour être qualifiée de leader, une organisation devait satisfaire deux critères : obtenir un indice composite OMM supérieur au seuil du quartile supérieur, fixé à 3,27, et se situer au stade d’expansion ou de transformation du déploiement de l’IA. En appliquant ces deux critères, nous avons identifié 342 leaders dans 12 secteurs d’activité, soit 6 % des 5 633 répondants et répondantes.
Ces organisations ont mis en place les structures de responsabilité, les cadres de gouvernance et de mesure, les fondations technologiques, les talents, la culture et les modes de travail nécessaires pour rendre le déploiement de l’IA reproductible et pérenne. Cette désignation reflète la maturité mesurée du modèle opérationnel et le stade de déploiement atteint, plutôt que l’autoévaluation des répondants et des répondantes, les montants investis dans l’IA ou le nombre de pilotes isolés lancés.
Synthèse
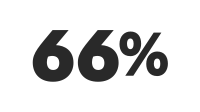
L’IA est active dans des fonctions individuelles, mais les structures de responsabilité, l’accès aux données, la gouvernance et les workflows partagés nécessaires pour étendre les cas d’usage réussis à l’ensemble de l’organisation restent insuffisamment développés. À mesure que les déploiements s’accumulent au sein d’équipes séparées — banque, assurance, paiements ou gestion de patrimoine —, les résultats deviennent plus difficiles à comparer et à réutiliser, ce qui limite la capacité de l’organisation à industrialiser les applications éprouvées et à en démultiplier la valeur.
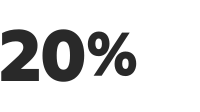
Dans les autres organisations, la responsabilité est assurée à temps partiel, déléguée à un comité, attribuée projet par projet ou tout simplement inexistante. Cette fragmentation complique la définition des priorités et la résolution de décisions qui couvrent le marketing, la technologie, les données, les risques et la conformité. Sans un responsable unique clairement désigné, les initiatives prometteuses s’enlisent entre les fonctions, tandis que les investissements et les apprentissages restent dispersés entre différentes lignes métier.
Ces approches reposent sur des demandes, des révisions et des transferts séquentiels plutôt que sur une responsabilité partagée. Les initiatives d’IA exigent une coordination plus étroite, car les décisions relatives à l’accès aux données, à la sécurité, à l’intégration, à la conformité et à la mesure doivent souvent être prises conjointement. Lorsque les équipes métier et technologie ne partagent pas les mêmes objectifs et résultats, les cas d’usage perdent en dynamisme à mesure qu’ils progressent de la proposition à la mise en production.
Ce qui distingue les leaders
Dans le cadre de ses recherches mondiales, Adobe a identifié 342 organisations qui se distinguent à la fois par leur déploiement de l’IA et par la maturité de leur modèle opérationnel. Ce groupe intersectoriel de leaders en IA constitue un référentiel pour les services financiers, mettant en lumière cinq décisions clés qui transforment l’investissement en IA en impact durable.

Les leaders sont 4,7 fois plus susceptibles que les organisations de services financiers de disposer d’un responsable IA officiel, avec titre et autorité budgétaire, garantissant ainsi une responsabilité claire sur les priorités et les décisions qui traversent les frontières métier et fonctionnelles.

Les leaders définissent le cadre de mesure du ROI avant le déploiement. Parmi eux, 44 % mesurent le ROI de l’IA de manière exhaustive, contre 14 % des organisations de services financiers, ce qui leur confère des éléments de preuve solides pour étayer les décisions de financement, de mise à l’échelle et d’investissements futurs.

Parmi les leaders, 81 % fonctionnent sur la base de relations métier-IT collaboratives ou intégrées, contre 25 % des organisations de services financiers. Des objectifs communs et une responsabilité partagée permettent aux deux parties de résoudre ensemble les problématiques de données, de technologie, de gouvernance et de mesure.

Les leaders traitent la sous-performance comme une source d’information pour améliorer le prochain déploiement. Alors que 29 % des organisations de services financiers présentent des schémas d’échec destructeurs — marqués par la recherche de coupables ou la répétition des mêmes erreurs —, ce chiffre est inférieur à 1 % chez les leaders.

Parmi les Leaders, 42 % identifient la détection et la mise en valeur de relais internes comme leur action culturelle la plus efficace, devant le parrainage de la direction (16 %) et la formation structurée (11 %). Ces praticiens et ces praticiennes aguerris contribuent à ancrer l’adoption dans des pratiques reproductibles.
PARTIE UN
Portrait du secteur
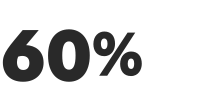
Frozen Middle : la plupart des organisations de services financiers s’enlisent aux phases pilote et de déploiement
Parmi les organisations de services financiers, 60 % se trouvent dans le Frozen Middle, ce qui signifie que l’IA est active au sein de fonctions individuelles, tandis que la coordination nécessaire pour la déployer à grande échelle reste limitée.
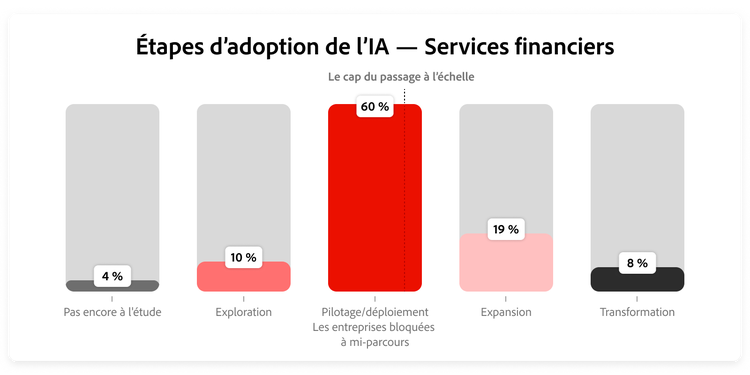
Répartition des répondants et des répondantes du secteur des services financiers à chaque étape d’adoption.
Les organisations de services financiers adoptent l’IA un cas d’usage à la fois. Les modèles de propension des prospects peuvent relever de l’acquisition client, les outils de prévention du churn du marketing de cycle de vie et les contenus d’aide aux conseillers et aux conseillères du marketing patrimonial. Chaque initiative avançant à son propre rythme, des îlots de déploiement se forment, difficiles à relier entre eux.
Le Frozen Middle décrit les organisations en phase pilote ou de déploiement qui n’ont pas mis en place la coordination nécessaire pour passer à l’échelle. Les données, les enseignements et les résultats restent cantonnés aux fonctions individuelles, ce qui limite la capacité de l’organisation à comparer les résultats, à démontrer la valeur et à étendre les applications réussies dans les secteurs de la banque, de l’assurance, des paiements et de la gestion de patrimoine.
Pour dépasser ce stade, il faut définir clairement les responsabilités, partager l’accès aux données de performance et établir des droits de décision précis en marketing, en technologie, en gestion des risques et en conformité. Il faut aussi des workflows qui relient les signaux clients entre les canaux et les lignes métiers. Lorsqu’on reporte ces décisions structurelles, les déploiements isolés s’accumulent, les efforts dupliqués se multiplient et les cas d’usage réussis deviennent plus difficiles à généraliser.
Ownership Vacuum : seulement 1 organisation de services financiers sur 5 a désigné un responsable IA officiel
Lorsque cette responsabilité existe, elle s’arrête généralement aux limites de la fonction concernée.
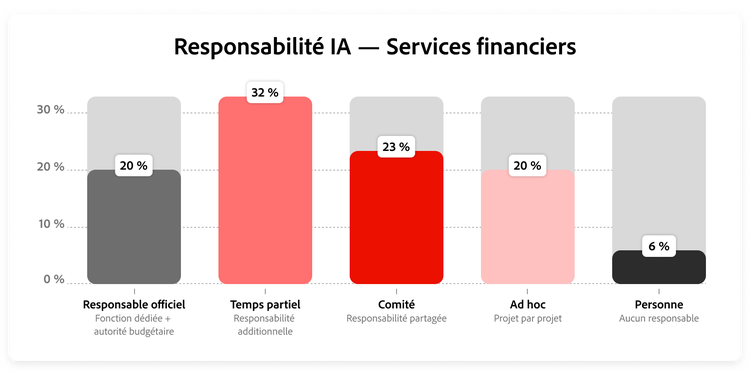
Répartition des modèles de gouvernance de l’IA dans le secteur des services financiers.
Les initiatives d’IA dans les services financiers s’étendent à la banque de détail, à l’assurance, à la gestion de patrimoine, aux paiements, au marketing, à la gestion des risques, à la conformité et à la technologie. Quand plusieurs groupes se partagent les responsabilités, les équipes peinent à arbitrer les priorités et à prendre des décisions déterminantes concernant les ressources, l’accès aux données et le déploiement.
Une initiative marketing axée sur le cycle de vie client peut, par exemple, nécessiter des données comportementales issues d’une plateforme bancaire digitale, des signaux des gestionnaires de relation provenant d’un portail de conseil et des règles de personnalisation définies par des exigences d’adéquation. Sans un responsable doté d’une autorité transversale sur l’ensemble du projet, les progrès dépendent de la capacité des équipes à s’entendre, souvent au fil de revues successives.
Les responsables à temps partiel et les comités peuvent coordonner les activités, mais leur mandat s’arrête souvent aux frontières fonctionnelles. Un directeur ou une directrice marketing, un directeur ou une directrice du digital, ou tout autre cadre dirigeant peut assurer la responsabilité nécessaire lorsque sa nomination s’accompagne d’un titre officiel, d’un budget et d’une autorité couvrant l’ensemble des lignes métier. Il ne s’agit pas d’ajouter une nouvelle couche de gouvernance : il faut désigner un seul responsable imputable, capable de fixer les priorités, de résoudre les conflits et de faire avancer les initiatives validées.
Barrière de la validation : sur 100 idées d’IA proposées dans les services financiers, 15 atteignent la production
L’examen de sécurité représente la plus grande part des rejets à un seul point de contrôle : 32 idées sur 100.
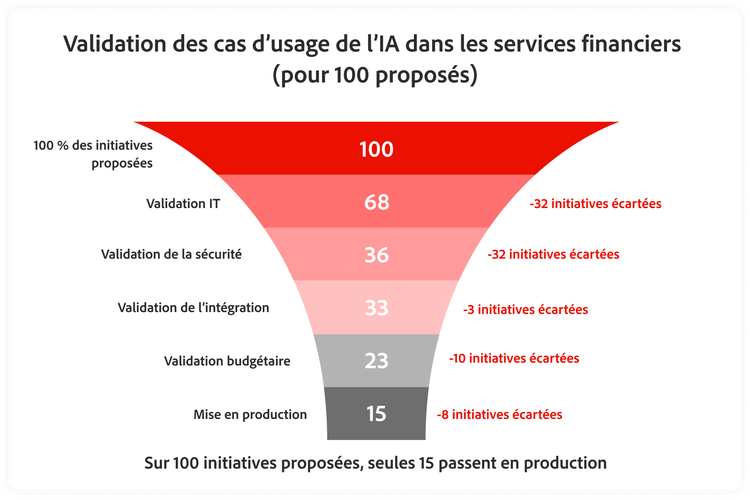
Validations moyennes pour 100 initiatives d’IA proposées dans les services financiers. Moyenne mondiale : 15 pour 100.
Faire passer un cas d’usage d’IA de la proposition à la mise en production implique des décisions transversales entre les équipes technologie, sécurité, risque, juridique et conformité. L’enquête a suivi les demandes à travers l’évaluation informatique, l’examen de sécurité, l’évaluation de l’intégration, la validation budgétaire et le lancement. Dans les services financiers, l’examen de sécurité concentre la plus grande part des rejets.
Ces examens évaluent le risque lié au modèle, les enjeux de protection des données, la complexité d’intégration, les obligations réglementaires, les implications en termes de coûts et la maturité opérationnelle. Chaque vérification est nécessaire, mais le processus peut perdre de vue le résultat métier que l’initiative vise à améliorer.
Un modèle de prévention du churn ou un outil de propension à la vente croisée peut dépendre des données bancaires digitales, de l’activité des conseillers et des conseillères, de l’éligibilité aux produits et du consentement des clients et des clientes. Si ces exigences n’apparaissent qu’au cours du processus d’examen, les équipes doivent repenser le cas d’usage ou y renoncer. Les organisations peuvent améliorer la conversion du funnel en associant les spécialistes en sécurité, en conformité et en risque lié au modèle dès la phase d’idéation. Résoudre en amont les questions relatives aux droits sur les données et aux exigences de validation permet aux équipes d’évaluer ensemble la faisabilité et la valeur client avant qu’une proposition n’atteigne une étape d’examen formelle.
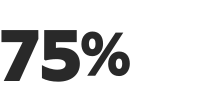
Transfert métier-IT : 75 % des organisations de services financiers fonctionnent encore sans responsabilité partagée
Dans le secteur des services financiers, 75 % des organisations fonctionnent selon des modèles relationnels basés sur des demandes séquentielles, plutôt que sur la collaboration continue qu’exige l’IA.
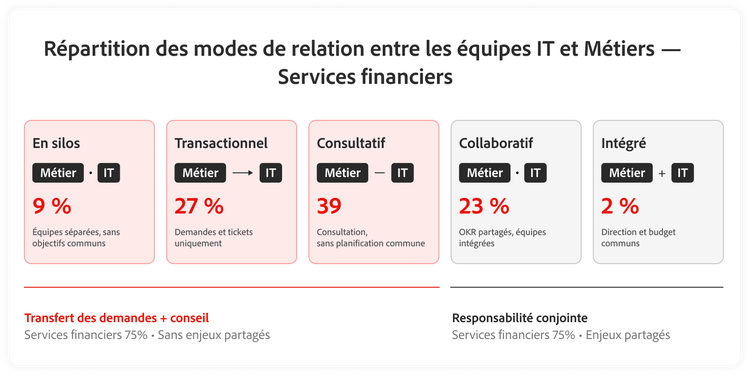
Répartition des relations opérationnelles entre les métiers et l’IT dans les services financiers.
Dans les services financiers, les responsables marketing ajustent en permanence leurs campagnes, leurs audiences et leurs offres en fonction de l’évolution du comportement client. Si l’IA amplifie le besoin de tests et d’itérations, la plupart des organisations continuent de gérer la collaboration entre les métiers et l’IT de façon séquentielle.
Que la relation soit cloisonnée, transactionnelle ou consultative, le schéma reste similaire : les équipes métier soumettent des demandes et les équipes technologiques y répondent. Cette approche reflète les cycles traditionnels de planification, de gouvernance et de révision. Elle s’avère toutefois moins adaptée aux initiatives d’IA qui exigent des équipes qu’elles résolvent les problèmes d’accès aux données, d’intégration, de sécurité et de mesure en cours de livraison.
Lorsque les équipes métier et IT entretiennent une relation collaborative et intégrée, elles travaillent ensemble à la définition du cas d’usage. Des objectifs et des résultats clés partagés confèrent aux équipes marketing et technologie une responsabilité commune en matière de livraison et de résultats business. Lorsqu’un responsable de l’acquisition client et le propriétaire IT de la plateforme de données client partagent un objectif de rétention ou de conversion, le brief, les décisions de développement et la mesure suivent la même direction. Résultat : les problèmes peuvent être résolus en cours de livraison, sans allers-retours entre files d’attente et processus de validation.
Déficit de mesure : 86 % des entreprises de services financiers ne mesurent pas pleinement le succès de l’IA
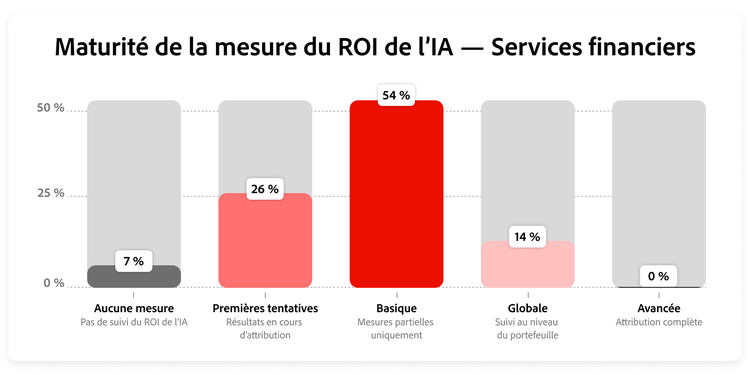
Distribution de la maturité ROI dans les services financiers.
Les organisations de services financiers recourent de plus en plus à l’IA pour l’acquisition, l’onboarding, la personnalisation, la rétention et les engagements assistés par des conseillers et des conseillères. Pourtant, la mesure reste souvent axée sur l’activité et l’efficacité. Les équipes peuvent suivre le nombre de campagnes lancées, de clients ayant reçu un score, de contenus produits ou d’heures économisées, sans jamais établir si l’IA a réellement amélioré le taux de conversion, la rétention, la part de portefeuille ou la valeur client.
Une mesure efficace commence avant le déploiement. Les équipes définissent le résultat commercial ou client visé, établissent une référence de base et s’accordent sur la manière d’évaluer la contribution de l’IA. Une fois l’initiative lancée, les variations des taux d’intérêt, les actions de la concurrence, les lancements de produits et les évolutions saisonnières du comportement client peuvent rendre difficile la reconstruction de la référence initiale.
Ce point est crucial, car le déploiement de l’IA engendre des coûts considérables en matière de technologie, de sécurité, de conformité et de gouvernance. Sans preuves tangibles des résultats obtenus, les responsables marketing ne peuvent ni comparer les différents cas d’usage, ni justifier la poursuite des investissements lors des révisions budgétaires. Un cadre de mesure défini avant le déploiement offre aux décideurs et aux décideuses une base cohérente pour évaluer les performances, orienter les ressources vers les applications les plus efficaces et déterminer quelles initiatives méritent d’être améliorées, déployées à l’échelle des différentes lignes d’activité ou abandonnées.
Deuxième partie
Ce qui distingue les leaders
Responsabilité réelle : l’IA monte en puissance quand une personne en est officiellement responsable
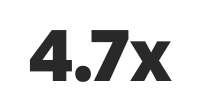
Les Leaders ont 4,7 fois plus de chances de disposer d’une personne officiellement responsable de l’IA, dotée d’un titre et d’une autorité budgétaire.
Les initiatives d’IA dans les services financiers couvrent le marketing, les données, la technologie, la gestion des risques, la conformité et les différentes lignes d’activité. Lorsque la responsabilité repose sur des responsables à temps partiel, des comités ou des chefs et des cheffes de projet, aucune personne ne détient nécessairement l’autorité requise pour résoudre les conflits liés aux priorités, aux budgets, à l’accès aux données ou aux exigences réglementaires.
Pour combler cette lacune, les Leaders nomment une personne dédiée à l’IA, dotée d’un titre officiel, d’un mandat clair et d’une autorité budgétaire. Les Leaders ont 4,7 fois plus de chances que les autres organisations des services financiers de disposer de cette structure. Cette personne peut prendre des décisions transversales lorsque les initiatives d’acquisition, d’intégration, de fidélisation ou d’engagement des conseillères et des conseillers se heurtent à des exigences de gouvernance concurrentes.
La formalisation des responsabilités favorise également d’autres comportements propres aux Leaders. La personne désignée peut établir des objectifs communs avec les équipes technologiques, exiger des cadres de mesure avant tout déploiement et veiller à ce que les enseignements soient partagés entre les différentes lignes d’activité. Ce rôle requiert une capacité d’influence transversale, non un rang hiérarchique élevé. Un CMO, un directeur digital ou une directrice digitale peut assurer cette portée dès lors que son mandat dépasse le périmètre d’une seule campagne ou fonction. Les organisations peuvent instaurer cette autorité dans leurs structures de reporting et de gouvernance, sans procéder à une réorganisation.
Mesure dès le premier jour : les Leaders en IA définissent le succès avant tout déploiement
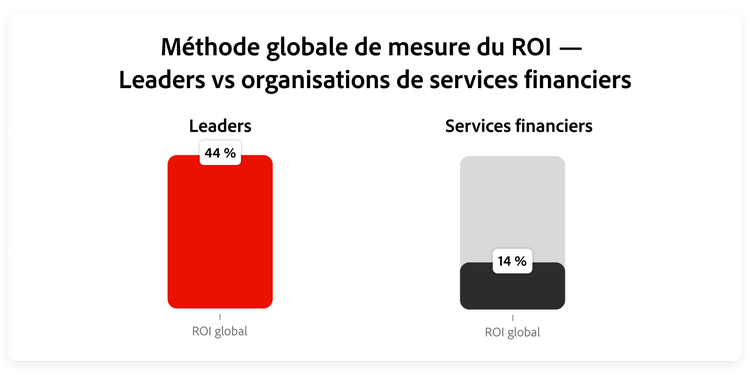
Part des organisations disposant d’un cadre de mesure du ROI exhaustif. Cohorte des Leaders : 342 organisations réparties dans 12 secteurs d’activité.
Les responsables marketing ont besoin de données probantes suffisamment tôt pour orienter leurs décisions de financement et de mise à l’échelle. Les Leaders intègrent la mesure dès la conception de chaque cas d’usage d’IA, plutôt que de l’ajouter après le lancement. Parmi les Leaders, 44 % mesurent le ROI de façon exhaustive, contre 14 % des organisations du secteur des services financiers. Chaque Leader mesure les performances de l’IA à un certain niveau.
Avant de déployer des modèles d’acquisition, des solutions de personnalisation du cycle de vie, des stratégies de ciblage cross-sell ou des dispositifs d’onboarding digital, les Leaders définissent le résultat client ou commercial attendu. Les indicateurs peuvent inclure la conversion, la rétention, la part de portefeuille, l’engagement piloté par les conseillers et les conseillères, l’efficacité des coûts et le délai de rentabilisation. Les équipes marketing, technologie, finances et les responsables de canaux s’alignent sur l’approche d’attribution et établissent une référence avant que les changements de comportement client n’affectent les mesures de performance.
Le timing est déterminant. Dès lors qu’une campagne, une offre, une modification produit ou un mouvement de marché influe sur l’activité des clients, il devient difficile de reconstituer la référence initiale. Une mesure dès le premier jour offre aux Leaders une base plus solide pour comparer les cas d’usage, améliorer les performances et déterminer quels déploiements méritent un financement supplémentaire. Elle fournit également aux responsables marketing des arguments concrets pour les discussions budgétaires, permettant aux initiatives de progresser de déploiements isolés vers une adoption pérenne à l’échelle des lignes d’activité.
Partenariat véritable : métiers et IT, coresponsables des résultats
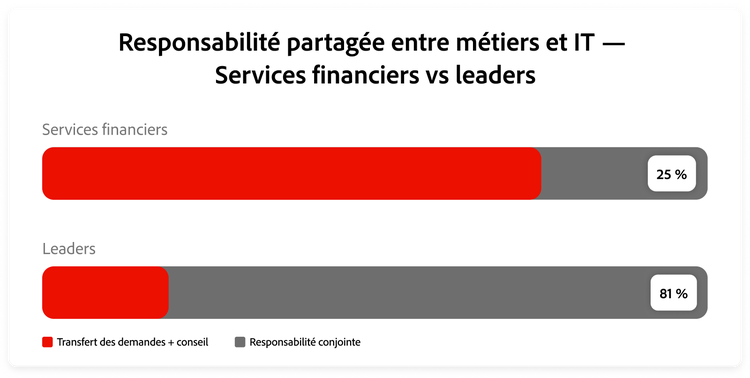
La coresponsabilité englobe les relations collaboratives et intégrées. Transfert + conseil regroupe les relations cloisonnées, transactionnelles et consultatives.
Les initiatives marketing soutenues par l’IA dépendent des plateformes de données client, des portails des conseillers et des conseillères, des systèmes d’onboarding digital, des environnements d’analyses et d’autres systèmes technologiques. Les transferts séquentiels créent des frictions chaque fois que des données, du support, des révisions de sécurité ou des activités de mesure doivent circuler entre les équipes. De nombreuses organisations de services financiers restent cloisonnées ou fonctionnent de manière transactionnelle, et une part supplémentaire opère selon un modèle consultatif, où l’IT prodigue des conseils sans partager la responsabilité des résultats.
Parmi les 342 Leaders, les relations collaboratives et intégrées constituent la norme. Les équipes métier, marketing, technologie, risque et conformité participent à la définition de chaque cas d’usage, ce qui leur permet d’aborder ensemble la faisabilité, les contrôles et la valeur client. Cette approche substitue aux demandes transmises d’une fonction à l’autre des briefs partagés et des priorités définies conjointement.
La responsabilité partagée se prolonge jusqu’à la livraison et à la mesure des résultats. Lorsque le ou la responsable de l’acquisition client et le ou la responsable IT de la plateforme de données client partagent le même objectif de conversion, les décisions de développement et les métriques de performance s’alignent naturellement dans la même direction. Les leaders établissent ce partenariat grâce à des objectifs et des résultats clés communs, dans le cadre des structures hiérarchiques existantes, sans nécessité de réorganisation structurelle.
Culture d’apprentissage : les Leaders transforment la sous-performance en apprentissage collectif
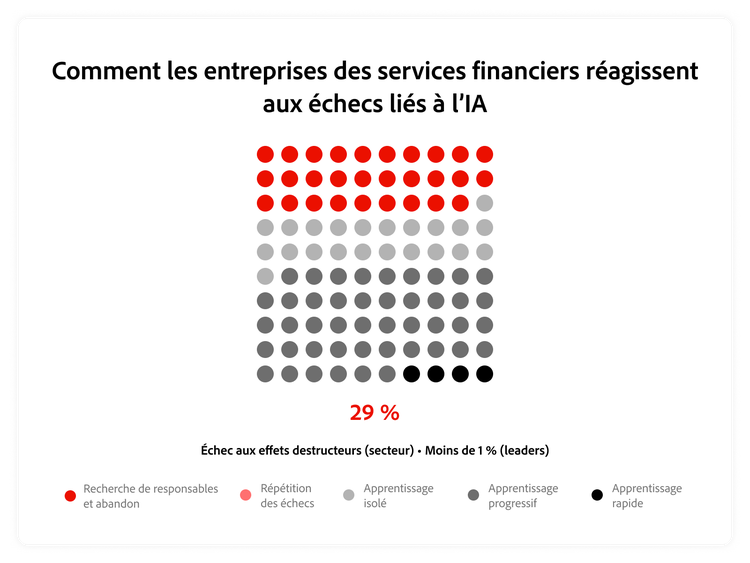
Chaque point représente 1 entreprise de services financiers sur 100.
Destructeur = Culpabilisation et repli + répétition des échecs.
Les équipes marketing des services financiers évoluent dans des environnements soumis à des processus de gouvernance et de conformité exigeants. Les campagnes peuvent passer par plusieurs étapes de révision — juridique, risque, adéquation, confidentialité et promotion régionale. Lorsqu’une initiative d’IA n’atteint pas ses objectifs, les équipes peuvent se sentir sous pression pour respecter les délais ou éviter tout examen approfondi. Un modèle d’attrition défaillant ou une recommandation de vente croisée inappropriée risque alors d’être traité comme un problème isolé, plutôt que comme un signal invitant l’organisation à approfondir son analyse.
Les Leaders adoptent une approche différente. Ces leaders analysent ce qui s’est passé, pourquoi et ce qui doit changer avant le prochain déploiement. Dans le secteur des services financiers, 29 % des organisations présentent des schémas d’échec destructeurs, caractérisés par des comportements de blâme ou la répétition des mêmes erreurs. Chez les Leaders, ce chiffre est inférieur à 1 %. Cette différence transforme la sous-performance — qui constituerait autrement une menace pour la réputation — en source d’apprentissage opérationnel.
Une culture d’apprentissage se manifeste concrètement lors des revues opérationnelles régulières. Les dirigeants et les dirigeantes prennent le temps d’analyser les résultats décevants, d’apporter leur soutien aux équipes qui soulèvent des problèmes et de partager les enseignements tirés dans les domaines de la banque, de l’assurance, des paiements et de la gestion de patrimoine. Cette approche empêche une fonction de reproduire les erreurs d’une autre et aide les équipes à renforcer leurs modèles, leurs contrôles et leurs workflows avant un déploiement plus large.
Champions et championnes engagés : soutien aux praticiens et aux praticiennes de l’IA ayant fait leurs preuves pour montrer l’exemple
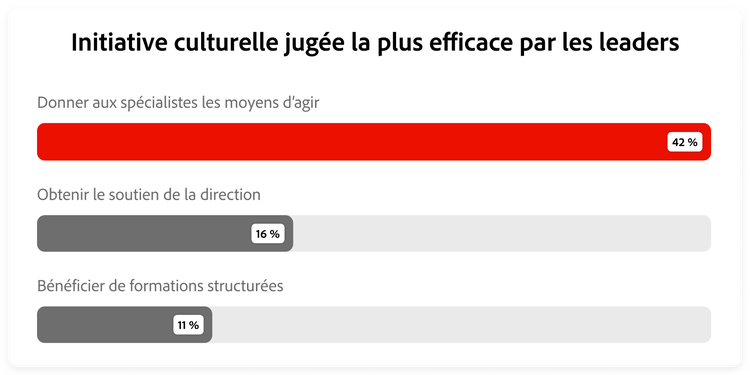
Premier levier culturel cité par les Leaders. n = 342 Leaders issus de 12 secteurs d’activité.
L’adoption de l’IA gagne en crédibilité lorsque les collaborateurs et les collaboratrices voient leurs collègues l’exploiter efficacement dans des contextes professionnels qui leur sont familiers. Dans le secteur des services financiers, ces praticiens et ces praticiennes peuvent être des analystes du cycle de vie appliquant des signaux d’attrition, des responsables de l’acquisition améliorant les parcours d’intégration, ou des équipes marketing de gestion de patrimoine s’appuyant sur des modèles de propension pour soutenir la prospection des conseillers et des conseillères. Leurs résultats montrent comment l’IA peut améliorer des workflows spécifiques tout en respectant les contrôles existants.
Les Leaders identifient ces praticiens et ces praticiennes et leur accordent reconnaissance, budget dédié et autorité pour étendre leur approche aux équipes adjacentes. Parmi les Leaders, 42 % désignent l’identification et la responsabilisation de champions et de championnes internes comme leur action culturelle la plus efficace, devant le parrainage exécutif (16 %) et la formation formelle (11 %). Les champions et les championnes gagnent en influence en faisant la preuve de leur valeur, plutôt qu’en s’appuyant sur une approche imposée de manière centralisée.
Ce modèle atteint son plein potentiel lorsque les preuves s’accompagnent de ressources réutilisables. Des méthodes d’évaluation partagées, des recommandations de gouvernance et des guides d’implémentation permettent aux champions et aux championnes de transférer les bonnes pratiques sans négliger les exigences propres à chaque ligne métier. En accordant aux praticiens et aux praticiennes confirmés une portée transversale, les organisations accélèrent l’adoption, évitent les expérimentations redondantes et permettent aux applications performantes de se déployer à grande échelle dans la banque, l’assurance, les paiements et la gestion de patrimoine.
5 actions pour bâtir un modèle opérationnel qui déploie l’IA à grande échelle
Ces actions traduisent les cinq comportements des Leaders en étapes concrètes pour les responsables marketing des services financiers. Elles s’appuient sur les capacités existantes en matière de métiers, de marketing, de données, de technologie, de risque et de conformité, aidant les organisations à renforcer la responsabilisation et à étendre les applications d’IA éprouvées sans nécessiter une refonte complète des structures de gouvernance ou de reporting établies.
Désignez un responsable unique de l’IA avec autorité sur toutes les fonctions métier.
Nommez un dirigeant ou une dirigeante disposant d’un mandat formel et d’une autorité budgétaire couvrant toutes les lignes métier et les fonctions impliquées dans l’IA. Ce rôle peut être assumé par le CMO, le ou la chief digital officer ou tout autre responsable senior, mais son périmètre doit dépasser une simple campagne ou une équipe. Cette personne doit avoir l’autorité de définir les priorités, de résoudre les conflits liés aux données, à la technologie, au risque et à la conformité, et de prendre des décisions d’investissement contraignantes. Les lignes hiérarchiques existantes peuvent être maintenues, mais la responsabilité ne peut rester fragmentée.
Définissez les résultats attendus avant le lancement du prochain déploiement d’IA.
Définissez l’objectif commercial ou client avant de valider un cas d’usage IA. Établissez une base de référence par rapport au processus actuel et convenez de la façon dont les résultats seront mesurés. Les équipes marketing, finance, technologie et le ou la responsable de la ligne métier concernée doivent s’aligner sur l’attribution avant le lancement. Selon le cas d’usage, les métriques peuvent inclure l’acquisition, la conversion, la fidélisation, la part de portefeuille, l’engagement des conseillers et des conseillères, l’efficacité des coûts ou le délai de création de valeur. Documentez l’approche de mesure dans le brief approuvé pour garantir son intégration dans la mise en œuvre.
Responsabilisez conjointement le marketing et la technologie sur les résultats.
Définissez des objectifs communs pour les équipes marketing, technologie, données, risque et conformité autour des initiatives d’IA qui couvrent les plateformes clients et les lignes d’activité. Réunissez ces fonctions dès la phase de définition du cas d’usage, et non une fois le brief finalisé soumis à l’examen. Attribuez une responsabilité conjointe tant pour la livraison que pour les résultats clients ou commerciaux visés. Les objectifs et résultats clés partagés doivent couvrir l’accès aux données, l’intégration, les contrôles, le lancement et la mesure, permettant ainsi aux équipes de résoudre les problèmes en cours de livraison plutôt que de les acheminer via une série de demandes et de validations.
Transformer les sous-performances de l’IA en apprentissage collectif.
Intégrez les discussions sur les sous-performances de l’IA dans les revues de campagne, de modèle et d’exploitation. Les responsables marketing senior doivent cerner les dysfonctionnements, soutenir les équipes qui font remonter les problèmes et veiller à ce que les enseignements soient documentés et partagés. Prenez en compte les échecs liés au ciblage, à l’adéquation, à la qualité des données, au contenu et aux parcours clients. Désignez un responsable pour mettre à jour le modèle, le contrôle, le workflow ou le playbook avant le prochain déploiement. L’objectif est non pas de normaliser les mauvaises performances, mais de prévenir la récurrence des mêmes erreurs ailleurs.
Miser sur les praticiens et les praticiennes qui ont déjà fait leurs preuves avec l’IA.
Repérez les praticiens et les praticiennes qui ont déjà exploité l’IA avec succès dans les domaines de l’acquisition client, du marketing du cycle de vie, de l’onboarding, de la communication client ou de l’engagement des conseillers et des conseillères. Reconnaissez leur contribution, accordez-leur un budget dédié et l’autorité nécessaire pour étendre un workflow éprouvé à une équipe ou une ligne d’activité adjacente. Associez leur expérience pratique à des méthodes d’évaluation réutilisables, à des recommandations en matière de gouvernance et à des playbooks d’implémentation. Suivez les résultats de chaque déploiement étendu et documentez les ajustements nécessaires. Cette approche transforme des exemples concrets en pratiques reproductibles, tout en préservant les contrôles et le contexte requis dans l’ensemble du secteur des services financiers.
Conclusion
De l’ambition IA à la réalité opérationnelle
L’IA redéfinit la façon dont les entreprises identifient leurs clients, créent du contenu et orchestrent des expériences sur l’ensemble des canaux. Tirer parti de ce potentiel va bien au-delà du simple accès à des modèles. Il faut un socle de données unifié, un content supply chain connecté et la gouvernance nécessaire pour déployer l’IA en toute confiance.
C’est précisément ce pour quoi Adobe a été conçu. Adobe Experience Platform rassemble les Données du Client pour constituer la couche d’intelligence de l’IA, alimentant plus d’un billion d’expériences chaque année. Adobe CX Enterprise s’appuie sur cette base pour créer un système agentique de bout en bout qui orchestre l’ensemble du cycle de vie client, de la première interaction jusqu’à la fidélité à long terme. Une content supply chain intégrée ancre également l’IA directement dans les workflows créatifs et de production, sur la base des standards de marque et d’une gouvernance partagée.
C’est ainsi que se dessine une voie claire : dépasser l’expérimentation en IA pour concrétiser la valeur, le tout porté par un écosystème ouvert qui s’intègre aux outils déjà en place. Lorsque vous êtes prêts à passer à l’échelle, Adobe apporte la technologie et l’expertise nécessaires pour faire de l’IA un véritable avantage concurrentiel durable.
À propos d’Adobe
Adobe accompagne les entreprises dans la création d’expériences digitales à fort impact. Notre portefeuille de produits et services dédiés à l’expérience client aide les entreprises à contextualiser chaque interaction, à cerner les besoins immédiats de chaque client et à concevoir et à diffuser des expériences digitales qui renforcent la fidélité et stimulent la croissance. Pour en savoir plus, rendez-vous sur adobe.com.
À propos d’Incisiv
Incisiv propose une intelligence sectorielle sur la consommation mondiale, le commerce et la technologie. La société aide les entreprises à traverser leur transformation, à évaluer les solutions disponibles et à libérer leur potentiel de croissance, en leur apportant des informations prescriptives à destination de leurs équipes et de leurs agents.
Recommandations de lecture