Strategia
Visione chiara dell’IA con definizione delle responsabilità e degli impegni di investimento.


I leader dei servizi finanziari riconoscono un enorme potenziale nell’IA, ma il solo investimento non basta a generare impatto. Questo report analizza il modello operativo necessario per scalare l’IA e le cinque decisioni che distinguono gli AI Leader.
Le organizzazioni di servizi finanziari stanno implementando l’intelligenza artificiale (IA) in ambiti quali l’acquisizione clienti, il marketing del ciclo di vita, l’onboarding digitale, la comunicazione con i clienti, la personalizzazione delle offerte e le esperienze abilitate dai consulenti. Questa adozione si estende a funzioni bancarie, assicurative, di pagamento e di gestione patrimoniale. La domanda centrale è se i modelli operativi a supporto di queste implementazioni stiano evolvendo allo stesso ritmo. Per molte organizzazioni, la risposta è no.
Le iniziative di IA spesso avanzano all’interno di singole funzioni. I team di banca retail, marketing assicurativo, gestione patrimoniale, rischio, compliance e tecnologia possono operare con sistemi diversi, avere priorità differenti e seguire calendari di revisione separati. I requisiti di idoneità, gli obblighi di divulgazione, i controlli sul rischio dei modelli e le normative regionali sulla promozione finanziaria aggiungono salvaguardie necessarie, ma i passaggi sequenziali tra funzioni possono rendere difficile testare, perfezionare e scalare le applicazioni rivolte ai clienti. I responsabili marketing possono quindi avere una visibilità limitata sull’intero portafoglio di attività legate all’IA.
I processi progettati per cicli di sviluppo prodotto e di conformità normativa più lenti faticano a supportare le esigenze dell’IA: iterazione rapida, diritti decisionali chiari, dati condivisi e misurazione continua. In assenza di queste basi, i deployment di successo restano isolati e giustificare gli investimenti diventa sempre più difficile.
Questo report analizza le cinque decisioni sul modello operativo adottate dagli IA Leader più performanti dello studio. Nel loro insieme, offrono ai responsabili marketing dei servizi finanziari un framework pratico per generare maggiore valore dagli investimenti già in corso.
Ashley Cheretes
Il report si basa su una ricerca globale condotta da Incisiv per conto di Adobe.
MERCATI COPERTI
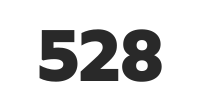
Australia e Nuova Zelanda, Europa centrale, India, Giappone, America Latina, Medio Oriente, Nord America, Asia sud-orientale, Corea del Sud, Regno Unito (UK) e Irlanda, ed Europa occidentale.
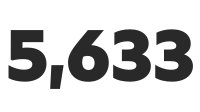
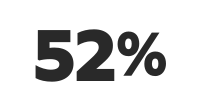
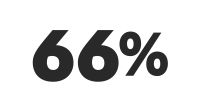
I 342 IA Leader citati in questo report provengono dalla popolazione totale dello studio, composta da 5.633 dirigenti senior in 12 settori. Costituiscono un gruppo globale e trasversale ai settori, non specifico ai servizi finanziari, e rappresentano il benchmark per confrontare le performance nel settore dei servizi finanziari.
Per ogni organizzazione, la valutazione ha coperto sei pilastri del modello operativo, ciascuno con un punteggio su una scala da 1 a 5. I sei punteggi confluiscono in un indice composito di maturità del modello operativo (OMM), che offre una misura coerente delle strutture e delle pratiche a supporto dell’adozione dell’IA.
Strategia
Visione chiara dell’IA con definizione delle responsabilità e degli impegni di investimento.

Struttura
Gestione dedicata dell’IA con autorità sul budget.

Persone
Ruoli e cultura in evoluzione per un ambiente abilitato all’IA.

Governance
Framework di rischio calibrati per la velocità dell’IA.

Tecnologia
Infrastruttura costruita per la scalabilità, non solo per i progetti pilota.

Flussi di lavoro
L’IA integrata nel modo in cui si lavora davvero.
Per qualificarsi come Leader, un’organizzazione doveva soddisfare due criteri: ottenere un composito OMM superiore alla soglia del primo quartile pari a 3,27 e operare nella fase di espansione o trasformazione dell’adozione dell’IA. Applicando entrambi i criteri, abbiamo identificato 342 Leader in 12 settori, pari al 6% dei 5.633 intervistati.
Queste organizzazioni hanno definito strutture di ownership, governance, framework di misurazione, basi tecnologiche, talenti, cultura e modalità di lavoro necessari per rendere l’adozione dell’IA ripetibile e sostenibile. Questa designazione riflette la maturità misurata del modello operativo e la fase di adozione, non l’autovalutazione delle performance da parte degli intervistati, gli investimenti in IA o il numero di progetti pilota avviati.
Nell’ambito della ricerca globale di Adobe, 342 organizzazioni si sono distinte per maturità nel deployment dell’IA e nel modello operativo. Questo gruppo cross-industry di Leader dell’IA offre un punto di riferimento per i servizi finanziari e mette in luce cinque decisioni chiave che trasformano gli investimenti in IA in un impatto duraturo.

I Leader dell’IA hanno 4,7 volte più probabilità rispetto alle organizzazioni del settore dei servizi finanziari di avere un responsabile IA formale con titolo e autorità di budget, garantendo una chiara responsabilità per le priorità e le decisioni che attraversano i confini aziendali e funzionali.

I Leader dell’IA definiscono il framework di Return on Investment (ROI) prima del deployment. Tra i Leader, il 44% misura il ROI dell’IA in modo esaustivo, rispetto al 14% delle organizzazioni del settore dei servizi finanziari, disponendo così di evidenze più solide a supporto delle decisioni di finanziamento, scaling e investimento futuro.

Tra i Leader dell’IA, l'81% opera con relazioni business-IT collaborative o integrate, rispetto al 25% delle organizzazioni del settore dei servizi finanziari. Obiettivi e responsabilità condivisi aiutano entrambe le parti a risolvere insieme le problematiche relative a dati, tecnologia, governance e misurazione.

I Leader dell’IA considerano i risultati deludenti come informazioni utili a migliorare il deployment successivo. Mentre il 29% delle organizzazioni del settore dei servizi finanziari mostra pattern di fallimento distruttivi, legati alla ricerca di colpe o alla ripetizione degli errori, tra i Leader tale percentuale è inferiore all'1%.

Tra i Leader, il 42% indica l’individuazione e il coinvolgimento di promotori interni come l’azione culturale più efficace, davanti al supporto della leadership esecutiva (16%) e alla formazione formale (11%). Questi professionisti esperti contribuiscono a trasformare l’adozione in pratiche replicabili.
PARTE UNO
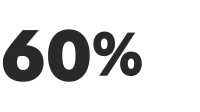
Tra le organizzazioni di servizi finanziari, il 60% si trova nel Frozen Middle, ovvero una situazione in cui l’IA è attiva all’interno delle singole funzioni, ma manca il coordinamento necessario per scalarla.
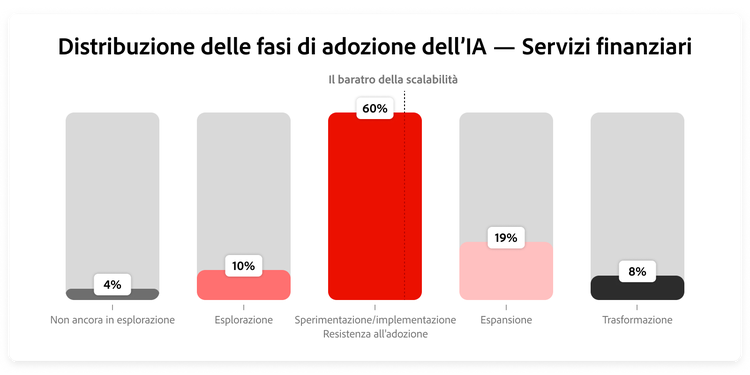
Le organizzazioni di servizi finanziari adottano l’IA un caso d’uso alla volta. I modelli di propensione dei potenziali clienti possono rientrare nell’acquisizione clienti, gli strumenti anti-churn nel lifecycle marketing e i contenuti per l’abilitazione dei consulenti nel wealth marketing. Ogni iniziativa avanza secondo i propri tempi, generando aree isolate di deployment difficili da collegare tra loro.
Il Frozen Middle descrive le organizzazioni in fase di sperimentazione o deployment che non hanno ancora definito il coordinamento necessario per scalare. Dati, apprendimenti e risultati rimangono confinati nelle singole funzioni, limitando la capacità dell’organizzazione di confrontare gli outcome, dimostrare il valore e replicare le applicazioni di successo nel banking, nell’assicurazione, nei pagamenti e nella gestione patrimoniale.
Per andare oltre questa fase occorre una ownership più chiara, un accesso condiviso ai dati di performance e diritti decisionali ben definiti tra marketing, tecnologia, risk e compliance. Servono anche flussi di lavoro che colleghino i segnali dei clienti tra canali e linee di business. Se si rinviano queste decisioni strutturali, i deployment isolati si moltiplicano, gli sforzi duplicati aumentano e i casi d’uso di successo diventano più difficili da scalare.
Quando esiste una titolarità, di norma si ferma ai confini della funzione.
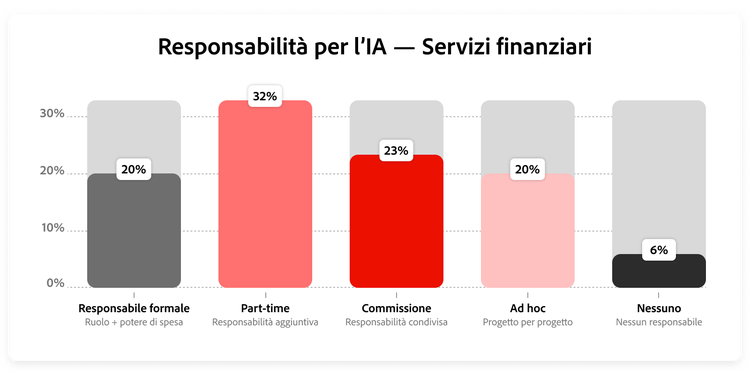
Le iniziative di IA nei servizi finanziari coprono il retail banking, l’assicurazione, la gestione patrimoniale, i pagamenti, il marketing, il risk, la compliance e la tecnologia. Quando la responsabilità si distribuisce tra questi gruppi, i team faticano a stabilire le priorità o a prendere decisioni vincolanti su risorse, accesso ai dati e deployment.
Un’iniziativa di lifecycle marketing può richiedere, ad esempio, dati comportamentali da una piattaforma di banking digitale, segnali dei relationship manager da un portale per consulenti e regole di personalizzazione determinate da requisiti di idoneità. In assenza di un responsabile con autorità trasversale sul progetto, i progressi dipendono dal raggiungimento di un accordo tra le funzioni, spesso attraverso revisioni sequenziali.
I responsabili part-time e i comitati possono coordinare le attività, ma i loro mandati si fermano spesso ai confini funzionali. Un CMO, un chief digital officer o un altro leader senior può garantire la responsabilità necessaria quando l’incarico include un titolo formale, un budget e autorità trasversale alle linee di business. Non si tratta di aggiungere un ulteriore livello di governance, bensì di designare un unico responsabile che possa definire le priorità, risolvere i conflitti e portare avanti le iniziative approvate.
La revisione della sicurezza elimina la quota più elevata in un singolo passaggio: 32 idee su 100.
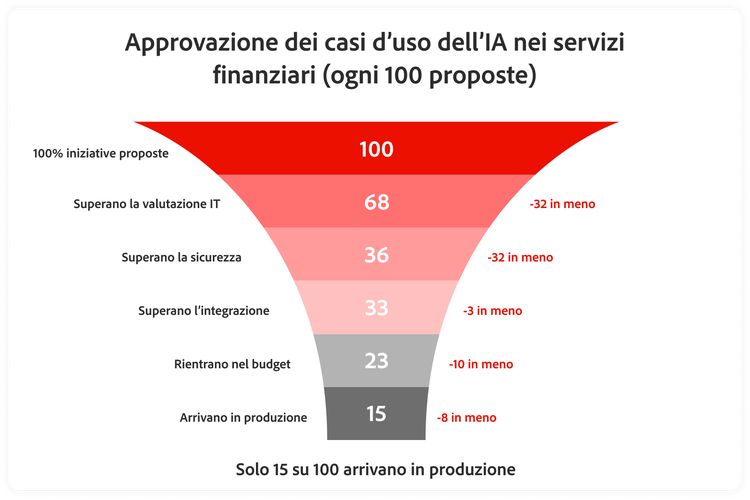
Portare un caso d’uso di IA dalla proposta alla produzione richiede decisioni trasversali a team di tecnologia, sicurezza, rischio, legale e compliance. L’indagine ha monitorato le richieste attraverso la valutazione IT, la revisione della sicurezza, la valutazione delle integrazioni, l’approvazione del budget e il lancio. Nei servizi finanziari, la revisione della sicurezza registra la quota più alta di rifiuti.
Queste revisioni valutano il rischio del modello, le problematiche di protezione dei dati, la complessità delle integrazioni, gli obblighi normativi, le implicazioni in termini di costi e la disponibilità operativa. Ogni verifica è necessaria, ma il processo può perdere di vista il risultato aziendale che l’iniziativa mira a migliorare.
Un modello di prevenzione del churn o uno strumento di propensione al cross-sell può dipendere dai dati del banking digitale, dall’attività dei consulenti, dall’idoneità al prodotto e dal consenso del cliente. Se questi requisiti emergono solo durante il processo di revisione, i team devono riprogettare il caso d’uso o abbandonarlo. Le organizzazioni possono migliorare la conversione del funnel coinvolgendo esperti di sicurezza, compliance e rischio del modello già nella fase di ideazione. Risolvere i diritti sui dati e i requisiti di validazione consente ai team di valutare insieme la fattibilità e il valore per il cliente prima che una proposta raggiunga una fase formale di revisione.
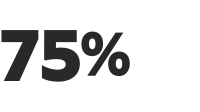
Il 75% delle organizzazioni del settore finanziario opera attraverso modelli relazionali basati su richieste sequenziali, anziché sulla collaborazione continua che l’IA richiede.
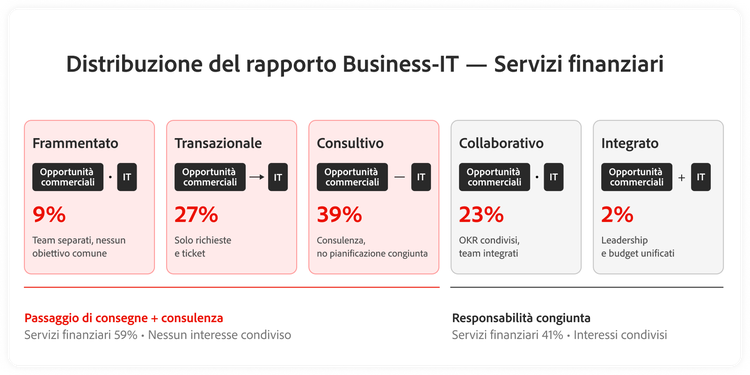
Gli esperti marketing del settore finanziario adattano senza sosta campagne, pubblico e offerte in base all’evoluzione del comportamento dei clienti. Sebbene l’IA aumenti la necessità di test e ottimizzazioni, la maggior parte delle organizzazioni gestisce la collaborazione tra business e IT attraverso passaggi sequenziali.
Che il rapporto sia compartimentato, transazionale o consulenziale, lo schema è simile: i team di business presentano richieste e i team tecnologici vi rispondono. Questo approccio riflette i tradizionali cicli di pianificazione, governance e revisione, ma risulta meno adatto alle iniziative basate sull’IA, che richiedono ai team di affrontare e risolvere problemi di accesso ai dati, integrazione, sicurezza e misurazione durante la distribuzione.
Quando i team di business e IT instaurano una relazione collaborativa e integrata, lavorano in partnership per definire il caso d’uso. Obiettivi e risultati chiave condivisi attribuiscono ai team marketing e tecnologici una responsabilità congiunta per la distribuzione e i risultati aziendali. Quando il responsabile dell’acquisizione clienti e il referente IT della piattaforma dati cliente condividono un obiettivo di retention o conversione, il briefing, le decisioni di sviluppo e la misurazione procedono nella stessa direzione. In questo modo, i problemi si risolvono durante la distribuzione, senza rimbalzare tra code e processi di approvazione.
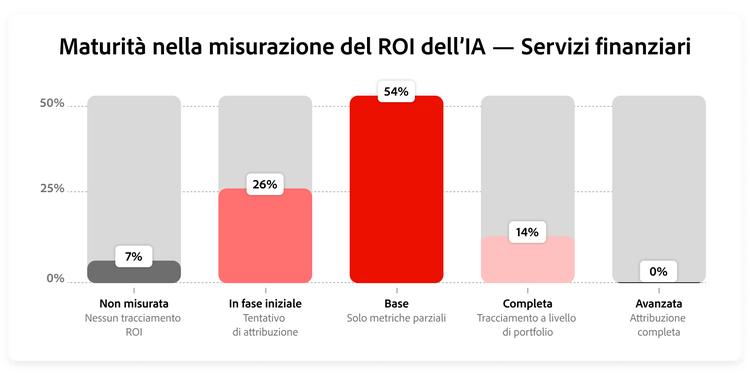
Le organizzazioni del settore finanziario ricorrono sempre più all’IA in ambiti come acquisizione, onboarding, personalizzazione, retention e coinvolgimento supportato da consulenti. Tuttavia, la misurazione si concentra spesso su attività ed efficienza. I team possono monitorare il numero di campagne avviate, clienti valutati, contenuti prodotti o ore risparmiate, senza verificare se l’IA abbia davvero migliorato la conversione, la retention, la quota di portafoglio o il valore del cliente.
Una misurazione efficace inizia prima del deployment. I team definiscono il risultato commerciale o per il cliente che si intende raggiungere, stabiliscono una baseline e concordano come misurare il contributo dell’IA. Una volta avviata un’iniziativa, le variazioni dei tassi di interesse, l’attività dei competitor, i lanci di prodotto e l’andamento stagionale del comportamento dei clienti rendono difficile ricostruire la baseline originale.
Questo aspetto è cruciale perché le implementazioni di IA comportano costi considerevoli in termini di tecnologia, sicurezza, conformità e governance. Senza prove concrete dei risultati, i responsabili marketing non possono confrontare i casi d’uso né giustificare gli investimenti nelle revisioni di budget. Un framework di misurazione pre-implementazione offre ai decisori una base coerente per valutare le prestazioni, indirizzare le risorse verso le applicazioni più efficaci e decidere quali iniziative migliorare, estendere alle diverse linee di business o interrompere.
Parte seconda
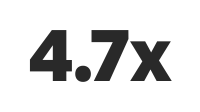
Le iniziative di IA nei servizi finanziari abbracciano marketing, dati, tecnologia, gestione del rischio, conformità e linee di business. Quando la responsabilità ricade su proprietari part-time, comitati o responsabili di progetto, nessuna singola persona potrebbe avere l’autorità necessaria per risolvere i conflitti relativi a priorità, budget, accesso ai dati o requisiti normativi.
I Leader colmano questa lacuna nominando un responsabile dell’IA dedicato, con un titolo formale, un mandato chiaro e un’autorità di budget. I Leader hanno 4,7 volte più probabilità rispetto alle organizzazioni di servizi finanziari di adottare questa struttura. Il responsabile dell’IA può prendere decisioni trasversali quando le iniziative di acquisizione, onboarding, fidelizzazione o coinvolgimento dei consulenti si trovano di fronte a richieste di governance contrastanti.
La titolarità formale favorisce anche altri comportamenti tipici dei Leader. Un responsabile con piena responsabilità può definire obiettivi condivisi con i team tecnologici, richiedere framework di misurazione prima dell’implementazione e garantire la condivisione delle lezioni apprese tra le linee di business. Il ruolo richiede una portata trasversale alle funzioni, non anzianità. Un CMO o un chief digital officer può garantire questa portata quando il mandato si estende oltre una singola campagna o funzione. Le organizzazioni possono stabilire questa autorità all’interno delle strutture di reporting e governance senza avviare una riorganizzazione.
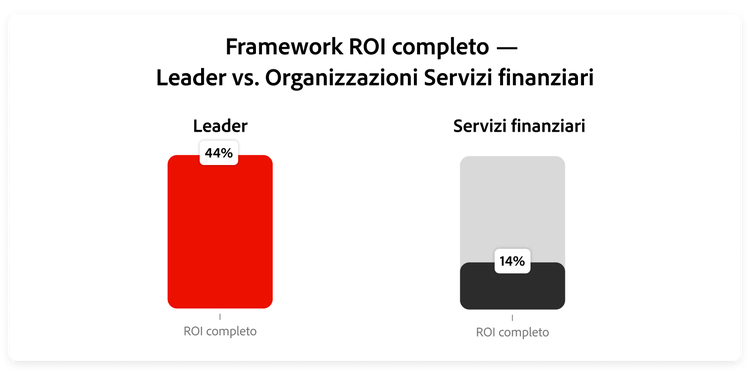
I leader del marketing hanno bisogno di prove concrete fin dalle prime fasi, per guidare le decisioni su finanziamenti e scalabilità. I Leader integrano la misurazione nel progetto di ogni caso d’uso dell’IA, anziché aggiungerla dopo il lancio. Tra i Leader, il 44% misura il Return on Investment (ROI) in modo esaustivo, rispetto al 14% delle organizzazioni di servizi finanziari. Ogni Leader misura le prestazioni dell’IA almeno a un certo livello.
Prima di implementare modelli di acquisizione, personalizzazione del ciclo di vita, targeting cross-sell o onboarding digitale, i Leader definiscono il risultato commerciale o per il cliente atteso. Le misure possono includere conversione, fidelizzazione, quota di portafoglio, coinvolgimento guidato dai consulenti, efficienza dei costi e tempi di ritorno del valore. Marketing, tecnologia, finanza e responsabili di canale si allineano sull’approccio di attribuzione e stabiliscono una baseline prima che i cambiamenti nel comportamento dei clienti influenzino le misurazioni delle prestazioni.
Il timing è fondamentale. Una volta che una campagna, un’offerta, una modifica al prodotto o un cambiamento di mercato incide sull’attività dei clienti, la baseline originale diventa difficile da ricostruire. La misurazione fin dal primo giorno offre ai Leader una base più solida per confrontare i casi d’uso, migliorare le prestazioni e determinare quali implementazioni meritano ulteriori finanziamenti. Fornisce inoltre ai leader del marketing prove concrete per le discussioni sul budget, aiutando le iniziative a progredire da implementazioni isolate a un’adozione consolidata nelle diverse aree di business.
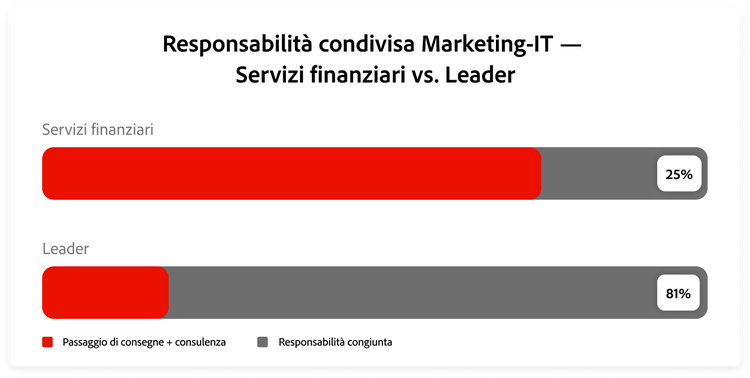
Le iniziative di marketing basate sull’IA dipendono da piattaforme dati cliente, portali per consulenti, sistemi di onboarding digitale, ambienti di analisi e altri sistemi tecnologici. I passaggi sequenziali generano attrito ogni volta che dati, supporto, verifiche di sicurezza o attività di misurazione devono transitare tra team diversi. Molte organizzazioni di servizi finanziari operano ancora a silos o in modo transazionale, e un’ulteriore quota lavora con un modello consulenziale, in cui l’IT fornisce indicazioni senza condividere la responsabilità dei risultati.
Tra i 342 Leader, le relazioni collaborative e integrate rappresentano la norma. I team di business, marketing, tecnologia, risk e compliance partecipano alla definizione di ogni caso d’uso, affrontando insieme fattibilità, controlli e valore per il cliente. Questo approccio sostituisce la logica della richiesta completata e trasferita da una funzione all’altra con brief condivisi e priorità concordate.
La responsabilità condivisa si estende lungo tutto il percorso, dalla consegna alla misurazione. Quando il responsabile dell’acquisizione clienti e il proprietario IT della piattaforma dati cliente condividono lo stesso obiettivo di conversione, le decisioni di sviluppo e le metriche di performance si allineano nella stessa direzione. I Leader costruiscono questa partnership attraverso obiettivi e risultati chiave condivisi, all’interno delle linee di reporting esistenti, eliminando la necessità di riorganizzazioni strutturali.
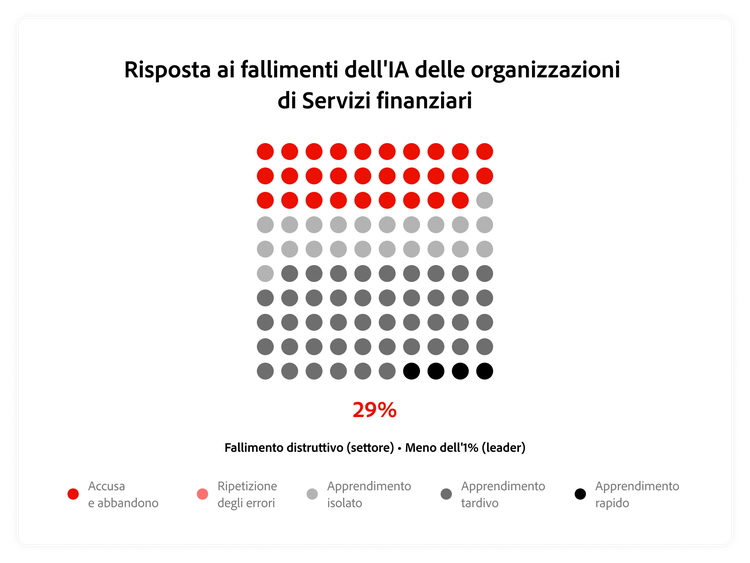
I team di marketing dei servizi finanziari operano in contesti di governance e conformità molto esigenti. Le campagne possono essere sottoposte a revisioni legali, di rischio, di idoneità, sulla privacy e sulle promozioni regionali. Quando un’iniziativa di IA non raggiunge gli obiettivi, i team rischiano di subire pressioni per rispettare le scadenze o evitare controlli. Un modello di churn difettoso o un consiglio di cross-sell inappropriato potrebbe così essere trattato come un problema isolato, anziché come segnale che l’organizzazione dovrebbe approfondire.
I Leader reagiscono in modo diverso. Analizzano cosa è successo, perché è accaduto e cosa deve cambiare prima del successivo deployment. Nel settore dei servizi finanziari, il 29% delle organizzazioni mostra pattern di fallimento distruttivi, caratterizzati dall’attribuzione di colpe o dalla ripetizione degli stessi errori. Tra i Leader, questa percentuale è inferiore all'1%. Questa differenza trasforma le performance insufficienti da una minaccia alla reputazione in una fonte di apprendimento operativo.
Una cultura dell’apprendimento si manifesta con chiarezza durante le revisioni operative periodiche. I senior leader dedicano tempo a discutere i risultati negativi, supportano i team che sollevano preoccupazioni e condividono le lezioni apprese nel banking, nelle assicurazioni, nei pagamenti e nella gestione patrimoniale. Questo approccio impedisce che una funzione ripeta gli errori di un’altra e aiuta i team a rafforzare modelli, controlli e flussi di lavoro prima di un’implementazione più ampia.
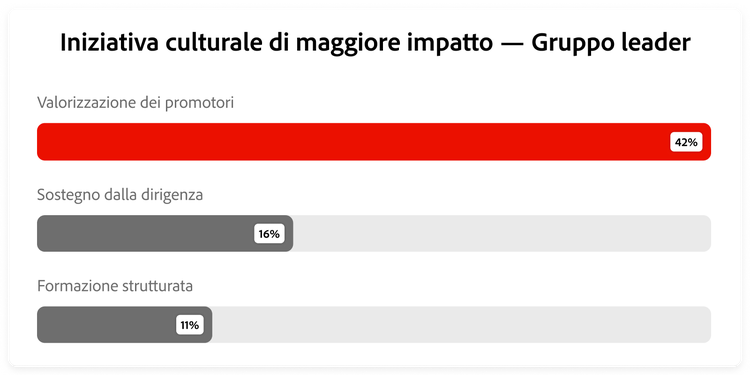
L’adozione dell’IA diventa più credibile quando i dipendenti vedono i colleghi utilizzarla con efficacia in contesti lavorativi familiari. Nel settore dei servizi finanziari, questi professionisti possono includere analisti del ciclo di vita che applicano segnali di churn, responsabili dell’acquisizione che migliorano i percorsi di onboarding o team di wealth marketing che utilizzano modelli di propensione per supportare il contatto con i consulenti. I loro risultati dimostrano come l’IA possa migliorare flussi di lavoro specifici, operando all’interno dei controlli esistenti.
I Leader identificano questi professionisti, ne riconoscono il contributo, assegnano loro un budget contenuto e l’autorità di estendere il proprio approccio ai team adiacenti. Tra i Leader, il 42% indica l’identificazione e il potenziamento dei campioni interni come l’azione culturale più efficace, davanti alla sponsorship esecutiva (16%) e alla formazione strutturata (11%). I campioni acquisiscono influenza dimostrando il valore del proprio lavoro, piuttosto che affidarsi a un approccio imposto dall’alto.
Il modello funziona al meglio quando le prove concrete si accompagnano a risorse riutilizzabili. Metodi di valutazione condivisi, indicazioni di governance e playbook operativi aiutano i campioni a trasferire le lezioni apprese senza trascurare i requisiti delle singole linee di business. Estendere l’operatività dei professionisti più esperti a livello interfunzionale accelera l’adozione, riduce la duplicazione degli esperimenti e consente alle applicazioni di successo di scalare su banking, assicurazioni, pagamenti e wealth management.
Queste azioni traducono i cinque comportamenti dei Leader in passi concreti per i responsabili marketing dei servizi finanziari. Si basano sulle capacità esistenti di business, marketing, dati, tecnologia, rischio e compliance, aiutando le organizzazioni a rafforzare la responsabilità e a scalare le applicazioni IA già testate, senza richiedere una revisione radicale delle strutture di governance o di reporting consolidate.
Designare un unico responsabile IA con autorità trasversale alle funzioni aziendali.
Nominare un dirigente con mandato formale e autorità sul budget, trasversale alle linee di business e alle funzioni coinvolte nell’IA. Il ruolo può spettare al CMO, al chief digital officer o a un altro senior leader, ma deve estendersi oltre una singola campagna o team. Conferire a questo responsabile l’autorità di definire le priorità, risolvere i conflitti che coinvolgono dati, tecnologia, rischio e compliance e prendere decisioni di investimento vincolanti. Le strutture di reporting esistenti possono rimanere invariate, ma la responsabilità non può restare distribuita.
Definire l’obiettivo atteso prima di avviare il prossimo deployment IA.
Definire il risultato commerciale o relativo al cliente prima di procedere con un caso d’uso IA. Stabilire una baseline rispetto al processo attuale e concordare le modalità di misurazione dei risultati. Marketing, finance, tecnologia e il responsabile della linea di business pertinente devono allinearsi sull’attribuzione prima del lancio. A seconda del caso d’uso, le metriche possono includere acquisizione, conversione, retention, share of wallet, coinvolgimento dei consulenti, efficienza dei costi o time to value. Documentare l’approccio di misurazione nel brief approvato per garantire che rimanga parte integrante dell’esecuzione.
Attribuire a marketing e tecnologia una responsabilità condivisa sui risultati.
Definite obiettivi condivisi per i team di marketing, tecnologia, dati, rischio e compliance in relazione alle iniziative di IA che attraversano le piattaforme cliente e le linee di business. Coinvolgete queste funzioni nella fase di definizione del caso d’uso, non quando il brief è già completato e ha raggiunto la fase di revisione. Assegnate una responsabilità condivisa sia per la delivery sia per i risultati attesi, che siano legati ai clienti o di natura commerciale. Obiettivi e risultati chiave condivisi dovrebbero coprire accesso ai dati, integrazione, controlli, lancio e misurazione, consentendo ai team di risolvere i problemi durante la delivery anziché instradarli attraverso una serie di richieste e approvazioni.
Trasformate le performance insufficienti dell’IA in apprendimento condiviso.
Rendete le discussioni sulle performance insufficienti dell’IA una componente standard delle revisioni di campagna, dei modelli e dei processi operativi. I responsabili senior del marketing devono identificare cosa è andato storto, supportare i team che segnalano i problemi e garantire che le lezioni apprese vengano documentate e condivise. Includete i casi di insuccesso legati a targeting, idoneità, qualità dei dati, contenuti e customer journey. Assegnate un responsabile per aggiornare il modello, il controllo, il flusso di lavoro o il playbook prima del deployment successivo. L’obiettivo non è normalizzare le performance scarse, ma evitare che lo stesso errore si ripeta altrove.
Valorizzate chi ha già fatto funzionare l’IA.
Individuate i professionisti che hanno già usato l’IA in modo efficace nell’acquisizione clienti, nel marketing del ciclo di vita, nell’onboarding, nella comunicazione con i clienti o nel coinvolgimento dei consulenti. Riconoscetene il contributo, assegnate loro un piccolo budget e l’autorità per estendere un flusso di lavoro consolidato a un team adiacente o a un’altra linea di business. Affiancate la loro esperienza pratica con metodi di valutazione riutilizzabili, indicazioni di governance e playbook di implementazione. Monitorate i risultati di ogni espansione e documentate le eventuali modifiche necessarie. Questo approccio trasforma esempi credibili in pratiche replicabili, preservando i controlli e il contesto necessari in tutto il settore dei servizi finanziari.
In conclusione
L’IA sta ridefinendo il modo in cui le aziende individuano i clienti, creano contenuti e orchestrano esperienze su ogni canale. Cogliere questo potenziale richiede molto più del semplice accesso ai modelli. Occorrono una base di dati unificata, una content supply chain integrata e la governance necessaria per implementare l’IA con sicurezza.
Adobe è nata per questo. Adobe Experience Platform raccoglie i dati del cliente come livello di intelligenza per l’IA, alimentando oltre un trilione di esperienze ogni anno. Adobe CX Enterprise si fonda su questa base per creare un sistema agentico end-to-end che orchestra l’intero ciclo di vita del cliente, dal primo contatto alla fidelizzazione nel lungo periodo. Una content supply chain integrata incorpora l’IA nei flussi di lavoro creativi e produttivi in modo diretto, ancorata agli standard del brand e a una governance condivisa.
Il risultato è un percorso chiaro che va oltre la sperimentazione dell’IA verso la concretizzazione del valore, fondato su un ecosistema aperto che si integra con gli strumenti già in uso nei team. Quando è il momento di scalare, Adobe mette a disposizione la tecnologia e l’esperienza necessarie per trasformare l’IA in un vantaggio competitivo sostenibile.
Adobe aiuta le organizzazioni a creare esperienze digitali di grande impatto. Il nostro portfolio di prodotti e servizi per la customer experience aiuta le aziende a contestualizzare ogni interazione, a capire le esigenze di ogni cliente in tempo reale e a progettare ed erogare esperienze capaci di costruire fidelizzazione e stimolare la crescita. Visita adobe.com per saperne di più.
Incisiv offre intelligence settoriale sul consumismo globale, il commercio e la tecnologia. Supporta le aziende nel gestire la trasformazione, valutare le soluzioni e stimolare la crescita, fornendo elementi di conoscenza prescrittivi a persone e agenti.