Estrategia
Visión clara de IA con responsabilidad asignada y compromisos de inversión.


Los líderes de servicios financieros reconocen el enorme potencial de la IA, pero la inversión por sí sola no genera impacto. Este informe analiza el modelo operativo necesario para escalar la IA y las cinco decisiones que distinguen a los líderes en IA.
Las organizaciones de servicios financieros aplican la inteligencia artificial (IA) en adquisición de clientes, marketing de ciclo de vida, incorporación digital, comunicación con el cliente, personalización de ofertas y experiencias asistidas por asesores. Esta adopción se extiende a la banca, los seguros, los pagos y la gestión patrimonial. La pregunta central es si los modelos operativos que respaldan estas implementaciones evolucionan al mismo ritmo. Para muchas organizaciones, la respuesta es no.
Las iniciativas de IA suelen avanzar dentro de funciones individuales. Los equipos de banca minorista, marketing de seguros, gestión patrimonial, riesgo, cumplimiento normativo y tecnología pueden operar con sistemas distintos, prioridades diferentes y calendarios de revisión propios. Los requisitos de idoneidad, las obligaciones de divulgación, los controles de riesgo del modelo y las normas regionales de promoción financiera añaden la protección necesaria, pero los traspasos secuenciales dificultan la prueba, el refinamiento y la escalabilidad de las aplicaciones orientadas al cliente. Por eso, los líderes de marketing pueden tener visibilidad limitada sobre el portafolio completo de actividad de IA.
Los procesos diseñados para ciclos más lentos de desarrollo de productos y regulación a menudo no logran satisfacer las necesidades de la IA: iteración ágil, derechos de decisión claros, datos compartidos y medición continua. Sin estas bases, las implementaciones exitosas quedan aisladas y resulta más difícil justificar la inversión.
Este informe examina cinco decisiones de modelo operativo adoptadas por los líderes en IA más destacados del estudio. En conjunto, ofrecen a los líderes de marketing en servicios financieros un marco práctico para generar mayor valor a partir de las inversiones ya en marcha.
Ashley Cheretes
Este informe se basa en una investigación global realizada por Incisiv en nombre de Adobe.
MERCADOS CUBIERTOS
Australia y Nueva Zelanda, Europa Central, India, Japón, América Latina, Medio Oriente, América del Norte, Sudeste Asiático, Corea del Sur, el Reino Unido (RU) e Irlanda, y Europa Occidental.
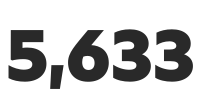
Los 342 líderes en IA mencionados en este informe provienen de una población total de estudio de 5 633 ejecutivos senior de 12 industrias. Conforman un grupo global e interdisciplinario, no específico de los servicios financieros, y sirven como referencia para comparar el desempeño en el sector.
Se evaluó a cada organización en seis pilares del modelo operativo, con una puntuación del 1 al 5 para cada pilar. Las seis puntuaciones se combinaron en un índice compuesto de madurez del modelo operativo (OMM), que ofrece una medida consistente de las estructuras y prácticas que respaldan la implementación de la IA.
Estrategia
Visión clara de IA con responsabilidad asignada y compromisos de inversión.

Estructura
Responsabilidad exclusiva sobre la IA con autoridad presupuestaria.

Personas
Roles y cultura en evolución para un entorno habilitado por IA.

Gobernanza
Marcos de riesgo calibrados para la velocidad de la IA.

Tecnología
Infraestructura diseñada para escalar, no solo para proyectos piloto.

Flujos de trabajo
IA integrada en los procesos reales de trabajo.
Para calificar como líder, una organización debía cumplir dos criterios: obtener un índice compuesto de OMM por encima del umbral del cuartil superior de 3,27 y operar en la etapa de expansión o transformación de la implementación de IA. Aplicando ambos criterios, identificamos 342 líderes en 12 sectores, equivalente al 6 % de los 5 633 encuestados.
Estas organizaciones establecieron las estructuras de responsabilidad, la gobernanza, los marcos de medición, las bases tecnológicas, el talento, la cultura y las formas de trabajo necesarios para que la implementación de IA sea repetible y sostenible. Esta designación refleja la madurez medida del modelo operativo y la etapa de implementación, no la autoevaluación del desempeño de los encuestados, el capital invertido en IA ni el número de proyectos piloto aislados lanzados.
En la investigación global de Adobe, 342 organizaciones destacaron tanto en implementación de IA como en madurez del modelo operativo. Este grupo multisectorial de líderes en IA ofrece un punto de referencia para los servicios financieros y revela cinco decisiones clave que permiten convertir la inversión en IA en un impacto sostenido.

Los líderes tienen 4,7 veces más probabilidades que las organizaciones de servicios financieros de contar con un responsable formal de IA con título y autoridad presupuestaria, lo que genera una rendición de cuentas clara para las prioridades y decisiones que trascienden los límites del negocio y las funciones.

Los líderes definen el marco de ROI antes de la implementación. Entre ellos, el 44 % mide el ROI de la IA de forma integral, frente al 14 % de las organizaciones de servicios financieros, lo que les brinda evidencia sólida para fundamentar las decisiones de financiamiento, escalado e inversión futura.

Entre los líderes, el 81 % opera con relaciones colaborativas o integradas entre negocio y TI, frente al 25 % de las organizaciones de servicios financieros. Los objetivos y la responsabilidad compartidos permiten a ambas partes resolver juntos los desafíos de datos, tecnología, gobernanza y medición.

Los líderes consideran el bajo rendimiento como información valiosa para mejorar los despliegues futuros. Mientras el 29 % de las organizaciones de servicios financieros muestra patrones destructivos de gestión de errores (como culpar a otros o repetir los mismos fallos), esa cifra entre los líderes es inferior al 1 %.

Entre los líderes, el 42 % identifica la búsqueda y el empoderamiento de referentes internos como su acción cultural más efectiva, por encima del patrocinio ejecutivo (16 %) y la capacitación formal (11 %). Estos profesionales con trayectoria comprobada contribuyen a convertir la adopción en prácticas replicables.
PARTE UNO
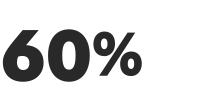
En el sector de servicios financieros, el 60 % de las organizaciones se encuentra en el estancamiento intermedio, lo que significa que la IA está activa en funciones individuales, pero la coordinación necesaria para escalarla sigue siendo limitada.
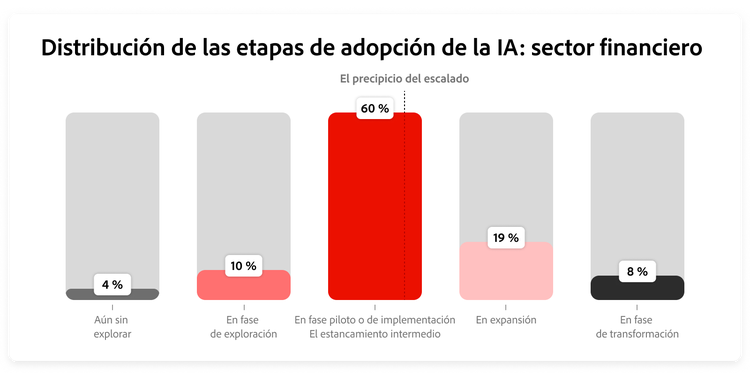
Las organizaciones de servicios financieros adoptan la IA un caso de uso a la vez. Los modelos de propensión de clientes potenciales pueden ubicarse dentro de la adquisición de clientes, las herramientas de prevención de abandono en el marketing del ciclo de vida, y el contenido para la habilitación de asesores en el marketing patrimonial. Cada iniciativa avanza según su propio cronograma, generando focos de despliegue difíciles de integrar.
El estancamiento intermedio describe a las organizaciones en fase de pilotaje o despliegue que aún no establecieron la coordinación necesaria para escalar. Los datos, aprendizajes y resultados permanecen dentro de cada función, lo que limita la capacidad de la organización para comparar resultados, demostrar valor y extender las aplicaciones exitosas a los segmentos de banca, seguros, pagos y gestión patrimonial.
Superar esta etapa requiere una definición más clara de responsabilidades, acceso compartido a datos de rendimiento y derechos de decisión bien delimitados en marketing, tecnología, riesgo y cumplimiento normativo. También exige flujos de trabajo que conecten las señales de los clientes a través de canales y líneas de negocio. Cuando estas decisiones estructurales se postergan, se acumulan despliegues aislados, aumentan los esfuerzos duplicados y los casos de uso exitosos se vuelven más difíciles de escalar.
Cuando existe un responsable, su autoridad suele detenerse en los límites de la función.
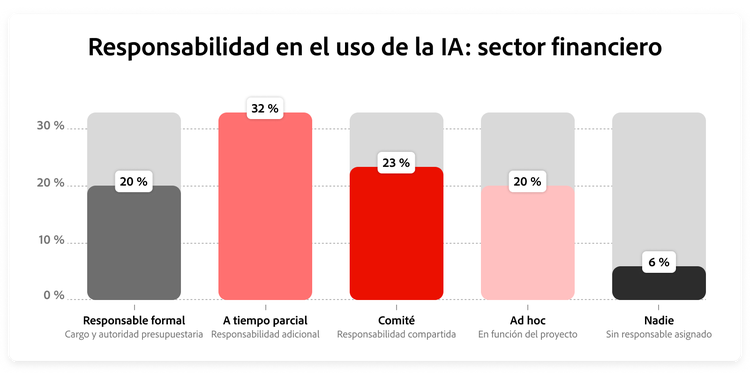
Las iniciativas de IA en los servicios financieros abarcan banca minorista, seguros, gestión patrimonial, pagos, marketing, riesgo, cumplimiento normativo y tecnología. Cuando la responsabilidad se distribuye entre todos estos grupos, los equipos pueden tener dificultades para resolver prioridades o tomar decisiones vinculantes sobre recursos, acceso a datos y despliegue.
Una iniciativa de marketing del ciclo de vida, por ejemplo, puede requerir datos de comportamiento de una plataforma de banca digital, señales del gestor de relaciones desde un portal de asesores, y reglas de personalización definidas por requisitos de idoneidad. Sin un responsable con autoridad sobre todo el trabajo, el avance depende de que las distintas funciones lleguen a un acuerdo, generalmente a través de revisiones secuenciales.
Los responsables a tiempo parcial y los comités pueden coordinar actividades, pero sus mandatos suelen limitarse a sus propias áreas funcionales. Un CMO, responsable digital u otro líder sénior puede asumir la responsabilidad necesaria cuando el nombramiento incluye un título formal, presupuesto y autoridad entre las líneas de negocio. Lo que se necesita es un único responsable con autoridad para fijar prioridades, resolver conflictos e impulsar las iniciativas aprobadas, no agregar otra capa de gobernanza.
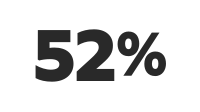
La revisión de seguridad es la que elimina la mayor proporción en una única etapa: 32 de cada 100 ideas.
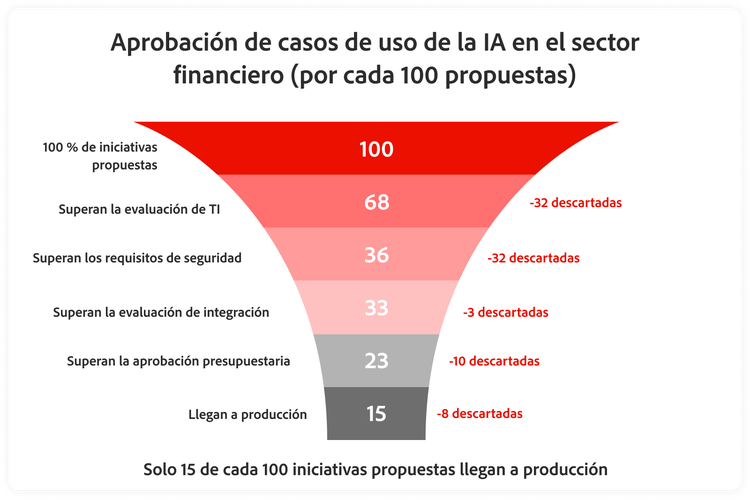
Llevar un caso de uso de IA desde la propuesta hasta la producción implica decisiones coordinadas entre los equipos de tecnología, seguridad, riesgo, jurídico y cumplimiento normativo. La encuesta rastreó las solicitudes a lo largo de la evaluación de TI, la revisión de seguridad, la evaluación de integración, la aprobación de presupuesto y el lanzamiento. En los servicios financieros, la revisión de seguridad concentra la mayor proporción de rechazos.
Estas revisiones evalúan el riesgo del modelo, las preocupaciones en materia de protección de datos, la complejidad de la integración, las obligaciones regulatorias, las implicaciones de costos y la preparación operativa. Cada verificación es necesaria; sin embargo, el proceso puede perder de vista el resultado de negocio que la iniciativa busca mejorar.
Un modelo de prevención del abandono o una herramienta de propensión a ventas cruzadas puede depender de datos de banca digital, actividad de asesores, elegibilidad de productos y consentimiento del cliente. Si estos requisitos emergen solo durante el proceso de revisión, los equipos deben rediseñar el caso de uso o descartarlo. Las organizaciones pueden mejorar la conversión del embudo involucrando a especialistas en seguridad, cumplimiento y riesgo de modelos desde la etapa de ideación. Resolver los derechos de datos y los requisitos de validación permite a los equipos evaluar conjuntamente la viabilidad y el valor para el cliente antes de que una propuesta llegue a una revisión formal.
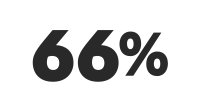
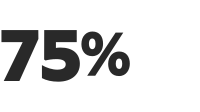
El 75 % de las organizaciones de servicios financieros opera a través de modelos de relación basados en solicitudes secuenciales, en lugar de la colaboración continua que la IA requiere.
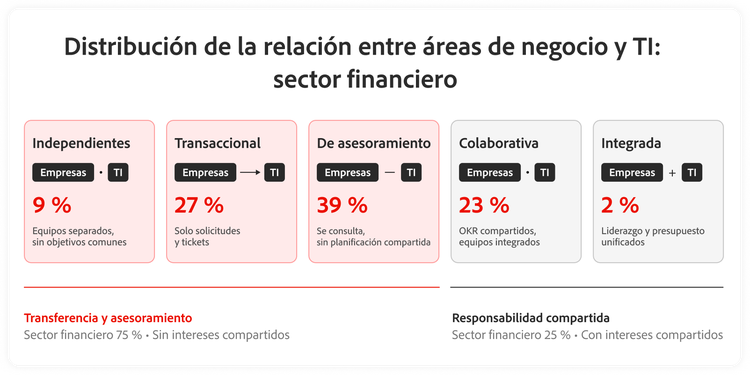
Los especialistas en marketing de servicios financieros ajustan continuamente campañas, públicos y ofertas conforme cambia el comportamiento del cliente. Aunque la IA incrementa la necesidad de pruebas y refinamiento, la mayoría de las organizaciones gestiona la colaboración entre negocio y TI a través de traspasos secuenciales.
Ya sea que la relación sea en silos, transaccional o consultiva, el patrón es similar: los equipos de negocio presentan solicitudes y los equipos de tecnología responden. Este enfoque refleja los ciclos tradicionales de planificación, gobernanza y revisión; sin embargo, resulta menos adecuado para las iniciativas de IA que requieren resolver problemas de acceso a datos, integración, seguridad y medición durante la entrega.
Cuando los equipos de negocio y TI mantienen una relación colaborativa e integrada, trabajan en conjunto para definir el caso de uso. Los objetivos y resultados clave compartidos otorgan a los equipos de marketing y tecnología una responsabilidad conjunta sobre la entrega y los resultados de negocio. Cuando quien lidera la adquisición de clientes y el responsable de TI de la plataforma de datos de clientes comparten una meta de retención o conversión, el briefing, las decisiones de desarrollo y la medición avanzan en la misma dirección. De este modo, los problemas pueden resolverse durante la entrega en lugar de circular entre colas y procesos de aprobación.
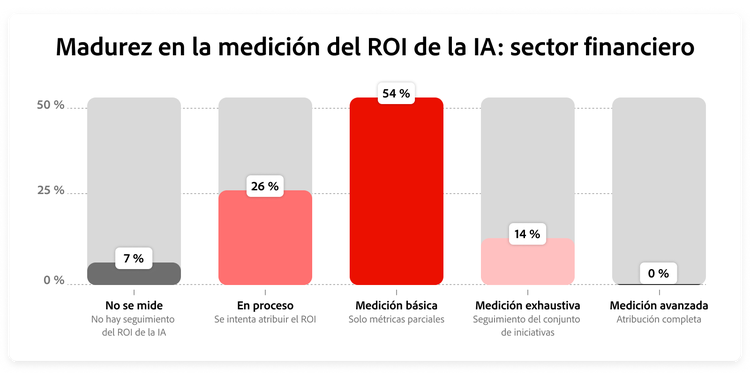
Las organizaciones de servicios financieros recurren cada vez más a la IA en adquisición, incorporación, personalización, retención e interacciones con respaldo de asesores. Sin embargo, la medición suele centrarse en la actividad y la eficiencia. Los equipos pueden registrar campañas lanzadas, clientes calificados, contenido producido u horas ahorradas sin determinar si la IA mejoró la conversión, la retención, la cuota de cartera o el valor del cliente.
Una medición sólida empieza antes de la implementación. Los equipos definen el resultado comercial o de cliente esperado, establecen una línea base y acuerdan cómo se evaluará la contribución de la IA. Una vez que la iniciativa está en marcha, los cambios en las tasas de interés, la actividad de la competencia, los lanzamientos de productos y el comportamiento estacional del cliente pueden dificultar la reconstrucción de esa línea base original.
Esto es fundamental porque la implementación de IA conlleva costos considerables en tecnología, seguridad, cumplimiento normativo y gobernanza. Sin evidencia sólida de los resultados, los responsables de marketing no pueden comparar casos de uso ni defender la continuidad de las inversiones en las revisiones presupuestarias. Un marco de medición previo a la implementación ofrece a quienes toman decisiones una base consistente para evaluar el rendimiento, dirigir recursos hacia las aplicaciones más eficaces y determinar qué iniciativas deben mejorarse, expandirse en todas las líneas de negocio o suspenderse.
Parte dos
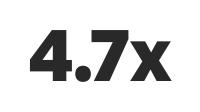
Las iniciativas de IA en servicios financieros abarcan marketing, datos, tecnología, riesgos, cumplimiento normativo y líneas de negocio. Cuando la responsabilidad recae en responsables a tiempo parcial, comités o líderes de proyecto, es posible que ninguna persona tenga la autoridad suficiente para resolver los conflictos relacionados con prioridades, presupuestos, acceso a datos o requisitos regulatorios.
Los líderes abordan esta brecha designando a un responsable de IA con título formal, mandato y autoridad presupuestaria. La probabilidad de que los líderes cuenten con esta estructura es 4,7 veces mayor que en las organizaciones de servicios financieros. El responsable de IA puede tomar decisiones transversales cuando las iniciativas de adquisición, incorporación, retención o interacción con asesores se enfrentan a exigencias de gobernanza en competencia.
La titularidad formal también favorece otros comportamientos propios de los líderes. Un responsable con rendición de cuentas puede establecer objetivos compartidos con los equipos de tecnología, exigir marcos de medición antes de la implementación y garantizar que las lecciones aprendidas se compartan en todas las líneas de negocio. El rol requiere alcance transversal, no antigüedad. Un CMO o responsable digital puede aportar ese alcance cuando el mandato se extiende más allá de una campaña o función específica. Las organizaciones pueden establecer esta autoridad dentro de sus estructuras de reporte y gobernanza sin necesidad de una reorganización.
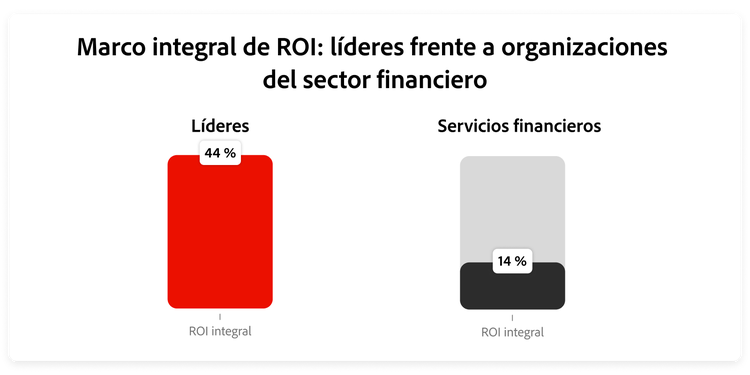
Los responsables de marketing necesitan evidencia temprana para orientar las decisiones de financiamiento y escalado. Los líderes incorporan la medición en el diseño de cada caso de uso de IA, en lugar de agregarla después del lanzamiento. Entre los líderes, el 44 % mide el ROI de manera integral, frente al 14 % de las organizaciones de servicios financieros. Todos los líderes miden el rendimiento de la IA en algún nivel.
Antes de implementar modelos de adquisición, personalización del ciclo de vida, segmentación de venta cruzada o incorporación digital, los líderes definen el resultado previsto para el cliente o el resultado comercial esperado. Las métricas pueden incluir conversión, retención, participación de cartera, interacción liderada por asesores, eficiencia de costos y tiempo hasta obtener valor. Los equipos de marketing, tecnología, finanzas y los responsables de canales se alinean en el enfoque de atribución y establecen una línea base antes de que los cambios en el comportamiento del cliente afecten las mediciones de rendimiento.
El momento es crucial. Una vez que una campaña, oferta, cambio de producto o movimiento del mercado afecta la actividad del cliente, resulta difícil reconstruir la línea base original. La medición desde el primer día ofrece a los líderes una base más clara para comparar casos de uso, mejorar el rendimiento y determinar qué implementaciones justifican una financiación adicional. Además, proporciona a los responsables de marketing la evidencia necesaria para las discusiones presupuestarias, lo que ayuda a que las iniciativas avancen de implementaciones aisladas a una adopción sostenida en todas las líneas de negocio.
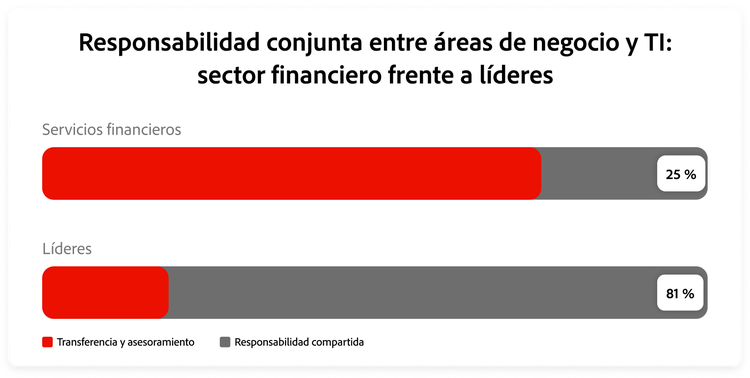
Las iniciativas de marketing respaldadas por IA dependen de plataformas de datos de clientes, portales de asesores, sistemas de incorporación digital, entornos de análisis y otros sistemas tecnológicos. Las transferencias secuenciales generan fricciones cuando los datos, el soporte, las revisiones de seguridad o las actividades de medición deben pasar de un equipo a otro. Muchas organizaciones de servicios financieros siguen siendo aisladas o transaccionales, y una parte adicional opera en un modelo consultivo, donde TI brinda asesoramiento sin compartir la responsabilidad sobre los resultados.
Entre los 342 Líderes, las relaciones colaborativas e integradas son la norma. Los equipos de negocios, marketing, tecnología, riesgo y cumplimiento participan en la definición de cada caso de uso, lo que les permite abordar juntos la viabilidad, los controles y el valor para el cliente. Este enfoque reemplaza las solicitudes que pasan de una función a otra por briefs compartidos y prioridades acordadas en conjunto.
La responsabilidad compartida se mantiene durante la implementación y la medición. Cuando quien lidera la adquisición de clientes y el responsable de TI de la plataforma de datos de clientes comparten el mismo objetivo de conversión, las decisiones de desarrollo y las métricas de rendimiento apuntan en la misma dirección. Los Líderes establecen esta colaboración mediante objetivos y resultados clave dentro de las líneas de reporte existentes, sin necesidad de reorganización estructural.
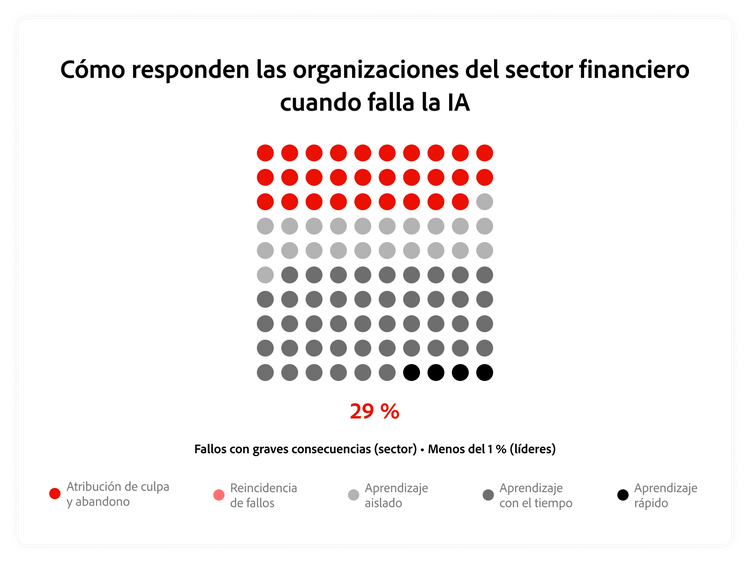
Los equipos de marketing de servicios financieros operan dentro de exigentes procesos de gobernanza y cumplimiento. Las campañas pueden pasar por revisiones legales, de riesgo, de idoneidad, de privacidad y de promoción regional. Cuando una iniciativa de IA no alcanza los resultados esperados, los equipos pueden sentir presión para proteger los plazos o evitar el escrutinio. Un modelo de abandono defectuoso o una recomendación de venta cruzada inapropiada puede tratarse entonces como un problema aislado, en lugar de ser una señal de que la organización debe investigar más a fondo.
Los Líderes responden de otra manera. Analizan qué ocurrió, por qué ocurrió y qué debe cambiar antes del próximo despliegue. En el sector de servicios financieros, el 29 % de las organizaciones muestra patrones de fracaso destructivos caracterizados por culpas o repetición de errores. Entre los Líderes, esa cifra es inferior al 1 %. Esta diferencia transforma el bajo rendimiento: deja de ser una amenaza reputacional y se convierte en una fuente de aprendizaje operativo.
Una cultura de aprendizaje se hace visible durante las revisiones operativas periódicas. La alta dirección dedica tiempo a analizar los resultados débiles, respaldar a los equipos que expresan inquietudes y compartir lecciones aprendidas en banca, seguros, pagos y gestión patrimonial. Este enfoque evita que una función repita los errores de otra y ayuda a los equipos a fortalecer los modelos, los controles y los flujos de trabajo antes de una implementación más amplia.
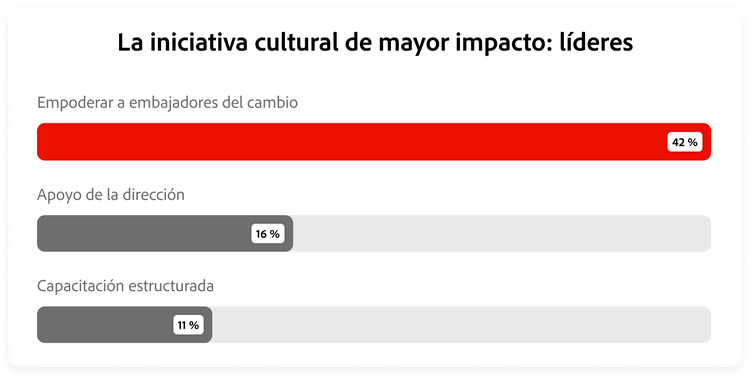
La adopción de la IA gana credibilidad cuando los empleados ven a sus colegas utilizarla de manera efectiva en contextos laborales conocidos. En el sector de servicios financieros, estos profesionales pueden incluir analistas del ciclo de vida que aplican señales de abandono, gerentes de adquisición que mejoran los procesos de incorporación, o equipos de marketing patrimonial que utilizan modelos de propensión para respaldar el alcance de los asesores. Sus resultados demuestran cómo la IA puede mejorar flujos de trabajo específicos dentro de los controles existentes.
Los Líderes identifican a estos profesionales y les ofrecen reconocimiento, un presupuesto modesto y la autoridad para extender su enfoque a equipos adyacentes. Entre los Líderes, el 42 % señala que identificar y empoderar a los referentes internos es su acción cultural más efectiva, por delante del patrocinio ejecutivo, con un 16 %, y la capacitación formal, con un 11 %. Los referentes ganan influencia al demostrar valor, en lugar de depender de un enfoque impuesto desde el centro.
El modelo genera mejores resultados cuando las evidencias se combinan con recursos reutilizables. Los métodos de evaluación compartidos, las orientaciones de gobernanza y los manuales de implementación ayudan a los referentes internos a transferir aprendizajes sin perder de vista los requisitos de cada línea de negocio. Dotar a los profesionales con experiencia probada de alcance multifuncional acelera la adopción, reduce la experimentación redundante y permite que las aplicaciones exitosas escalen en banca, seguros, pagos y gestión patrimonial.
Estas acciones convierten los cinco comportamientos de los líderes en pasos concretos para quienes dirigen el marketing en servicios financieros. Se apoyan en las capacidades existentes de negocio, marketing, datos, tecnología, riesgo y cumplimiento normativo, y ayudan a las organizaciones a fortalecer la rendición de cuentas y a escalar las aplicaciones de IA que ya funcionan, sin necesidad de rediseñar por completo las estructuras de gobernanza o los esquemas de reporte establecidos.
Designa un responsable de IA con autoridad en todas las funciones del negocio.
Asigna a un ejecutivo o ejecutiva con mandato formal y autoridad presupuestaria sobre las líneas de negocio y funciones involucradas en IA. El cargo puede recaer en el CMO, el director o directora digital, u otro alto directivo o directiva, pero su alcance debe ir más allá de una sola campaña o equipo. Esta persona debe tener autoridad para establecer prioridades, resolver conflictos relacionados con datos, tecnología, riesgo y cumplimiento normativo, y tomar decisiones de inversión vinculantes. Las líneas de reporte existentes pueden mantenerse, pero la responsabilidad no puede seguir distribuida.
Define el resultado esperado antes de lanzar el próximo despliegue de IA.
Antes de avanzar con un caso de uso de IA, define el resultado comercial o de cliente que se espera alcanzar. Establece una línea base con respecto al proceso actual y acuerda cómo se medirán los resultados. Marketing, finanzas, tecnología y el responsable de la línea de negocio correspondiente deben alinearse en la atribución antes del lanzamiento. Según el caso de uso, las métricas pueden incluir adquisición, conversión, retención, participación en la cartera del cliente, interacción con asesores, eficiencia de costos o tiempo hasta la generación de valor. Documenta el enfoque de medición en el brief aprobado para garantizar que permanezca integrado en la entrega.
Establece responsabilidad conjunta entre marketing y tecnología por los resultados.
Establece objetivos compartidos para las iniciativas de IA entre los equipos de marketing, tecnología, datos, riesgo y cumplimiento normativo que abarquen plataformas de cliente y líneas de negocio. Reúne estas funciones cuando se esté definiendo el caso de uso, no después de que el brief completo llegue a la etapa de revisión. Asigna responsabilidad conjunta tanto por la ejecución como por el resultado comercial o de cliente previsto. Los objetivos y resultados clave compartidos deben contemplar acceso a datos, integración, controles, lanzamiento y medición, de modo que los equipos resuelvan los inconvenientes durante la ejecución en lugar de derivarlos a través de una cadena de solicitudes y aprobaciones.
Convierte el bajo rendimiento de la IA en aprendizaje colectivo.
Incorpora las conversaciones sobre el bajo rendimiento de la IA como parte habitual de las revisiones de campaña, modelo y operaciones. Quienes lideren el marketing deben identificar qué salió mal, apoyar a los equipos que detectan problemas y garantizar que las lecciones aprendidas se documenten y compartan. Incluye los fallos relacionados con la segmentación, la adecuación, la calidad de los datos, el contenido y los recorridos de cliente. Asigna un responsable para actualizar el modelo, el control, el flujo de trabajo o el manual antes del próximo despliegue. El objetivo es evitar que el mismo fallo se repita en otro contexto, sin normalizar el bajo rendimiento.
Empodera a quienes ya lograron que la IA funcione.
Identifica a los profesionales que ya utilizaron la IA de manera efectiva en la adquisición de cliente, el marketing del ciclo de vida, la incorporación, la comunicación con clientes o la interacción con asesores. Otórgales reconocimiento, un presupuesto inicial y autoridad para extender un flujo de trabajo probado a un equipo o línea de negocio adyacente. Combina su experiencia práctica con métodos de evaluación reutilizables, orientaciones de gobernanza y manuales de implementación. Registra el resultado de cada expansión y documenta los ajustes necesarios. Este enfoque convierte ejemplos concretos en prácticas replicables, preservando los controles y el contexto que requiere el sector de servicios financieros.
Conclusión
La IA está redefiniendo cómo las empresas descubren clientes, crean contenido y orquestan experiencias en todos los canales. Para aprovechar ese potencial, el acceso a los modelos no es suficiente. Se necesita una base de datos unificada, un content supply chain conectado y la gobernanza necesaria para implementar la IA con confianza.
Para eso está diseñado Adobe. Adobe Experience Platform integra los datos de clientes como capa de inteligencia para la IA, impulsando más de un billón de experiencias al año. Adobe CX Enterprise se construye sobre esa base para crear un sistema agéntico de extremo a extremo que orquesta el ciclo de vida del cliente completo, desde la primera interacción hasta la lealtad a largo plazo. Un content supply chain integrado incorpora la IA directamente en los flujos de trabajo creativos y de producción, fundamentado en los estándares de marca y una gobernanza compartida.
El resultado es un camino claro hacia la materialización del valor, más allá de la experimentación con IA, construido sobre un ecosistema abierto que funciona junto a las herramientas que los equipos ya utilizan. Cuando llegue el momento de escalar, Adobe aporta la tecnología y la experiencia necesarias para convertir la IA en una ventaja competitiva sostenible.
Adobe empodera a las organizaciones para crear experiencias digitales de alto impacto. Nuestra cartera de Productos y Servicios de experiencia del cliente ayuda a las empresas a contextualizar cada interacción, comprender qué necesita cada cliente en el momento preciso, y diseñar y brindar experiencias digitales que fomenten la lealtad e impulsen el crecimiento. Visita adobe.com para saber más.
Incisiv ofrece inteligencia sectorial sobre el consumismo global, el comercio y la tecnología. Ayuda a las empresas a navegar la transformación, evaluar soluciones y desbloquear el crecimiento, entregando datos prescriptivos a sus equipos y agentes.