B2B業界におけるAIの価値拡大
多くのB2B企業がAIへの投資を進める一方、試験的な取り組みを継続的なビジネス価値に転換できずにいます。アドビのグローバル調査では、前進を阻む組織運営モデルのギャップ、リーダーが実践する差別化要因、そしてAIをパイプライン、顧客維持、顧客拡大に結びつける5つのアクションを解説します。
エグゼクティブサマリー
B2BにおけるAI対応力は組織運営モデルの問題
B2Bリーダーにとって、AI対応力はもはやモデルへのアクセスやパイロット数の問題ではありません。AIの取り組みはすでに広く行われています。継続的な展開を実現するには、その基盤となる組織運営モデルが鍵となります。明確なオーナーシップ、実効性のある指標管理、連携した意思決定、そしてマーケティングとカスタマーエクスペリエンスを営業、レベニューオペレーション、カスタマーサクセス、データ、テクノロジー、オペレーションと結びつけるワークフローの構築が不可欠です。
アドビとIncisivは、7つの業界、11の市場にわたる1,501人のシニアB2Bエグゼクティブを対象に調査を実施しました。これは25件以上の詳細インタビューに裏付けられた、5,633人のエグゼクティブによる全業界横断調査の一部です。取り組みから継続的な価値創出へと移行できた企業に共通していたのは、構造的な変革でした。AIをビジネス成果に結びつけるオーナーシップ、測定、連携の仕組みを構築していたのです。
「AIの
取り組みと AIの 価値の ギャップは、 技術的な 問題では ありません。 成果の 責任を 誰が 担い、 開始前に ベースラインを 測定していたか どう かで 決まります。 多くの B2B 企業は その どちらも 備えて おらず、 どんな モデルも その ギャップを 埋める ことは できません。」
ジョナサン
アドビ グ
B2B
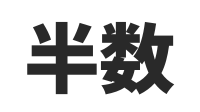
B2B企業の半数以上がパイロットまたは展開段階にあり、AIツールを活用して初期成果を上げています。しかし、全部門にわたる継続的な展開には至っていない企業も多くあります。
継続的な
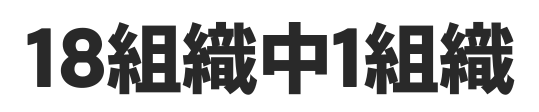
B2B企業の中で、AIの正式な所有権、ビジネスとITの連携関係、そして包括的なROI測定のすべてを兼ね備えているのは18社に1社に過ぎません。最も大きなギャップは所有権にあり、グローバルリーダーのベンチマークはB2B平均の5倍以上に達しています。
B2B業界におけるAI導入の現状
AIの導入はB2B回答企業全体で進んでいますが、再現性のある展開に向けた進捗はまだ不均一です。このセクションでは、導入ステージの集中度、4つのオペレーティングモデルセグメント、そしてB2Bの準備状況を支える6つの柱のプロファイルを考察します。
停滞する中間層
B2B企業の半数以上が、パイロットまたは展開のステージにあります。ツールは稼働し、アプリケーションは早期の成果を生み出し、新たな取り組みも計画されています。しかし、こうした活動があるだけで、成功したユースケースを部門全体に拡張したり、商業的な成果と結びつけることができるという保証にはなりません。
マーケティング、営業、カスタマーサクセスの各チームは、それぞれ独立してアプリケーションを推進する傾向があります。所有権、測定指標、データアクセス、意思決定権が分散したままでは、得られた知見や成果は各チーム内に留まります。その結果、ユースケースの比較、ROIの実証、そしてどのワークフローへ投資すべきかの判断が困難になります。パイロットおよび展開ステージへの集中は、回答企業全体に共通するオペレーティングモデル上の課題であり、すべての業界が同じ障壁に直面していることを示すものではありません。
4つのセグメント
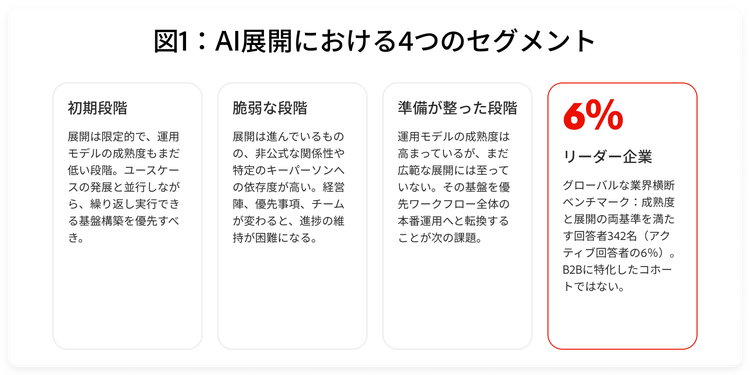
展開ステージとオペレーティングモデルの成熟度を組み合わせて評価することで、それぞれ異なる軌跡とリスクを持つ4つのセグメントが明確になります。このフレームワークは、両方の観点で初期段階にある組織と、より強固な体制、より広範な展開、またはその両方を備えた組織を区別します。これにより、導入ステージだけを準備状況の完全な指標とは見なしません。
柱のプロファイル
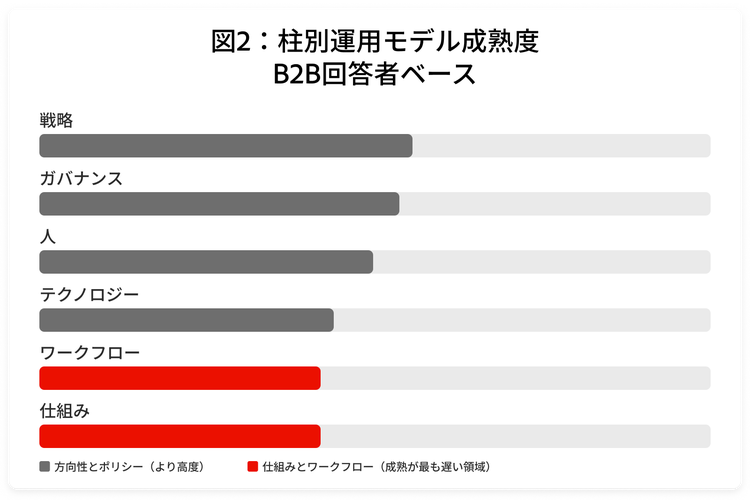
B2Bの柱のプロファイルでは、構造やワークフローよりも戦略とガバナンスが先行していることが示されています。回答者は、AIを軸としたチーム、役割、意思決定、日々の業務の体制を変えることよりも、方向性の設定とポリシーの確立において大きな進展を遂げています。
重要な
展開から拡大への移行こそ、多くのB2B企業がつまずく段階です。方向性や方針が固まるまで先送りにするのではなく、組織構造とワークフローをロードマップに組み込み、役割、意思決定権限、引き継ぎ、そして営業ワークフローを再設計する能力を今から構築していく ことが重要です。
B2B業界におけるAIスケールの課題
B2Bのワークフロー全体でAIをスケールするには、有望なユースケースが存在するだけでは不十分です。進捗は、アイデアがどのように優先順位付けされ、資金が確保され、測定され、評価され、統合されるかにかかっています。これらが、マーケティング、カスタマーエクスペリエンス、営業チーム全体での継続的な展開を困難にするオペレーティングモデルのギャップです。
パイロットのファネル
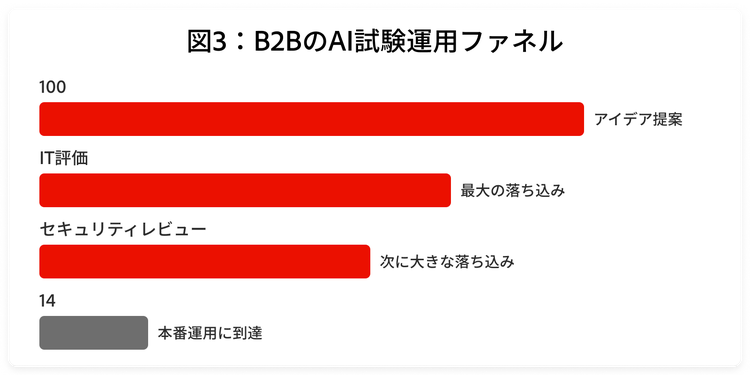
B2B企業で提案されるAIのアイデア100件のうち、本番環境に到達するのは約14件です。ファネルが示しているのは、アイデアの質だけでなく、前進するために必要なレビューとリソースです。提案には、統合アプローチ、データアクセス、セキュリティとプライバシーのレビュー、予算の調整、そして営業ワークフローへの合意が必要になる場合があります。最も大きな脱落が生じるのはIT評価の段階で、統合アーキテクチャ、データ要件、または障害モードの詳細が不足していることが多いです。
4つのオペレーティングモデルのギャップ
ファネルの背景には、7つのB2B業界全体で繰り返し現れる4つの構造的ギャップが存在します。それぞれが、AIの進化に追いつけていない企業システムの実態を反映しています。
オーナーシップの
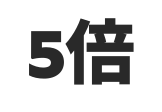
ほとんどのB2B企業では、AI推進の責任を担当者に割り当てながらも、十分な権限を付与していません。グローバルリーダーのベンチマークでは、予算権限を持つ正式なオーナーを設置している割合が、B2B平均の15%の5倍以上に達しています。委員会、兼任の役割、プロジェクトスポンサーは活動を取りまとめているものの、意思決定の権限は持っていません。
ビジネスと
多くのB2B企業では、ビジネスとITの連携をリクエスト、チケット、アドバイザリーの意見という形で行っています。このアプローチは安定した仕様には適していますが、ユースケースの展開とともに課題、データ、ワークフローが変化するAI業務には対応しきれません。
測定の
B2Bの測定は、導入率、利用状況、時間削減といった活動指標が主流です。しかし、これらは商談速度、コンバージョン、顧客維持、成果物の品質、手戻りへの貢献を示すものではありません。
スキル
B2Bの障壁として最も大きいのはスキルと人材の課題であり、次にシステム統合の複雑さが続きます。能力格差が最も顕著な領域は、エージェントアーキテクチャ、AIの戦略的思考、ワークフロー設計であり、プロンプトの記述ではありません。
重要な
B2B企業が後悔する上位の原因は、いずれもタイミングに関係しています。指標、オーナーシップ、予算、ITの関与、チェンジマネジメントのすべてにおいて、着手が遅すぎたという点が共通しています。導入開始前に、成功指標、予算、オーナーシップ、ビジネスとITの連携、チェンジマネジメントを確立してください。
リーダー企業を際立たせるもの
リーダー企業はAIを導入するだけにとどまりません。説明責任を明確にし、ローンチ前から成果を測定し、ビジネスとITにまたがる計画を立て、失敗から学び、効果的な実践者の取り組みを組織全体に広めます。B2B企業にとって、こうした行動はマーケティング、カスタマーエクスペリエンス、商業ワークフローにわたる継続的な展開を支える基盤となります。
B2B平均と比較すると、グローバルリーダーは構造とワークフローの分野で最も大きな優位性を示しています。この2つのギャップの合計は、戦略、ガバナンス、テクノロジー、人材におけるギャップの総和を上回ります。これはAIの活動を追加することと、AIを中心に業務の仕組みそのものを変えることの違いであり、それを定義する行動は連携したシステムとして機能します。
5つの連携した行動
5つのリーダー行動は、一体的なフレームワークを形成しています。明確なオーナーシップがあれば、説明責任を持つオーナーが予算を確保し実行を求めることができるため、初日から成果の測定が可能になります。共通の指標により、ビジネスとITが真のパートナーシップを築くための共通基盤が生まれ、課題を振り返り学習文化を醸成しやすくなります。また、学習文化があれば、権限を持つ推進者の活躍がより際立つようになります。このフレームワークは明確なオーナーシップから始まりますが、この領域ではグローバルリーダーのベンチマークがB2B平均の5倍以上をリードしています。
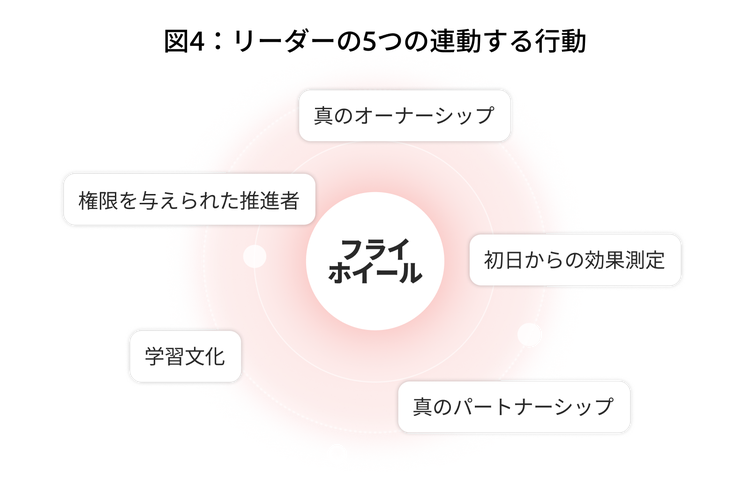
- レッスン1 — 真のオーナーシップ: グローバルリーダーのベンチマークでは、予算権限を持つ正式なAIオーナーを設置している割合がB2B平均の5倍以上となっています。真のオーナーシップとは、専用予算、部門横断的な権限、シニアレベルの立場、成果への説明責任を兼ね備えたものです。この差は権限の有無にあり、肩書きだけの問題ではありません。
- レッスン2 — 初日からの測定: リーダー企業は、ユースケースが稼働する前に、目指す商業的成果を定め、既存プロセスに対するベースラインを記録し、アトリビューション方法について合意する。本番環境に移行した後では、ベースラインを回収できなくなる可能性がある。
- レッスン3 — 真のパートナーシップ: 協働・統合型の関係においては、ビジネス部門とITが目標を共有し、要件定義の前に課題を明確にし、B2Bユースケースが部門やシステムの境界を越える中でも、成果への責任を持ち続ける。
- レッスン4 — 学びの文化: 失敗に対する破壊的な対応——責任の押し付けや同じミスの繰り返し——は、リーダー企業ではほとんど見られないが、B2B全体では比較的多く見られる。リーダー企業は何が起きたかを分析し、その学びを部門横断的に共有する。
- レッスン5 — 権限を持つ推進者: リーダー企業は、業務フローですでにAIを機能させている実践者を見つけ出し、その取り組みを正当に評価し、隣接する1チームへの展開に向けた予算を提供し、不必要な障壁から守る。
積み重なる優位性
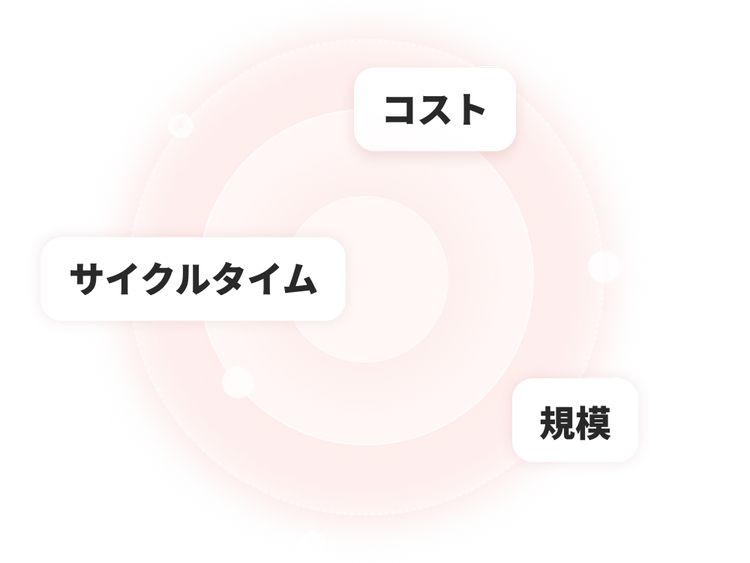
グローバルリーダー企業は、支出1ドルあたりより大きな価値を生み出している。 コスト削減、サイクルタイム、処理量のいずれにおいても、グローバルリーダー企業はB2B平均を大きく上回る改善を達成している。AIの機能自体は広く利用可能だ。この差は、導入段階とテクノロジーを取り巻く運用モデルに関連している。
各導入は、次の取り組みへのインプット——測定データ、レビューパス、記録された意思決定、B2Bワークフローの実例——を生み出すことができる。これらの資産を蓄積・共有することで、組織はより多くのエビデンスと確立されたプラクティスをもとに、後続のユースケースに取り組むことができる。このパターンは累積的な優位性を示しているが、導入だけが差を拡大させるとは研究では示されていない。
重要な
運用モデルを組織の累積的な資産として扱う。測定データ、レビューパス、ワークフローの意思決定、実装から得た学びを蓄積・共有する ことで、後続のB2Bユースケースをより確かなエビデンスと確立されたプラクティスをもとにスタートさせることができる。
今後の道筋
B2Bマーケティングおよびカスタマーエクスペリエンスのリーダーにとって、次のステップは別の孤立したパイロットを繰り返すことではない。AIを商業的優先事項、共有ワークフロー、責任ある実行につなぐ、一連の運用モデルの意思決定だ。各施策は前の施策を土台として積み重なっていく。
- 次の導入前に
責任者を 一人 任命する。 マーケティング、 カスタマー エクスペリエンス、 営業、 収益 オペレーション、 カスタマー サクセス、 製品、 データ、 テクノロジー、 オペレーション 全体に わたる AI 成果に 対して 権限を 持つ シニアリーダーを 一人 指名する。 専用予算を 確保し、 権限の 範囲、 意思決定権、 業績に対する 説明責任を 文書化する。 - ローンチ前に
商業的な 成果と 基準値を 定義する。 パイプライン、 アカウント 管理、 マーケティング、 または カスタマー エクスペリエンスに 関わる 導入を 行う前に、 意図する 商業的または お客様向けの 成果を 明確にし、 現行の ワークフローに 対する 基準値を 設定する。 ユースケースが 本番稼働に 移行する 前に、 関係する 部門と アトリビューション 方法に ついて 合意する。 - ブリーフ
作成前に 商業部門と テクノロジー 部門を 集める。 要件の 草案を 作成する 前に、 マーケティング、 カスタマー エクスペリエンス、 商業、 データ、 テクノロジーの 各リーダーを 集める。 課題を 共同で 定義し、 成功の 意味に ついて 合意し、 セキュリティ、 プライバシー、 法務、 ガバナンスの 要件を 明確にし、 測定方法に ついて 調整する。 - 責任を
問う前に、 まず 分析的に パフォーマンス 不足を 検討する。 パイプライン、 キャンペーン、 顧客、 収益の レビューで AI ユースケースが 期待を 下回った 場合は、 分析的な 問い かけから 始める。 何が 起きたのか、 データは 何を 示したのか、 何を 変える べきかを 問い、 責任の 所在を 議論する 前に 得られた 学びを 共有する。 - AIを
実際に 機能させている 担当者を 支援する。 B2Bの ワークフローで すでに 効果的に AIを 活用している 担当者を 特定する。 その 取り組みを 評価し、 関連 チームを 支援する ための 小規模な 予算を 提供し、 不必要な 障害から 保護する。 さらに、 仲間の 担当者が 採用できるよう、 ワークフローと 得られた 知見を 文書化するよう 依頼する。
まとめ
AIの取り組みを継続的なビジネス価値に変える
B2B企業にとって、AI対応力はパイロット数や利用可能なツールの数では測れない。その本質は、明確なオーナーシップ、確かな測定方法、連携した意思決定、繰り返し実行できるワークフローを通じて、AI投資をマーケティング、カスタマーエクスペリエンス、パイプライン、リテンション、顧客成長に結びつける能力にある。
アドビはまさにこのために設計されている。Adobe Experience Platformはお客様データをAIのインテリジェンスレイヤーとして統合し、年間1兆件以上のエクスペリエンスを実現する。Adobe CX Enterpriseはその基盤をエンドツーエンドのエージェント型システムへと拡張し、最初の接点から長期的なロイヤルティに至るまで、カスタマーライフサイクル全体をオーケストレーションする。さらに、統合されたコンテンツサプライチェーンにより、ブランド基準と共有ガバナンスに基づいたクリエイティブおよび制作ワークフローにAIが直接組み込まれる。
AIの実験段階を超え、実際のビジネス価値を実現するフェーズへ。チームがすでに活用しているツールと連携するオープンエコシステム上で、その道筋を確かなものにします。本格的な展開の準備が整ったとき、アドビは技術と専門知識を提供し、B2B企業がAIを持続的な競争優位へと転換できるよう支援します。
調査方法
本レポートは、アドビの委託を受けてIncisivが実施したグローバル調査に基づいています。業種横断的な全体調査には5,633名の経営幹部が参加しました。そのうち1,501名の上級経営幹部が7つの業種・11の世界市場にわたるB2B回答者ベースを構成しており、1,381名のB2B回答者が探索から変革に至る5つのステージにわたる実質的な分析対象に含まれています。すべてのB2B回答者は、年間売上高1億ドル以上の組織においてAI投資に関する正式な意思決定権を有しており、25件以上の経営幹部への詳細なインタビューも実施されました。
特に断りのない限り、「リーダー」とは、業務モデルの成熟度複合スコアが3.27以上かつ拡大または変革ステージで運営しているという2つのリーダー条件を両方満たした組織の回答者342名から成るグローバルな業種横断コホートを指します。このグループは有効回答者5,323名の6%を占めており、B2B特化のコホートではありません。
Title
B2B業界におけるAIレディネスの現状。
cardDate
2026-09-03
cardImage
CardDescription
B2BにおけるAIの進捗を妨げる要因を明らかにするとともに、単発の試験導入を継続的なビジネス価値へと転換するための5つのアクションを学べます。
primaryTag
caas:content-type/report
Tags
caas:content-type/report
アドビが