戦略
AIの明確なビジョンと、オーナーシップおよび投資へのコミットメント。


金融サービスのリーダーたちはAIに大きな可能性を見出していますが、投資するだけでは成果に結びつきません。本レポートでは、AIをスケールするために必要な業務モデルと、AIリーダーを差別化する5つの意思決定を考察します。
金融サービス組織では、顧客獲得、ライフサイクルマーケティング、デジタルオンボーディング、顧客コミュニケーション、オファーのパーソナライゼーション、アドバイザーを活用した顧客体験など、幅広い領域で人工知能(AI)の活用が進んでいます。この流れは、銀行業務、保険、支払い、ウェルスマネジメント部門全体に広がっています。問われるのは、これらの導入を支える業務モデルが同じペースで進化しているかどうかです。多くの組織では、そうなっていないのが現状です。
AIの取り組みは、個別の部門内で進むことが多く、リテールバンキング、保険マーケティング、ウェルスマネジメント、リスク、コンプライアンス、テクノロジーの各チームが、異なるシステム、異なる優先事項、異なる審査スケジュールのもとで動いているケースが珍しくありません。適合性要件、情報開示義務、モデルリスクコントロール、地域の金融プロモーション規則は必要な安全策を提供しますが、順次行われる引き継ぎプロセスにより、顧客向けアプリケーションのテスト、改善、スケールが難しくなることがあります。その結果、マーケティングリーダーがAI活動のポートフォリオ全体を十分に把握できていないケースも少なくありません。
製品開発や規制サイクルの遅いペースに合わせて設計されたプロセスは、AIが必要とする迅速な反復、明確な意思決定権、共有データ、継続的な測定といった要件に対応しきれないことがあります。これらの基盤が整わなければ、成功した導入事例は孤立したままとなり、投資の正当性を示すことが難しくなります。
本レポートでは、調査において特に優れた実績を示したAIリーダーが行った5つの業務モデルに関する意思決定を検証します。これらは、金融サービスのマーケティングリーダーが既存の投資からより多くの価値を引き出すための実践的なフレームワークを提供します。
Ashley Cheretes 氏
本レポートは、アドビの委託を受けてIncisivが実施したグローバル調査に基づいています。
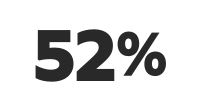
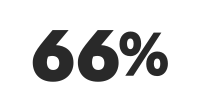
対象市場
オーストラリアおよびニュージーランド、中央ヨーロッパ、インド、日本、ラテンアメリカ、中東、北米、東南アジア、韓国、英国 (UK) およびアイルランド、西ヨーロッパ。
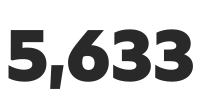
本レポートで言及している342人のAIリーダーは、12業界にわたる上級幹部5,633名を対象とした調査全体から抽出されています。特定の金融サービス業界に限定されたグループではなく、グローバルかつ業界横断的なコホートを形成しており、金融サービス業界のパフォーマンス比較のためのベンチマークとなっています。
各組織は6つの業務モデルの柱にわたって評価され、各柱は1〜5のスケールでスコアリングされました。6つのスコアを統合して業務モデル成熟度 (OMM) の総合スコアを算出することで、AIの展開を支える体制と実践を一貫した形で測定します。
戦略
AIの明確なビジョンと、オーナーシップおよび投資へのコミットメント。

体制
予算権限を備えた専任のAIオーナーシップ。

人材
AI活用環境に対応した役割と組織文化の進化。

ガバナンス
AIのスピードに対応したリスクフレームワーク。

技術
試験運用にとどまらない、本格展開を見据えたインフラ構築。

ワークフロー
実際の業務に組み込まれたAI。
リーダーに認定されるには、2つの条件を満たす必要があります:OMMの総合スコアが上位四分位のしきい値である3.27を超えること、そしてAIの導入において「拡大」または「変革」の段階で運用していることです。この2つの条件を適用した結果、12業界にわたる342のリーダーを特定しました。これは回答者5,633名の6%に相当します。
これらの組織は、AIの展開を継続的かつ持続可能なものにするために必要な責任体制、ガバナンス、測定フレームワーク、技術基盤、人材、文化、そして働き方を確立しています。この認定は、AI投資額や実施した個別の試験運用数、または自社パフォーマンスに対する回答者自身の評価ではなく、測定された業務モデルの成熟度と展開段階を反映しています。
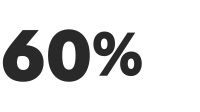
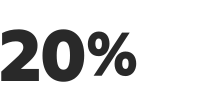
アドビの世界規模の調査では、342の企業がAIの導入と運用モデルの成熟度の両面で際立った成果を示しました。この業界横断型のAIリーダー企業群は、金融サービス業界の比較指標となり、AI投資を持続的な成果に転換するための5つの重要な意思決定を明らかにしています。

リーダー企業が正式なAI責任者(肩書きと予算権限を持つ)を配置している可能性は、金融サービス機関と比較して4.7倍高く、事業部門や機能部門の枠を超えた優先事項と意思決定に対する明確な説明責任を確立しています。

リーダー企業は、導入前にROIの枠組みを確立します。リーダー企業の44%がAIのROIを包括的に測定しているのに対し、金融サービス機関では14%にとどまります。この差が、資金調達、規模拡大、将来の投資判断を裏付けるより強力な根拠をもたらしています。

リーダー企業の81%が協調型または統合型のビジネスとITの関係で運営されているのに対し、金融サービス機関では25%にとどまります。目標と説明責任を共有することで、双方がデータ、技術、ガバナンス、測定に関する課題を共同で解決することができます。

リーダー企業は、期待を下回る結果を次の導入改善につながる情報として活用します。金融サービス機関の29%が、責任の押し付けや失敗の繰り返しといった組織に悪影響をもたらす失敗パターンを示しているのに対し、リーダー企業ではその割合が1%未満にとどまっています。

リーダー企業の42%は、社内推進者の発掘と育成を最も効果的な文化的施策として挙げており、経営幹部によるスポンサーシップ(16%)や正式なトレーニング(11%)を上回っています。こうした実績ある実践者たちが、AIの導入を組織全体で繰り返し実践できる形へと転換する役割を担います。
第1部
金融サービス組織の60%は「停滞する中間層」に位置しており、AIは個別の業務機能内では稼働しているものの、組織全体へのスケールに必要な連携体制が十分に整っていません。
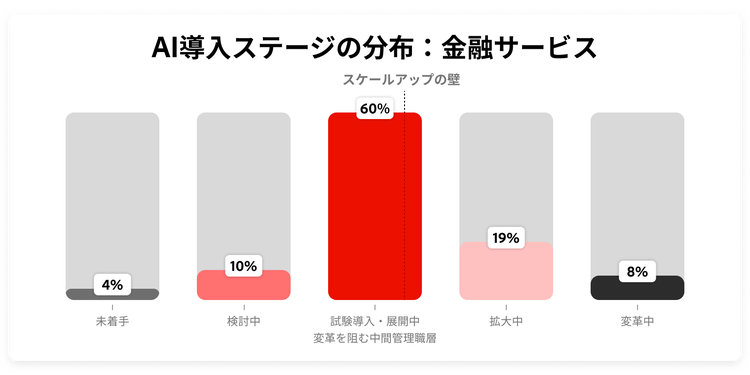
金融サービス組織は、ユースケースごとにAIを個別に導入していく傾向があります。見込み客の傾向モデルは顧客獲得部門に、解約防止ツールはライフサイクルマーケティングに、アドバイザー支援コンテンツは資産運用マーケティングにと、それぞれ独立して展開されます。各施策が独自のスケジュールで進むため、相互に連携しにくい分散した導入状態が生まれます。
「停滞する中間層」とは、パイロットまたは展開段階にありながら、スケールに必要な連携体制を確立できていない組織を指します。データ、知見、成果が個別の業務機能内にとどまるため、成果の比較、価値の実証、そして銀行、保険、支払い、資産運用の各領域への成功事例の横展開が困難になります。
この段階を乗り越えるには、マーケティング、テクノロジー、リスク、コンプライアンスにまたがる明確な責任体制、パフォーマンスデータへの共有アクセス、そして明確に定義された意思決定権が必要です。さらに、チャネルや事業部門を横断してお客様のシグナルをつなぐワークフローも欠かせません。こうした構造的な意思決定が先送りされると、孤立した導入事例が積み重なり、重複した取り組みが増え、成功したユースケースのスケールはより困難になります。
オーナーシップが存在する場合でも、その範囲はたいてい機能の境界で止まります。
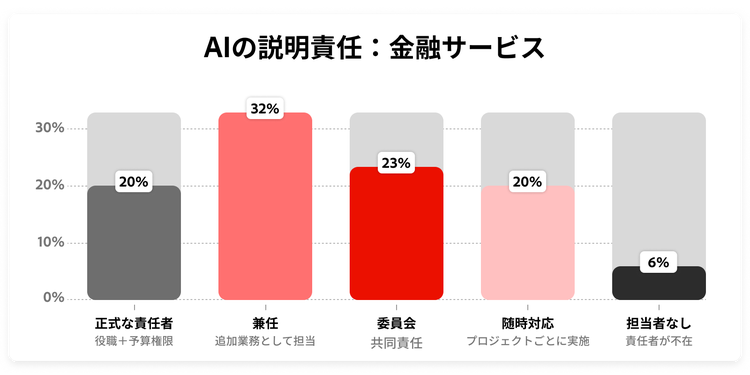
金融サービスにおけるAIの取り組みは、リテールバンキング、保険、資産管理、支払い、マーケティング、リスク管理、コンプライアンス、テクノロジーなど幅広い領域に及びます。これらの領域に責任が分散している場合、チームはリソース、データアクセス、導入に関する優先順位の設定や最終的な意思決定に苦慮することがあります。
例えば、ライフサイクルマーケティング施策では、デジタルバンキングプラットフォームからの行動データ、アドバイザーポータルからのリレーションシップマネージャーのシグナル、適合性要件に基づくパーソナライズ機能のルールが必要となる場合があります。全体を統括するオーナーが不在では、進捗は各部門の合意に委ねられ、多くの場合、段階的な審査を経ることになります。
兼任オーナーや委員会は活動を調整することができますが、その権限は機能的な境界で止まりがちです。CMOやチーフデジタルオフィサー、その他のシニアリーダーが正式な肩書き、予算、および事業部門を横断する権限を持って任命されれば、必要な責任体制を確立することができます。これは新たなガバナンスの階層を設けることではありません。優先順位を設定し、対立を解決し、承認済みの施策を推進することができる、唯一の責任あるオーナーを置くことが求められているのです。
セキュリティレビューは単一の審査段階で最も多くのアイデアを除外しており、100件中32件に上ります。
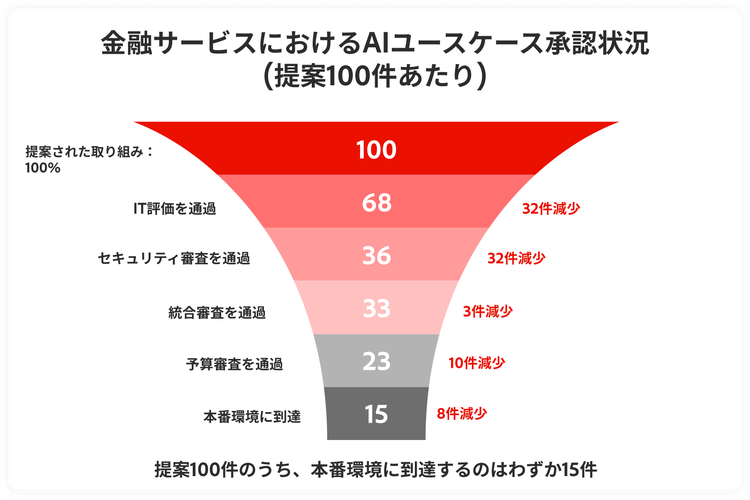
AIのユースケースを提案から本番稼働へと移行させるには、テクノロジー、セキュリティ、リスク、法務、コンプライアンスの各チームを横断する意思決定が必要です。本調査では、IT評価、セキュリティレビュー、統合評価、予算承認、開始という各段階を経た申請を追跡しました。金融サービスでは、セキュリティレビューが最も多くの却下件数を占めています。
これらのレビューでは、モデルリスク、データ保護上の懸念、統合の複雑性、規制上の義務、コストへの影響、および運用準備状況が評価されます。各チェックは必要不可欠ですが、プロセスが複雑化するにつれ、施策が本来目指すビジネス上の成果が見えにくくなることがあります。
解約防止モデルやクロスセル傾向ツールは、デジタルバンキングデータ、アドバイザーの活動状況、製品の適格性、お客様の同意に依存することが多くあります。これらの要件がレビュープロセスの段階で初めて明らかになると、チームはユースケースを再設計するか、断念せざるを得なくなります。アイデア創出の段階からセキュリティ、コンプライアンス、モデルリスクの専門家を巻き込むことで、組織はファネルのコンバージョン率を高めることができます。データの権利と検証要件を事前に解決することで、提案が正式なレビューゲートに達する前に、実現可能性とお客様への価値を合わせて評価することができます。
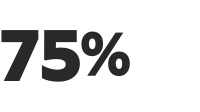
金融サービス組織の75%は、AIが求める継続的な連携ではなく、逐次的なリクエストに基づく関係モデルで運営しています。
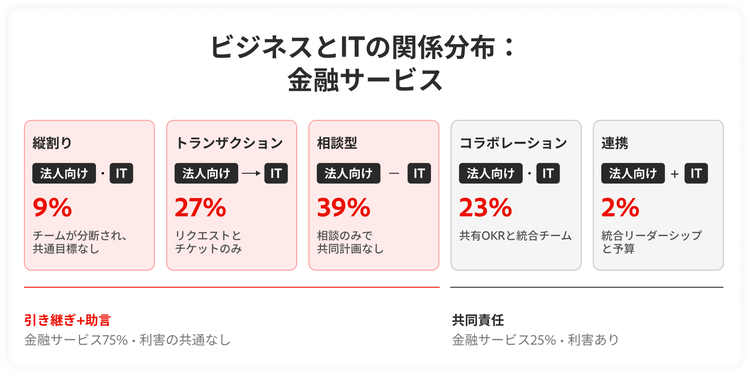
金融サービスのマーケターは、顧客行動の変化に合わせてキャンペーン、オーディエンス、オファーを継続的に調整しています。AIの活用によってテストと改善の必要性が増す一方で、ほとんどの組織では、ビジネスとITの連携を逐次的な引き継ぎで管理しているのが実情です。
関係が縦割り型、手続き型、相談型のいずれであっても、パターンは同様です:ビジネスチームがリクエストを提出し、テクノロジーチームがそれに対応します。このアプローチは従来の計画・ガバナンス・レビューサイクルを反映していますが、デリバリー中にデータアクセス、統合、セキュリティ、測定の問題を解決することが求められるAIの取り組みには適していません。
ビジネスとITチームが協調・統合された関係を築いている場合、両チームはパートナーとしてユースケースの定義に取り組みます。共有された目標とキーとなる成果により、マーケティングチームとテクノロジーチームはデリバリーとビジネス成果に対して共同責任を担います。顧客獲得のリーダーと顧客データプラットフォームのITオーナーがリテンションやコンバージョン目標を共有することで、ブリーフィング、開発の意思決定、測定が同じ方向性のもとで進みます。その結果、課題はキューや承認プロセスの間を行き来することなく、デリバリー中に解決することができます。
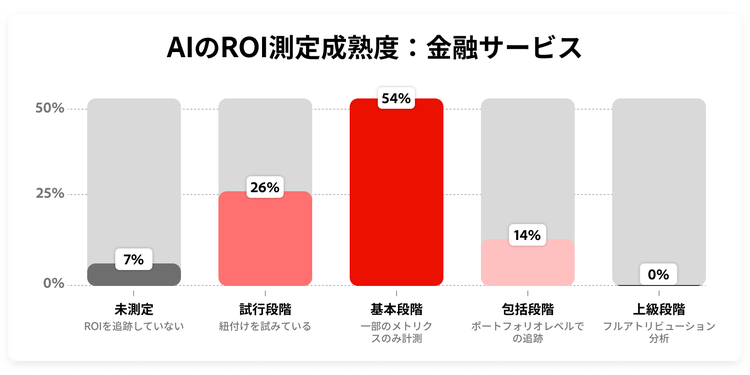
金融サービス業界では、顧客獲得、オンボーディング、パーソナライズ機能、リテンション、アドバイザーによるエンゲージメントなど、幅広い領域でAI活用が進んでいます。しかし測定の焦点は、依然として活動量や効率性の追跡に留まりがちです。実施したキャンペーン数、スコアリングしたお客様数、制作したコンテンツ量、削減した業務時間を把握していても、コンバージョン、リテンション、ウォレットシェア、顧客価値の向上にAIが貢献しているかどうかを検証できていないチームも少なくありません。
効果的な測定は、導入前から始まります。チームは達成すべきビジネス成果やお客様への成果を明確に定義し、基準値を設定したうえで、AIの貢献度をどのように評価するかを合意しておく必要があります。施策が開始されると、金利変動、競合動向、新製品のリリース、顧客行動の季節的変化によって、当初設定した基準値を再現することが難しくなります。
AIの導入には、テクノロジー、セキュリティ、コンプライアンス、ガバナンスにかかる多大なコストが伴います。成果を示す確かな根拠がなければ、マーケティングリーダーはユースケースを比較することも、予算審査で継続投資の正当性を示すこともできません。導入前の測定フレームワークを整備することで、意思決定者はパフォーマンスを一貫した基準で評価し、最も効果的な取り組みにリソースを集中させ、各施策を改善・事業部門全体に拡大するか中止するかを判断することができます。
第2部
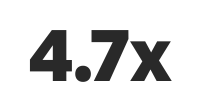
金融サービスにおけるAIの取り組みは、マーケティング、データ、テクノロジー、リスク、コンプライアンス、各事業部門にまたがっています。責任が兼任の担当者、委員会、またはプロジェクトリーダーに分散している場合、優先事項、予算、データアクセス、規制要件に関する問題を解決できる権限を持つ担当者が誰もいないという状況が生じかねません。
リーダー企業はこのギャップを解消するため、正式な肩書き、職務権限、予算権限を持つAIオーナーを指名しています。金融サービス業界の一般的な組織と比べ、リーダー企業がこの体制を整えている可能性は4.7倍高くなっています。AIオーナーは、顧客獲得、オンボーディング、リテンション、またはアドバイザーとのエンゲージメントに関する施策がガバナンス上の競合する要求に直面した際に、部門横断的な意思決定を行うことができます。
正式に責任の所在を定めることで、Leaderに共通する他の行動も促進されます。説明責任を担う担当者は、テクノロジーチームと共通の目標を設定し、導入前に測定フレームワークの整備を求め、得られた知見を事業部門全体で共有する体制を構築することができます。この役割に求められるのは、年功序列ではなく部門横断的な影響力です。CMOやチーフデジタルオフィサーは、その権限が単一のキャンペーンや機能を超える場合、こうした影響力を発揮することができます。組織は組織再編を行うことなく、報告・ガバナンス体制の中でこの権限を確立することができます。
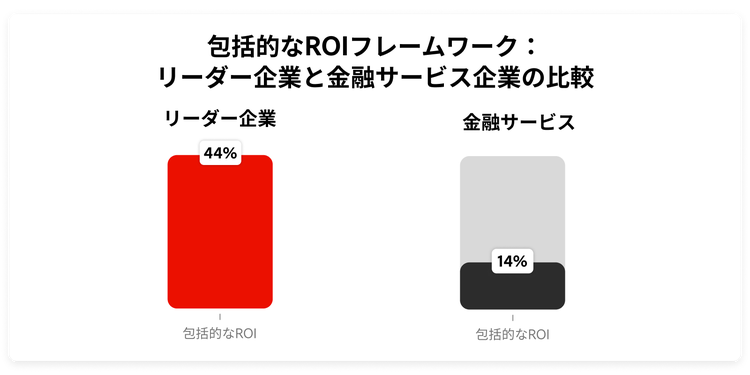
マーケティングリーダーが予算配分や規模拡大の意思決定を的確に行うには、早期の根拠が不可欠です。Leaderは、AIの各ユースケースの設計段階から測定を組み込みます。リリース後に追加するのではなく、最初から設計に含める点が特徴です。Leaderの44%がROIを包括的に測定しているのに対し、金融サービス企業では14%にとどまります。すべてのLeaderが、何らかの形でAIのパフォーマンスを測定しています。
獲得モデル、ライフサイクルのパーソナライズ機能、クロスセルターゲティング、デジタルオンボーディングを展開する前に、Leaderは目指す顧客成果または商業的成果を明確に定義します。測定指標には、コンバージョン、リテンション、ウォレットシェア、アドバイザー主導のエンゲージメント、コスト効率、価値実現までの時間などが含まれます。顧客行動の変化がパフォーマンス測定に影響を与える前に、マーケティング、テクノロジー、財務、チャネルの各責任者がアトリビューション手法について合意し、ベースラインを確立します。
タイミングは非常に重要です。キャンペーン、オファー、製品変更、または市場の動向が顧客の行動に影響を与えると、元のベースラインを再現することが難しくなります。初日からの測定により、Leaderはユースケースの比較、パフォーマンスの改善、そして追加投資に値する展開の特定をより明確に行うことができます。また、マーケティングリーダーに予算交渉のための根拠を提供し、取り組みを個別の展開にとどめず、事業部門全体での継続的な採用へと発展させる支援にもなります。
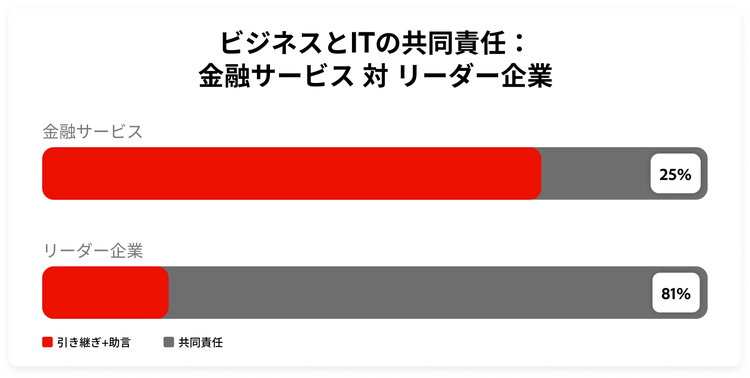
AIを活用したマーケティング施策は、顧客データプラットフォーム、アドバイザーポータル、デジタルオンボーディングシステム、分析環境、その他のテクノロジーシステムに依存している。データ、サポート、セキュリティレビュー、測定業務がチーム間を移動する際に、逐次的な引き継ぎが摩擦を生む。多くの金融サービス機関はサイロ化または取引型の体制にとどまっており、さらに一部は、ITが成果への説明責任を共有せずにアドバイスのみを提供するコンサルタント型モデルで運営されている。
342のLeaders全体において、協働・連携型の関係が標準となっている。ビジネス、マーケティング、テクノロジー、リスク、コンプライアンスの各チームがユースケースの定義段階から関与し、実現可能性、統制、お客様への価値をともに検討することができる。このアプローチにより、機能部門をまたいでリクエストを受け渡す方式から、共有ブリーフと合意された優先事項に基づく協働への移行が可能になる。
共有された説明責任は、実施と測定の段階にも引き継がれる。顧客獲得のリーダーと顧客データプラットフォームのITオーナーが同じコンバージョン目標を共有することで、開発の意思決定とパフォーマンスのメトリクスが同じ方向に整合される。Leadersは既存のレポートライン内で共通の目標と主要な成果指標を設定することでこのパートナーシップを確立し、組織の再編を必要としない。
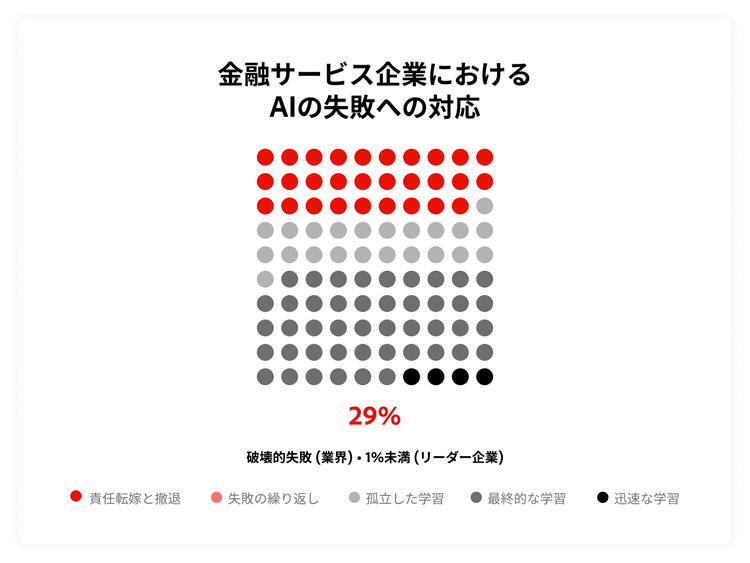
金融サービスのマーケティングチームは、厳格なガバナンスとコンプライアンスプロセスのもとで業務を行っている。キャンペーンは法務、リスク、適合性、プライバシー、各地域のプロモーション審査を通過する必要があることが多い。AI施策が期待通りの成果を出せなかった場合、チームは締切を守ることや外部からの精査を避けることへのプレッシャーを感じることがある。そのため、欠陥のあるチャーンモデルや不適切なクロスセルのレコメンデーションが、組織がさらに調査すべき証拠としてではなく、個別の問題として処理されてしまうことがある。
Leadersの対応は異なる。何が起き、なぜそうなったのか、そして次の展開前に何を変えるべきかを徹底的に検証する。金融サービス業界全体では、組織の29%が非難や繰り返しを特徴とする破壊的な失敗パターンを示している。Leadersではその割合は1%未満だ。この差こそが、期待以下のパフォーマンスを評判上のリスクから業務改善の糧へと変える力となる。
学びの文化は、定期的な業務レビューを通じてその真価を発揮します。シニアリーダーは、芳しくない結果を率直に議論し、懸念を提起するチームをサポートし、銀行業、保険業、支払い、資産管理の各領域にわたって教訓を共有するための時間を確保します。このアプローチにより、ある部門が別の部門の失敗を繰り返すことを防ぎ、より広範な展開の前にモデル、管理体制、ワークフローをチームが強化できるようになります。
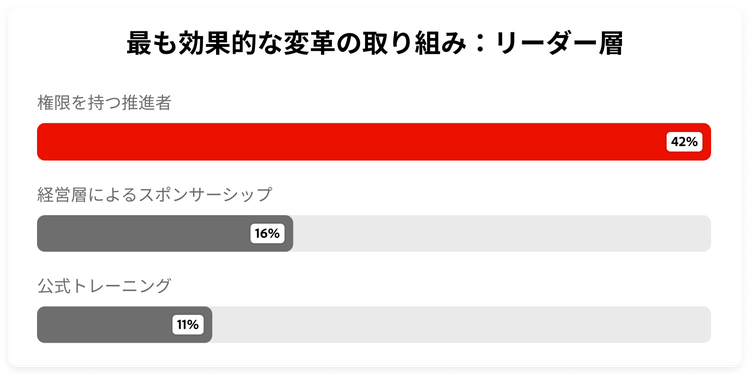
AIの導入は、従業員が身近な業務環境で同僚がAIを効果的に活用する姿を目の当たりにすることで、より信頼性が高まります。金融サービス業界では、こうした実践者には、解約シグナルを活用するライフサイクルアナリスト、オンボーディングの流れを改善する顧客獲得マネージャー、傾向モデルを使ってアドバイザーの顧客開拓活動を支援する資産管理マーケティングチームなどが含まれます。その成果は、AIが既存の管理体制の範囲内で運用されながら、特定のワークフローをどのように改善できるかを示しています。
リーダーはこうした実践者を特定し、適切な評価、小規模な予算、そして隣接チームへのアプローチ展開の権限を与えます。リーダー層の42%が、社内チャンピオンの特定と権限付与を最も効果的な文化的施策として挙げており、経営幹部のスポンサーシップ(16%)や公式な研修(11%)を上回っています。チャンピオンは、中央主導の義務的なアプローチに頼るのではなく、価値を実証することで影響力を得ることができます。
このアプローチは、実証された成果と再利用可能なサポートが組み合わさることで最大の効果を発揮します。評価手法、ガバナンスガイダンス、実施ガイドを共有することで、チャンピオンはビジネスラインの要件を損なうことなく教訓を展開することができます。実績ある実践者に組織横断的な影響力を付与することで、導入を加速し、重複した試行錯誤を削減し、成功した取り組みを銀行業、保険業、支払い、資産管理全体にわたって広く展開することができます。
これらのアクションは、リーダー層の5つの行動を金融サービスのマーケティングリーダー向けの実践的なステップへと落とし込んだものです。既存のビジネス、マーケティング、データ、テクノロジー、リスク、コンプライアンスの各機能を活用し、確立されたガバナンスや報告体制を根本から見直すことなく、組織の説明責任を強化し、実証済みのAI活用事例を広く展開することができます。
ビジネス
AIに関わるすべての事業部門・機能を横断する、正式な権限と予算決定権を持つ経営幹部を責任者として任命してください。この役職はCMO、最高デジタル責任者、あるいは他の上位幹部が担う場合もありますが、単一のキャンペーンやチームの範囲にとどまるものであってはなりません。この責任者には、優先事項の設定、データ・テクノロジー・リスク・コンプライアンスにまたがる問題の解決、そして拘束力のある投資判断を下す権限を付与してください。既存の報告ラインは維持することができますが、責任の所在を分散させたままにすることは認められません。
次のAI
AIのユースケースを前進させる前に、商業的またはお客様向けの成果を具体的に定義してください。現行プロセスを基準として設定し、結果をどのように測定するかを事前に合意しておきます。マーケティング、財務、テクノロジー、および関連事業部門の責任者は、開始前にアトリビューションについて足並みをそろえておく必要があります。ユースケースに応じて、メトリクスには獲得、コンバージョン、リテンション、ウォレットシェア、アドバイザーエンゲージメント、コスト効率、または価値実現までの時間が含まれます。測定アプローチは承認済みブリーフに文書化し、実施全体を通じて不可欠な要素として確実に機能させてください。
マーケティングと
マーケティング、テクノロジー、データ、リスク、コンプライアンスの各チームに対し、お客様向けプラットフォームおよび事業部門横断のAI施策について共通の目標を設定してください。ユースケースを定義する段階から、完成したブリーフがレビュー段階に回った後ではなく、これらの部門を早期から連携させることが重要です。実施と、目指すお客様・事業上の成果の両方に対して共同責任を割り当ててください。共有の目標と主要な成果は、データアクセス、統合、管理、開始、測定をカバーし、チームが問題を一連の申請や承認を経由するのではなく、実施中に直接解決することができるようにします。
AIの
AIのパフォーマンス不足に関する議論を、キャンペーン、モデル、業務レビューの標準的なプロセスとして位置づけてください。マーケティング部門の上級リーダーは、問題の原因を特定し、課題を表面化させたチームをサポートするとともに、得られた教訓を文書化して組織全体で共有する責任があります。ターゲティング、適合性、データ品質、コンテンツ、カスタマージャーニーに関連する失敗も対象に含めてください。次のAI展開前に、モデル、管理、ワークフロー、またはプレイブックを更新する担当者を明確に指定してください。目的は低パフォーマンスを常態化させることではなく、同じ失敗が他の場所で繰り返されないようにすることです。
AIを
顧客獲得、ライフサイクルマーケティング、オンボーディング、顧客コミュニケーション、アドバイザーエンゲージメントといった領域でAIを効果的に活用してきた実践者を特定します。その功績を認め、小規模な予算と権限を付与して、実証済みのワークフローを隣接するチームや事業部門へ展開できるよう支援します。実践経験に、再利用可能な評価手法、ガバナンスガイダンス、実装プレイブックを組み合わせることで、展開をさらに加速できます。各展開の成果を追跡し、必要な変更点を記録します。このアプローチにより、信頼性の高い事例を反復可能な実践へと転換しながら、金融サービス業界全体で求められるコントロールとコンテキストを維持できます。
まとめ
AIは、企業によるお客様の発見、コンテンツ制作、あらゆるチャネルにわたるエクスペリエンスのオーケストレーションのあり方を根本から変えつつあります。この可能性を最大限に活かすには、モデルへのアクセスだけでは不十分です。統合されたデータ基盤、連携したコンテンツサプライチェーン、そして確信を持ってAIを展開するためのガバナンスが不可欠です。
アドビはまさにそのために設計されています。Adobe Experience Platformは、AIのインテリジェンスレイヤーとしてお客様データを統合し、年間1兆件を超えるエクスペリエンスを実現します。Adobe CX Enterpriseはその基盤をさらに拡張し、最初のインタラクションから長期的なロイヤルティまで、カスタマーライフサイクル全体をオーケストレーションするエンドツーエンドのエージェント型システムを構築します。統合されたコンテンツサプライチェーンにより、ブランド基準と共有ガバナンスのもと、クリエイティブおよび制作ワークフローにAIが直接組み込まれます。
その成果として、チームがすでに活用しているツール全体を横断するオープンエコシステムを基盤に、AI実験の段階を超え、価値実現へと続く明確な道筋が生まれます。スケールアップの準備が整ったとき、アドビはAIを持続的な競争優位性へと変えるために必要なテクノロジーと専門知識を提供します。
アドビは、組織がインパクトのあるデジタルエクスペリエンスを創出できるよう支援します。カスタマーエクスペリエンス向けの製品・サービスポートフォリオを通じて、あらゆるインタラクションをコンテキストに沿って捉え、お客様一人ひとりの今この瞬間のニーズを把握し、ロイヤルティを高め成長を促進するデジタルエクスペリエンスを設計・提供することを支援します。詳しくはadobe.comを訪問してください。
Incisivは、グローバルな消費動向、商取引、テクノロジーに関するドメインインテリジェンスを提供しています。企業の変革推進、ソリューション評価、成長機会の創出を支援し、組織の担当者やエージェントに実践的なインサイトを届けます。