戦略
明確なAIビジョンのもと、担当オーナーと投資コミットメントを設定。


多くの小売業者は、AIの試験的導入と本格的な拡大の間で立ち往生しています。アドビの State of AI Readiness in Retail レポートは、業界リーダーがいかにしてアカウンタビリティを確立し、テクノロジーパートナーシップを強化して、AI投資を測定可能な持続的価値に変えているかを明らかにします。
小売業者は、商品探索からパーソナライゼーション、コンテンツ制作まで、マーケティングとカスタマーエクスペリエンスにまたがる幅広いワークフローに人工知能(AI)を活用しています。意思決定の迅速化や市場投入スピードの向上、より的確なエンゲージメント、売上増加、デジタル・リアル双方のタッチポイントにおける効率的な実行など、その可能性は非常に大きなものがあります。しかし、AIユースケースの数を増やすだけでは、小売企業がスケールに向けた体制を整えたことにはなりません。
調査によると、小売業の回答者全体でAI活用は活発ですが、その多くはパイロット段階とデプロイ段階に集中したままです。一つの機能部門を超えて、共有データ、連携システム、協調的な資金調達、そしてマーケティング、コマース、店舗運営、テクノロジー、法務、コンプライアンスにまたがる意思決定が求められるようになると、進捗はより困難になります。
したがって、核心的な課題は運用モデルそのものにあります。AIには、より明確な権限と早期からの連携、そしてデプロイ前に設計された測定の仕組みが必要です。こうした基盤が整わなければ、個々の取り組みが市場に出たとしても、カスタマージャーニー全体での連携・評価・拡大は困難なままです。
本レポートでは、小売業におけるAIの進展が滞るポイントと、業界横断的なリーダーのベンチマークが示す前進への方策を検証します。また、マーケティングおよびカスタマーエクスペリエンス担当エグゼクティブに向けて、すでに進行中のAI投資を取り巻く運用環境を強化するための実践的なフレームワークを提供します。
Marta Frattini
Adobe
本レポートは、アドビの委託を受けてIncisivが実施したグローバル調査に基づいています。
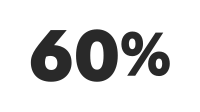
対象市場
オーストラリアおよびニュージーランド、中央ヨーロッパ、インド、日本、ラテンアメリカ、中東、北米、東南アジア、韓国、英国およびアイルランド、西ヨーロッパ。
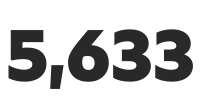
本レポート全体を通じて言及されている342名のAIリーダーは、12業界にわたる5,633名の上級幹部を対象とした調査全体から抽出されています。これらのリーダーは小売業界に特化したものではなく、以下に説明する運用モデルの成熟度とAI導入段階の両基準を満たした回答者の、業界横断的なグローバルベンチマークを代表しています。
各組織は6つの運用モデルの柱にわたって評価され、各柱は1〜5のスケールで採点されました。この6つのスコアを統合したものが、運用モデルの成熟度 (OMM) 総合スコアです。
戦略
明確なAIビジョンのもと、担当オーナーと投資コミットメントを設定。

組織体制
予算権限を持つAI専任オーナーを設置。

人材
AI活用環境に向けた役割と組織文化の継続的な進化。

ガバナンス
AIのスピードに対応したリスクフレームワーク。

テクノロジー
単なる実証実験にとどまらない、本格的なスケール拡大を見据えたインフラ。

ワークフロー
実際の業務プロセスにAIを組み込み、現場で確実に機能させる。
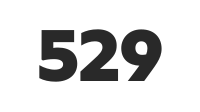
リーダーとして認定されるには、2つの基準を満たす必要がありました。OMM総合スコアが上位四分位のしきい値である3.27を上回ること、そしてAI導入の拡大フェーズまたは変革フェーズで活動していること。この両基準を適用した結果、12業界にわたって342のリーダー組織が特定されました。これはアクティブな回答者5,323名の6%に相当します。
これらの回答者は、再現性と持続可能性を備えたAI導入に関連するオーナーシップ、ガバナンス、測定、技術基盤、人材、働き方の各側面において、高い成熟度を示しています。
小売業界では、マーケティングや顧客体験にまたがるAI施策に事欠きません。しかし多くの組織に欠けているのは、成功したパイロットを再現性のある本番導入へ移行させるための運用モデルです。担当オーナーシップが不明確なまま、測定も限定的で、ビジネス部門と情報技術 (IT) 部門間の連携も一貫していません。本レポートでは、こうしたギャップと、業界横断型のリーダー集団に共通する運用モデルの取り組みを詳しく検証します。
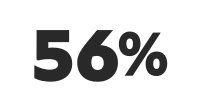
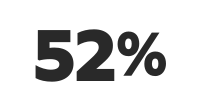
アクティブな小売業の回答者のうち56%が、Frozen Middleに分類されています。これらの回答者は初期実験の段階を超え、パイロット段階または導入段階に到達していますが、成功したユースケースを部門横断でスケールするための連携は依然として限定的です。
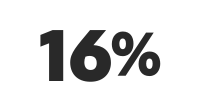
小売業界で提案されたAIアイデアのうち 本番運用まで到達するものはわずかです。有望なユースケースも、技術評価、セキュリティ、統合、予算審査のプロセスを経る中で勢いを失い、最初の提案から本番運用まで進むケースは少数にとどまります。
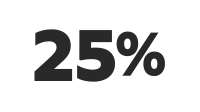
小売業の回答者のうち、明確な役職と予算権限を持つ正式なAI責任者を設置していると回答しています。それ以外の企業では、責任体制が兼務や委員会での共有、あるいはプロジェクトごとの管理にとどまり、部門横断的な優先事項とリソース配分の意思決定が未解決のまま残っています。
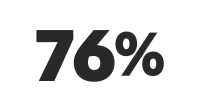
小売業の回答者のうち、事業部門とIT部門の関係を縦割り、取引的、またはコンサルテーション型の働き方で管理しています。こうした体制はリクエスト、レビュー、逐次的な引き継ぎに依存しており、AI導入に必要な共同責任と継続的な改善サイクルには対応できていません。
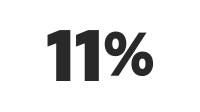
小売業の回答者のうち、包括的な投資回収率フレームワークを導入していると回答しています。多くのチームは活動量や効率性を追跡できますが、AIがお客様への成果や事業成果にどれだけ貢献したかを一貫して切り分けたり、継続投資の判断に役立つ比較データを活用したりすることはできていません。
全業界で特定された342のAIリーダーは、AI施策を拡大するために必要な責任体制、測定、連携体制、そして組織文化を確立しています。相互に連携した5つの運用モデルの行動様式を共有しているのが特徴です。

真の責任体制
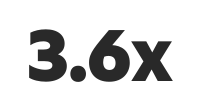
AIリーダーは、部門横断的に取り組むための役職、権限、予算権限を備えた正式なAI責任者を設置している可能性が3.6倍高いことが分かっています。

初日からの
AIリーダーは、AI導入の前に投資回収率(ROI)フレームワークを定義します。AIリーダーの44%がROIを包括的に測定しているのに対し、小売業の回答者では11%にとどまります。

真のパートナーシップ
事業部門とIT部門は目標と成果への責任を共有しています。AIリーダーの81%が協働または統合レベルで機能しているのに対し、小売業の回答者では24%にとどまります。

学習する
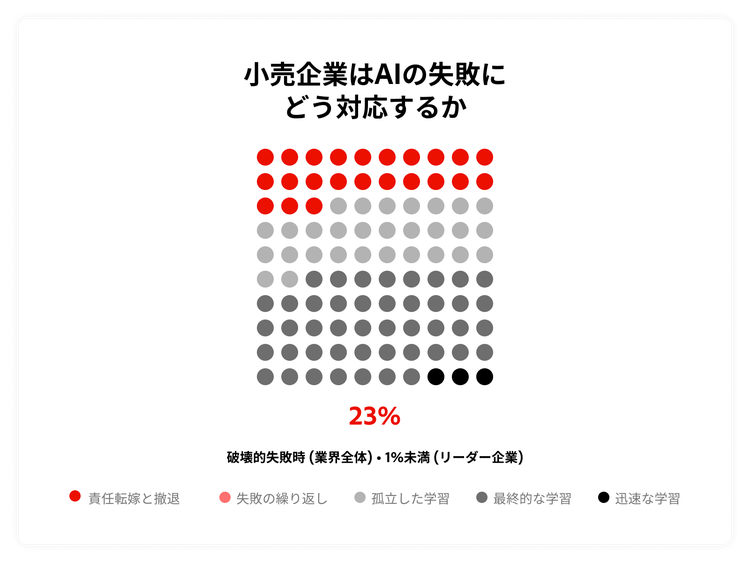
AIリーダーは失敗を次の導入改善に活かします。責任転嫁や同じ失敗の繰り返しといった非建設的なパターンを報告した小売業の回答者は23%でしたが、AIリーダーではその割合が1%未満です。

権限ある
AIリーダーはAIを効果的に活用している実践者を特定し、その取り組みを広げるための権限とサポートを提供します。調査によると、42%が社内推進者の発掘と支援を最も効果的な組織文化への取り組みとして挙げています。
第1部
小売企業の56%は停滞する中間段階にあります。これはAIが個別の部門やプロジェクト内では活用されているものの、全社規模での拡大に必要な連携体制が整っていない状態を指します。
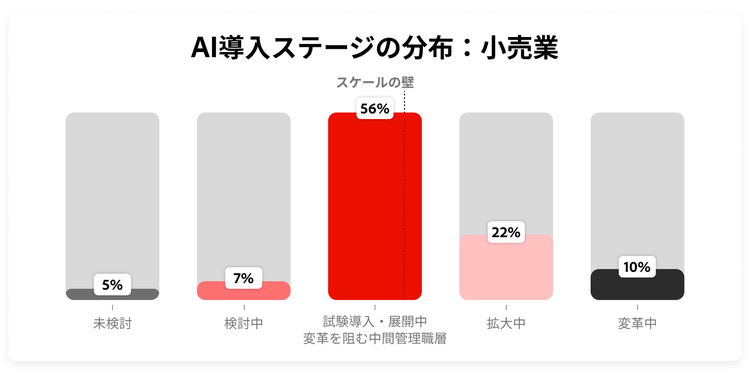
小売業界のマーケティングチームは、AIをユースケースごとに段階的に導入していく傾向があります。オーディエンスのセグメント化はデジタルマーケティングチームが担当し、レコメンデーションモデルはEコマースチーム、コンテンツ制作はクリエイティブチームといった具合に、それぞれが独自のスケジュールで進んでいます。その結果、互いに連携しにくい断片的な活動が生じてしまいます。
The Frozen Middleとは、パイロット段階またはデプロイ段階にある回答者を指し、その組織ではスケールアップに必要な連携体制が整っていない状態を表します。データ、知見、成果が個々のシステムや部門内にとどまりがちになり、結果の比較、投資回収率の実証、顧客接点を横断した効果的なワークフローの拡大が難しくなります。
この段階を脱するには、明確なオーナーシップの確立、データへの共有アクセス、意思決定権の合意、そしてマーケティング、コマース、店舗運営、テクノロジーパートナー間の緊密な連携が欠かせません。さらに、各部門が個別に構築・最適化するのではなく、チーム全体でAIワークフローをエンドツーエンドで設計・運用することが求められます。こうした連携が先送りされると、断絶したデプロイが積み重なり、共通の目標に向けた整合がますます困難になります。
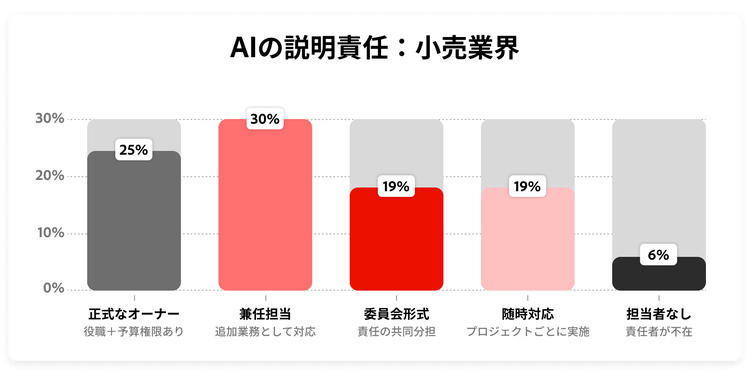
小売企業では、AIの説明責任がデジタルマーケティング、Eコマース、ロイヤルティ、マーチャンダイジング、店舗運営にまたがって分散していることがあります。また、実施においては、データ、情報技術、法務、リスク、セキュリティ、コンプライアンスの各チームへの依存も生じます。責任がこれらの部門に広く分散すると、競合する優先事項の調整や、リソース・実施順序に関する意思決定が難しくなります。
例えば、ある四半期のパーソナライゼーションロードマップでは、マーケティングがリアルタイムオファーエンジンの優先的な推進を求められる一方で、ロイヤルティ部門は顧客維持モデリングを進め、店舗運営はAIを活用した人員配置の検討を行うといった状況が生じることがあります。各取り組みには個別の意義がありますが、互いに独立しているわけではなく、共有データ、技術サポート、資金、経営幹部の関心をめぐって競合が生じる可能性があります。ロードマップ全体に責任を持つオーナーが不在では、こうした相互依存関係を把握し、どの取り組みを優先すべきか、あるいはあるデプロイが次のデプロイにどう活かされるべきかを判断できる立場の人間が存在しません。その結果、意思決定は停滞するか、ポートフォリオ全体の価値ではなく、最も実行しやすい部門の優先事項に引きずられることになります。
兼任によるオーナーシップ体制や委員会主導のアカウンタビリティでは、個々のチームが先に動き出した後も、こうした意思決定が未解決のまま残る可能性があります。CMOやカスタマーエクスペリエンス責任者は、AIロードマップ、顧客とのコミュニケーション、デジタルエクスペリエンス、ロイヤルティ、および関連するデータ関係全体にわたる権限が付与されることを条件に、この役割を担うことができます。求められるのは、特定の機能や施策の枠を超えた権限です。
IT評価の段階で最も多くの施策が脱落しており、100件のうち28件が最初の関門で却下されます。
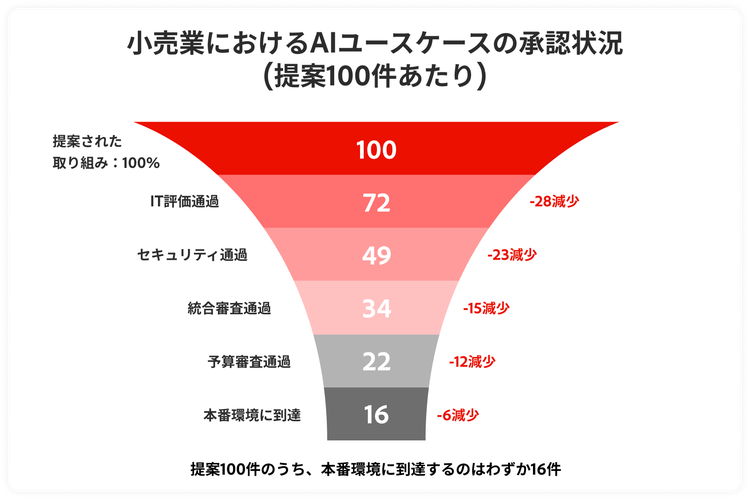
AIユースケースを提案から本番運用へ移行させるには、マーケティング、コマース、店舗運営、テクノロジーパートナーにわたる意思決定が求められます。本調査では、IT評価、セキュリティレビュー、統合評価、予算承認、本番運用への移行という各段階を通じて施策の進捗を追跡しています。各段階で脱落が生じ、最終的に本番運用に到達するのは当初の100件のうちわずか16件です。これは全業界平均の15件とほぼ一致しています。
最も多く脱落するのはIT評価の段階で、28件が却下されます。次いでセキュリティで23件、統合で15件、予算承認で12件が脱落し、さらに6件が本番運用前に失われます。予算承認は、その段階に進んだ施策の中で最も高い脱落率を示しており、34件中12件、つまり約35%が次の段階に進めません。
これらの審査では、技術的な実現可能性、セキュリティ、プライバシー、統合、ガバナンス、ベンダー承認、コスト、タイミング、資金調達を検証します。その際、顧客や事業上の成果という視点を見失わないことが重要です。アイデア出しの段階でデータの権利、システムの所有権、統合の依存関係、ビジネスケースを明確にしておくことで、ビジネスチームとテクノロジーチームが実現可能性と価値を適切に評価できる基盤を構築することができます。
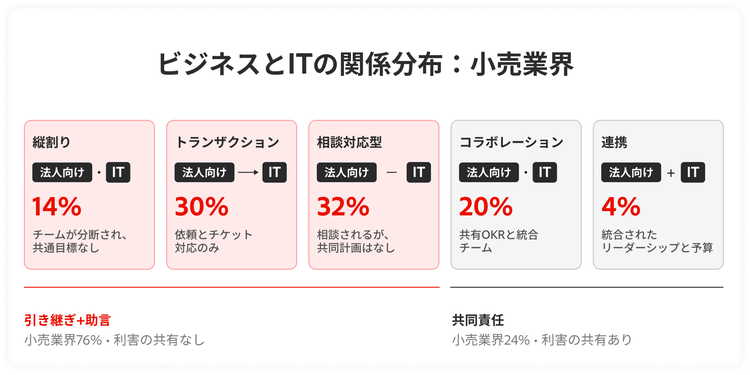
小売業のマーケティングチームは、顧客行動やパフォーマンスデータの変化に応じて、オーディエンス、オファー、コンテンツ、キャンペーンをすでに柔軟に調整しています。AIの導入により、こうした意思決定をさらに迅速に行う必要が生じます。しかし多くの小売企業では、ビジネス部門とIT部門の連携を依然として逐次的な引き継ぎで管理しています。
ビジネス部門とテクノロジーチームの関係が縦割り型、取引型、相談型のいずれであっても、基本的なパターンは変わりません。ビジネス部門がリクエストを提出し、テクノロジーチームがそれに応えるという構造です。このアプローチは、年間計画サイクル、プラットフォームのロードマップ、固定されたキャンペーンカレンダーを前提としています。しかし、AIが求める迅速なテスト、柔軟な調整、そして共同での意思決定には対応できません。
協働的かつ統合された関係では、業務の設計段階からマーケティングとテクノロジーパートナーが連携します。目標と主要成果を共有することで、両チームが成果物とビジネス上のアウトカムに責任を持つことができます。顧客マーケティング、Eコマース、マーケティングオペレーション、データエンジニアリングが目標に合意すれば、ブリーフィング、構築の意思決定、測定も同じ方向に向かいます。こうした体制のもとで、チームはデータ、統合、タイミングに関する課題を業務の進行に合わせて解決することができます。
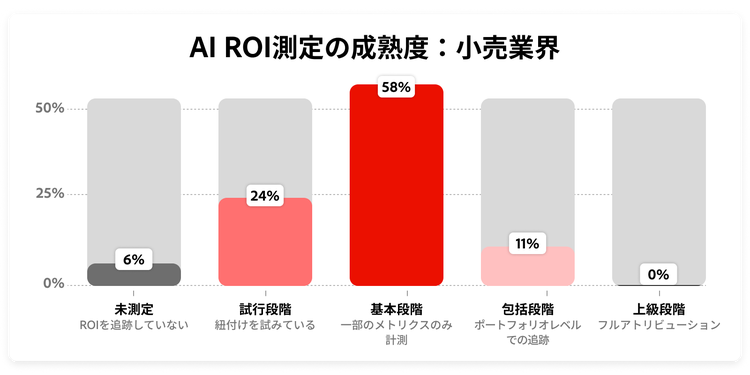
AIが小売業のマーケティングに欠かせないものとなる中、チームはアウトプット以上の指標を測定する必要があります。配信されたレコメンデーションの数、セグメント化されたオーディエンス、制作されたクリエイティブのバリエーション、削減された作業時間などを追跡することはできます。しかし、これらの指標は活動量や効率を示すに過ぎず、AIがエンゲージメント、コンバージョン、購入単価、リピート購入率、顧客維持の改善に実際に貢献したかどうかを一貫して示すものではありません。
効果的な測定はローンチ前から始まります。チームは想定される顧客またはビジネス上の成果を定義し、ベースラインを記録し、増分インパクトの評価方法について合意します。キャンペーンが市場に投入されると、プロモーション活動、季節需要、在庫状況、メディア投資が複雑に絡み合い、AIの貢献度を切り分けることが難しくなります。パーソナライズされた体験がお客様に適切なタイミングで届いたかどうかを評価する際も、同様の課題があります。
事前に明確な測定基準を設けることで、マーケティングリーダーは計画立案や予算協議において説得力のある根拠を持つことができます。また、ユースケースを横断的に比較し、効果の低いワークフローを改善し、継続的な投資や拡大展開に値する取り組みを判断することも可能になります。
第2部
AIは小売業のマーケティングやカスタマーエクスペリエンスの多くの領域に影響を与えます。デジタルマーケティング、Eコマース、ロイヤルティ、クリエイティブ、そしてこれらを支えるデータ・テクノロジーチームなどがその例として挙げられます。業務が部門をまたいで展開されるにつれ、兼任の担当者、委員会、プロジェクトベースのリードでは、競合する優先事項を解決するための権限が不足しがちです。
リーダーは、正式な肩書きと明確な権限、予算権限を持つAIリーダーを指名することでこの課題に対処しています。パーソナライズ機能、ロイヤルティ、プロモーション、カスタマーエクスペリエンスの優先事項が競合する際には、その担当者が部門横断的な意思決定を行うことができます。正式なオーナーシップを設けることで、ポートフォリオの選択、測定目標、部門間のエスカレーションに対する明確な説明責任の所在が生まれます。
指名されたAIリーダーの権限は、その役職が生まれた部門にとどまらず、マーケティング、コマース、店舗運営、データ、テクノロジー、カスタマーエクスペリエンス全体に及ぶ必要があります。既存の組織構造や報告体制、ガバナンスを変更することなく、その権限を確立することができます。
リーダーは測定をAI導入の条件として位置づけることで、マーケティングチームが投資判断をより明確な根拠に基づいて行えるようにしています。
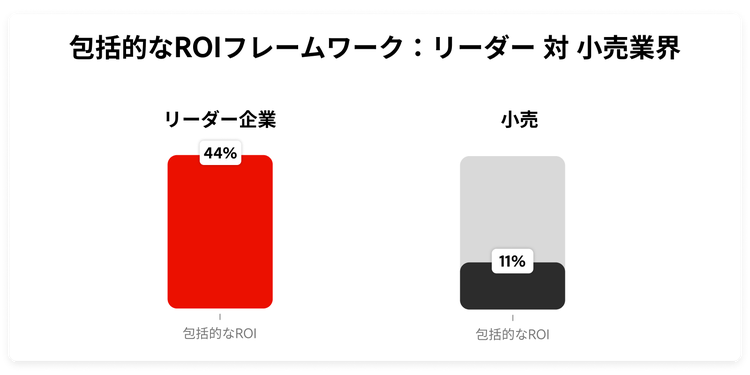
小売マーケティングのリーダーが必要としているのは、個々の施策が成果を上げたという証拠だけではありません。組織がAIをデプロイする能力を高めているかどうか、そして投資や規模拡大に向けた意思決定を一貫した基準で行えているかどうかも把握する必要があります。Leadersは各AIユースケースの設計段階から測定を組み込んでいます。調査データによると、Leadersの44%が包括的な投資回収率フレームワークを持っているのに対し、小売業の回答者全体ではわずか11%にとどまっています。
包括的なフレームワークには2つの側面があります。1つ目は増分効果です。ホールドアウトグループ、地域テスト、またはその他の比較手法を活用して因果関係を特定することが考えられます。こうした手法なしには、コンバージョン、購入単価、または顧客維持率の向上が、季節性、プロモーション活動、メディア投資、あるいは市場の自然な動きによるものかどうかの判断が難しくなります。2つ目の側面は業務の進め方の改善です。アイデアから本番運用までの期間が短縮されているか、より多くの施策が承認プロセスを通過しているか、ビジネス部門とテクノロジー部門がより迅速に意思決定を下せているかどうかを追跡することができます。1つ目の側面はユースケースが価値を創出したかどうかを示し、2つ目の側面は組織がAIをデプロイする能力を向上させているかどうかを示します。
顧客行動の変化に関連するユースケースでは、タイミングが特に重要です。キャンペーン、オファー、またはパーソナライズされた体験が顧客行動に影響を与えると、元のベースラインを再構築することが難しくなります。Leadersはローンチ前に現在のパフォーマンスを記録し、主要業績評価指標について合意し、比較手法を定義します。その後、デプロイ後に同じ指標を評価することで、意思決定者が継続的な投資とより広い展開に向けた明確な根拠を得ることができます。
Leadersでは81%が協働または統合レベルで機能しているのに対し、小売業の回答者全体では24%にとどまっています。
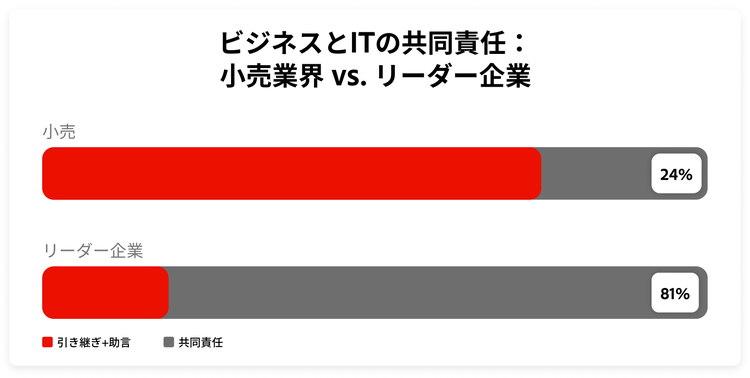
AIを活用した小売マーケティングは、顧客データプラットフォーム、ロイヤルティシステム、POSデータ、Eコマースプラットフォームに依存しています。データ、技術サポート、または測定結果がチーム間を移動する際に逐次的な引き継ぎが発生すると、摩擦が生じます。小売業の回答者の多くはサイロ型または取引型の状態にとどまっており、ITがビジネス部門に対して成果への責任は共有せず助言を提供するだけのコンサルタティブな体制をとるケースもあります。
342のリーダー企業では、協力的かつ統合的な関係が標準となっています。ブリーフの作成段階からマーケティングおよびテクノロジーパートナーが参加します。カスタマーマーケティング、Eコマース、ロイヤルティの各チームは、完成した依頼書を一方的に渡すのではなく、データエンジニアリングやITと共にスコープを策定します。
共同責任は、納品と測定のフェーズを通じて継続されます。マーケティングとデータエンジニアリングのリーダーが同一のコンバージョンまたは再購入の目標を共有すれば、ブリーフ、構築に関する意思決定、測定が一つの方向性に沿って進みます。さらに、アイデアから本番運用への移行プロセスに対しても両者が責任を担うことで、コラボレーションは運用モデルの一部となります。リーダーは既存のレポートライン内で共有目標と主要成果を設定することでこのパートナーシップを確立し、組織再編を行わずともチームが連携して取り組むことができます。
回答者全体の23%が、責任の押し付けや同じ失敗の繰り返しといった破壊的な失敗パターンを報告しています。一方、342のリーダー企業では、その割合は1%未満です。失敗への対応は、組織がスケールできるかどうかと密接に関連しています。
小売業のマーケティングは、常にタイトなスケジュールの中で動いています。季節ごとのキャンペーンはプロモーションカレンダーに基づいて計画され、パーソナライズ機能を活用したプログラムは在庫状況に左右されます。あるサイクル内でAIの取り組みが期待を下回ると、チームはすぐに次のキャンペーンへ移行することがあります。業務は前進する一方で、失敗の原因は検証されないまま残ります。
この判断は他のチームにも影響を及ぼします。店舗運営、ロイヤルティ、デジタルマーケティングの各チームが、同じ誤った前提を次の取り組みに持ち込む可能性があります。期待に届かなかったレコメンデーションモデルや誤作動したロイヤルティトリガーには、組織全体が必要とする情報が含まれています。共有の学習プロセスがなければ、別のチームが同じ失敗を繰り返しかねません。
学習する文化は、業務レビューの場で具体的な形となって現れます。指名されたAIリーダーが議論の時間を確保し、チームが何が期待に届かなかったのか、その原因、そして何を変えるべきかを検討できるようにします。シニアマーケティングリーダーがこれをキャンペーンや季節ごとのパフォーマンスレビューの一部とすることで、得られた教訓を部門横断で共有し、今後の業務に活かすことができます。
リーダー層の42%が、社内チャンピオンの育成を最も効果的な文化的取り組みとして挙げており、エグゼクティブスポンサーシップの16%、正式なトレーニングの11%を上回っています。
同僚が日常業務でAIを活用している姿を見ることで、人々はAIをより積極的に取り入れるようになります。小売業では、キャンペーンマネージャーがオーディエンスのセグメント化を活用してシーズンブリーフの精度を高めたり、ロイヤルティマネージャーがライフサイクルモデリングで顧客維持のオファーを最適化したり、クリエイティブプロデューサーがAIを使ってブランドに即したヒーローアセットのバリアントを地域のキャンペーン向けに生成したりするケースが考えられます。
リーダーはこうした実践者をチャンピオンとして認定し、少額の予算、評価、そして実験を行い隣接チームにアプローチを広げる裁量を与えます。市場、チャネル、ワークフローから得られたエビデンスは、一元化されたトレーニングのみよりもはるかに強い説得力を持ちます。チャンピオンはビジネス成果と改善された働き方を示すことで、影響力を高めていきます。
事業部門や職能部門に組み込まれたAIリードは、実践者が実績ある手法を広げる支援ができます。センター・オブ・エクセレンス(CoE)は、評価手法、ガバナンスのガイダンス、ツールを通じてその活動をサポートします。マーケティングとテクノロジーパートナーの連携を強化することで、効果的な実践を各チームに展開しやすくなります。
これらの取り組みは、リーダーの行動を小売業のマーケティングおよびカスタマーエクスペリエンスリーダー向けの具体的なステップへと落とし込んだものです。組織の全面的な再編は不要です。求められるのは、現在の組織構造の上に、新たな権限と新しい働き方を重ねることです。
まとめ
AIは、小売業者がお客様を理解し、コンテンツを制作し、デジタルと物理的なチャネルをまたいだ体験をオーケストレーションする方法を再定義しています。その可能性を最大限に活かすには、モデルへのアクセス以上のものが必要です。統合されたデータ基盤、連携したコンテンツサプライチェーン、そしてAIを自信を持って活用するためのガバナンスと運用上の規律が不可欠です。
アドビはまさにそのために構築されています。Adobe Experience Platformは、お客様データをAIのインテリジェンス層として統合し、年間1兆を超えるエクスペリエンスを支えています。Adobe CX Enterpriseは、そのデータ基盤をエンドツーエンドのエージェント型システムへと拡張し、初回のインタラクションから継続的なロイヤルティまで、カスタマーライフサイクル全体をオーケストレーションします。統合されたコンテンツサプライチェーンは、ブランド基準と共有ガバナンスに基づいて、AIをクリエイティブおよびコンテンツ制作ワークフローに直接組み込みます。
その結果、すでに活用しているツールと連携するオープンなエコシステム上で、AIの試験的導入を超えて価値の実現へと進む道が開けます。規模の拡大に向けた準備が整ったら、アドビは技術と専門知識を提供し、小売企業がAIを持続的な競争優位性へと転換できるよう支援します。
アドビは、組織がインパクトのあるデジタルエクスペリエンスを創出できるよう支援します。カスタマーエクスペリエンスに関する製品・サービスのポートフォリオにより、企業はすべてのインタラクションを文脈の中で捉え、各お客様が今まさに必要としているものを理解し、ロイヤルティを高め成長を促進するデジタルエクスペリエンスを設計・提供することができます。詳しくはadobe.comをご覧ください。
Incisivは、業界インサイトと戦略を専門とする調査会社です。約10年にわたる業界トレンドデータと一次調査、メッセージングアーキテクチャ、コンテンツ開発を組み合わせ、企業が変革を乗り越え、ソリューションを評価し、成長を実現できるよう支援します。