戦略
AIの明確なビジョンと、オーナーシップおよび投資へのコミットメント。
自動車業界全体でAIの活用が急速に進んでいますが、持続的な価値を生み出すには、個々のユースケースを超えた取り組みが不可欠です。本レポートでは、主要企業が実践する5つの運用モデル上の行動を分析します。オーナーシップ、ガバナンス、測定、コラボレーション、そして導入促進を強化し、より統合的でスケーラブル、かつ責任あるAI展開の基盤を整えるための指針を提示します。
自動車メーカーに「AIはどこで活用されているか」と尋ねれば、マーケティング、カスタマーエクスペリエンス、小売業、サービス、製品、データ、テクノロジーと、7つもの答えが返ってくるでしょう。多くの組織が複数の取り組みを同時並行で進めていますが、これらが連携していることはほとんどありません。この全体を調整することこそが、運用モデルの役割です。各取り組みを横断してオーナーシップ、ガバナンス、測定基準、そして働き方を整備することが求められます。
本レポートの基盤となる調査は、よりシンプルな問いを立てました。運用モデルはAIそのものに追いついているのか、と。多くの回答者にとって、答えはノーです。AIにはまず予算が割り当てられ、責任者が定まるのはその後というケースがほとんどです。
このギャップは典型的な形で現れます。各部門が独自のAI施策を別々のシステム上で展開し、データ、パートナー、成功の定義もそれぞれ異なります。まず全体の可視性が損なわれます。そして、どのユースケースを拡張すべきか、誰が責任を担うのか、成果をどう測定するのかが、次第に見えにくくなっていきます。
年次モデルサイクルで計画を立ててきた業界にとって、週単位で進化するテクノロジーの登場はまさに想定外の出来事でした。ビジネスチームとデータ、テクノロジー、プライバシー、サイバーセキュリティ、法務、ガバナンス、リスクの各パートナーをつなぐワークフローは、変化が緩やかで、各部門がそれぞれの役割の範囲内にとどまっていた時代に設計されたものです。
AIは組織図の想定を常に超えて進化し続けています。迅速なイテレーション、明確な意思決定権限、共有されたデータアクセス、そして事後審査ではなくリアルタイムで機能する監視体制が不可欠です。この基盤が整わなければ、個々のAI導入は孤立した施策のままにとどまりがちです。そうした成果は再現が難しく、スケールアップはさらに困難です。
本レポートでは、グローバルな業界横断型リーダーコホートに共通する5つのオペレーティングモデル行動を分析します。自動車業界の経営幹部が、オーナーシップ、測定、コラボレーション、学習、導入の各能力を評価するための実践的なフレームワークを提供しながら、お客様、オーナー、ディーラー、サービス、プライバシー、セキュリティ、安全性、ガバナンス、パートナーといった業界固有の現実にも対応しています。
アドビ自動車業界戦略 ディレクター
12業界・11の世界市場にわたり、経営幹部が参加しました。
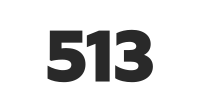
回答者が自動車業界を代表しており、うち482名が探索、試験導入、展開、拡大、変革の各段階にわたる分析の対象となりました。
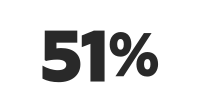
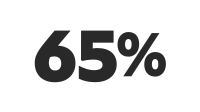
対象市場
オーストラリアおよびニュージーランド、中央ヨーロッパ、インド、日本、ラテンアメリカ、中東、北米、東南アジア、韓国、英国 (UK) およびアイルランド、西ヨーロッパ。
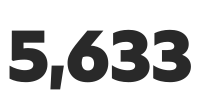
本レポートに登場する342名のAIリーダーは、12業界にわたる5,633名の経営幹部を対象とした調査母集団から抽出されています。これは業界横断的なグローバルコホートであり、自動車業界に特化したグループではありません。自動車業界の回答者との比較ベンチマークとして機能します。
各組織は6つのオペレーティングモデルの柱について評価され、各柱は1〜5のスケールでスコアが付けられました。6つのスコアを統合し、オペレーティングモデル成熟度 (OMM) の複合指標を算出しました。
戦略
AIの明確なビジョンと、オーナーシップおよび投資へのコミットメント。
体制
予算権限を備えた専任のAIオーナーシップ。
人材
AIを活用した環境に対応する役割と文化の変革。
ガバナンス
AIの進化スピードに対応したリスクフレームワーク。
テクノロジー
実証実験にとどまらず、スケール拡大に対応したインフラ。
ワークフロー
実際の業務プロセスにAIを組み込む。
リーダーとして認定されるには、2つの基準を満たす必要がありました。OMM総合スコアが上位4分の1のしきい値3.27を超えていること、そしてAI導入が「拡大」または「変革」段階にあることです。この両基準を適用した結果、12業界で342社のリーダーが特定され、これは5,633人の回答者全体の6%に相当します。
リーダー企業は、再現性と持続可能性のあるAI展開に必要なオーナーシップ、ガバナンス、測定、業務遂行方法を確立しています。この認定はオペレーティングモデルの成熟度と展開段階を反映するものであり、自動車業界固有のランキングではありません。
自動車業界の回答者は、幅広い機能やワークフロー全体でAIへの取り組みを報告しています。その活動が拡大するにつれ、それを支えるオペレーティングモデルが追いつかないケースが増えています。オーナーシップの不明確さ、測定の限界、そしてビジネス・データ・テクノロジー・ガバナンス・リスク管理の各パートナー間での連携の一貫性欠如が課題として残っています。本レポートでは、こうしたギャップと、グローバルなクロス業界リーダー群に共通する行動特性を検証します。
特に断りのない限り、「リーダー」とは、OMMの複合スコアが3.27を超え、拡大段階または変革段階で運営している342名の回答者からなる、グローバルな業界横断コホートを指します。全体5,633名の回答者の6%を占めており、自動車業界に特化したコホートではありません。
342名のAIリーダーは、導入が進んだ段階の組織に共通する責任体制、測定方法、協働関係、および文化的実践をすでに確立しています。このコホートは、5つの運営モデル行動特性のベンチマークを提供します。
リーダー企業は、肩書きと予算権限を持つ正式なAI責任者を置いている可能性が5.3倍高い傾向があります。
リーダー企業は、導入前に投資回収率(ROI)のフレームワークを定義します。リーダーの44%がROIを包括的に測定しているのに対し、自動車業界の回答者では7%にとどまります。
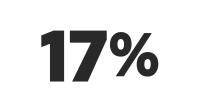
リーダー企業は、協働レベルまたは統合レベルで運営している傾向が高く、リーダーの81%がそうしているのに対し、自動車業界の回答者では17%にとどまります。
回答者全体の35%が、悪循環の失敗パターン、責任転嫁、または同じ過ちの繰り返しに陥っています。リーダーでは、この割合が1%未満です。
リーダーの42%が、社内推進者の発掘と権限付与を、測定されたすべての文化的施策の中で最も効果的な取り組みと位置づけており、他のあらゆる文化的施策を上回っています。
第1部
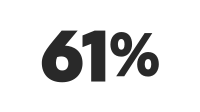
自動車業界では、組織の61%が「凍結した中間層」の状態にあります。これは、AIが個別の部門では活用されているものの、スケールアップに必要な組織横断的な連携が依然として限られていることを意味します。
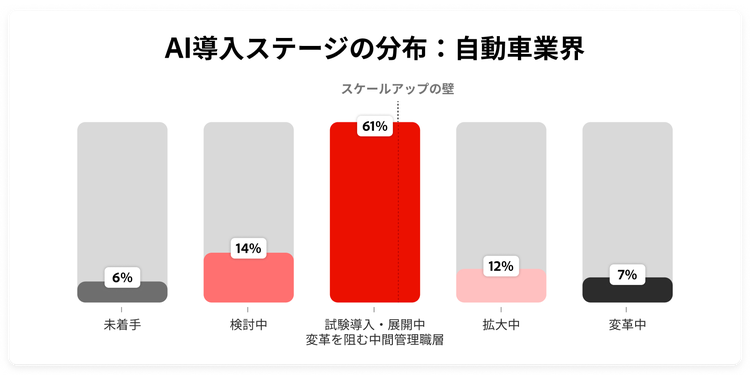
自動車業界の回答者は、マーケティングコンテンツ、オーディエンスエンゲージメント、購買・ショッピング体験、お客様サポート、オーナーとのコミュニケーション、サービスエンゲージメント、およびこれらを支えるデータ・テクノロジー基盤など、幅広い領域でAIを活用している可能性があります。こうしたユースケースは、異なるチーム、システム、パートナー、意思決定プロセスにまたがることがあります。各ユースケースが個別に開発される場合、どのアプローチをさらに評価・測定・拡張すべきかについて、経営幹部が全体像を把握しにくくなる恐れがあります。
「The Frozen Middle」(停滞する中間層)とは、パイロット段階または展開段階で活動している回答者を指します。61%という数字はこれらの段階への集中を示していますが、すべての回答者が停滞しているわけでも、進捗が完全に止まっているわけでもありません。取り組みの主体、データアクセス、学習成果、および結果がチームやツール内に留まっている場合、活動の比較や、より広範な展開に向けた統一的な意思決定が難しくなることがあります。
このパターンを打破するには、明確な責任の所在、合意された意思決定権限、適切なデータアクセス、そして関係チーム間での共通指標が必要になることがあります。さらに、個々のツールを独立した展開として扱うのではなく、AIを部門横断的な業務に組み込むワークフローの整備も求められます。展開が積み重なる中でこれらの判断を先送りにすれば、連携を図ることがより困難になりかねません。
責任者が存在する場合でも、その役割は特定の部門、チーム、または個別の取り組みに限定されることがあります。
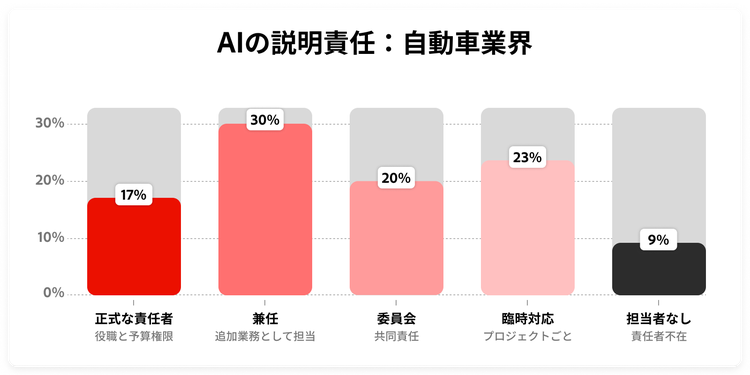
AIに関する説明責任は、マーケティング、カスタマーエクスペリエンス、データ、テクノロジー、ガバナンス、リスクなど複数の部門にまたがることがあります。実行面ではパートナーへの依存が生じることもあります。明確な権限なしに責任が分散している場合、優先事項の調整、リソースの配分、ユースケースの評価が困難になりがちです。
AIを活用したお客様・オーナーエンゲージメントワークフローには、マーケティング、カスタマーエクスペリエンス、データ、テクノロジー、プライバシー、サイバーセキュリティ、法務、ガバナンス、ディーラー対応チームなど多岐にわたるインプットが必要になることがあります。関連するパートナーが関与する場合もあります。業務全体を調整できる明確な責任者がいなければ、進捗は各チームがそれぞれのプロセスを通じて合意に達することに依存しがちになります。
兼任型の所有権や委員会主導の責任体制では、個々のチームが先に進んだ後も課題が未解決のまま残ることがあります。マーケティング、顧客体験、または変革を担う上級リーダーが、明示的な任務、適切な権限、および必要な部門とパートナーからの関与を伴う形で任命されることで、この役割を担うことができます。求められるのは、部門横断的な意思決定に対する明確な責任であり、自動車のあらゆるチャネルや参加者に対して暗黙の権限を持つことではありません。
最初の評価ゲートでは統合評価が最大の絶対的な減少をもたらす一方、比率ベースの離脱はファネルの後半でより顕著に現れます。
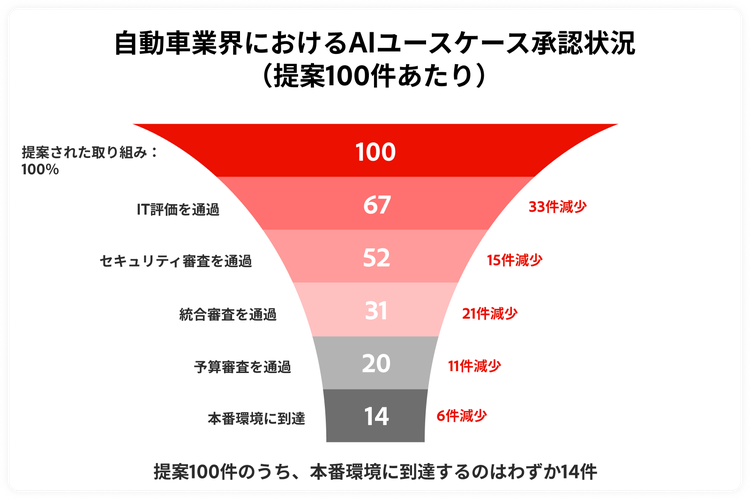
AIユースケースをアイデアから本番稼働に移行させるには、ビジネス、データ、技術、プライバシー、サイバーセキュリティ、法務、ガバナンス、リスク、そしてパートナーチームにまたがる意思決定が必要になることがあります。本調査は、評価段階を経て提案を追跡しています。自動車業界においては、最初の評価ゲートで統合評価が最大の絶対的な減少要因となっています。
審査では、統合の複雑さ、データアクセスとガバナンス、セキュリティとプライバシー、コストの正当性、ベンダー承認、タイミング、その他の要件を考慮することができます。これらの確認作業は、ユースケースの展開が実際に可能かどうかを判断するのに役立ちます。また、その取り組みが本来対処しようとしている顧客、業務、または商業上の課題への焦点を維持することも重要です。
マーケティング、顧客、オーナー、またはサービスのユースケースは、データの権利、システムの所有権、および複数の部門やパートナーの参画に依存する場合があります。審査が始まる前のアイデア創出の段階で要件を整理しておくことで、チームが実現可能性と価値を共同で評価するための明確な基盤を持つことができます。これによって本番稼働の承認が保証されるわけではありませんが、プロセスの後半での回避可能な不確実性を軽減することができます。
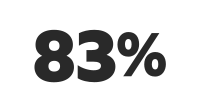
自動車業界の回答者の83%は、逐次的なリクエスト、レビュー、意思決定に依存する関係モデルで業務を行っています。
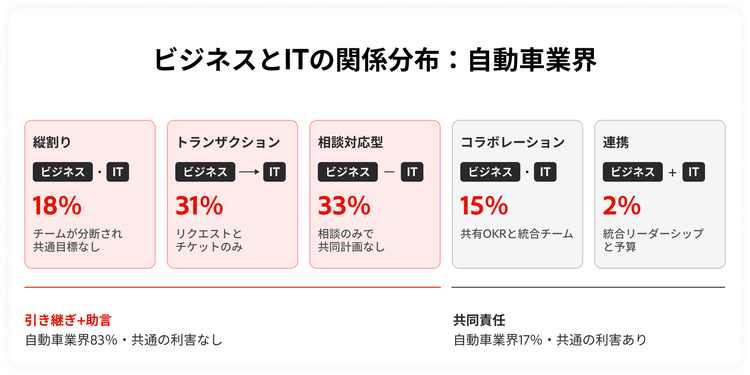
ビジネス環境やパートナーとのコミットメントが変化する中、ビジネス、お客様対応、データ、テクノロジーの各チームは計画を柔軟に見直す必要があります。AIには適時のテスト、調整、そして関係者間で合意した意思決定が求められます。しかし、多くの回答者はビジネスとITの管理を引き継ぎで行っています。
関係がサイロ化、取引ベース、またはコンサルティング型のいずれであっても、パターンは概ね同じです。一方のチームがリクエストを提出し、もう一方が対応するという構図です。これは確立されたデリバリーサイクルを反映している場合もあります。AIの作業がデータ、システム、監視要件をまたぐ際には、テストや共同意思決定が難しくなります。
協調的かつ統合された関係では、作業が定義される段階からパートナーが一体となって取り組みます。共有された目標と主要な結果 (OKRs)により、参加チームはデリバリーと成果に対して責任を担うことができます。マーケティング、カスタマーエクスペリエンス、データ、テクノロジー、その他の関連パートナーが共同で目標を設定することで、ブリーフィング、構築に関する意思決定、測定、学習、レビューが一貫した方向に沿って進められます。これにより、データアクセス、統合、タイミング、プライバシー、セキュリティ、ガバナンスに関する課題を、機能ごとに孤立した引き継ぎを通じてではなく、作業の進行に伴って解決することができます。
多くの回答者は活動指標を追跡しています。しかし、AIが重要な成果に貢献したかどうかという問いに、依然として答えが出ていない場合があります。
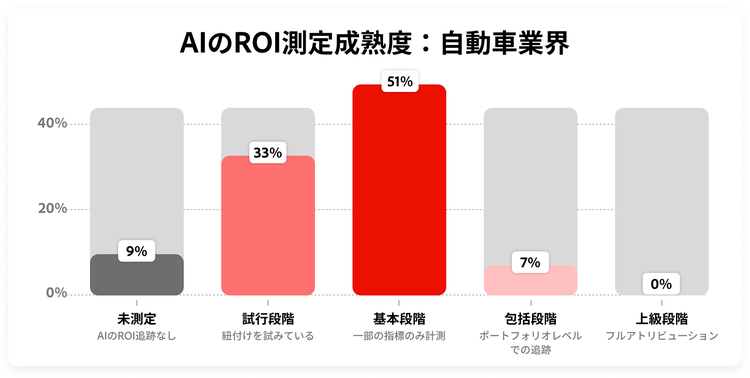
AIがお客様対応、小売、サービス、マーケティング、業務運営の一部となるにつれ、チームは活動量以上のものを測定する必要があります。制作されたコンテンツ、リーチしたオーディエンス、対応したインタラクション、完了したワークフローを追跡することはできます。しかし、こうした指標は活動の実施効率を確認するにとどまり、AIがお客様、商業、または業務面での成果に貢献したかどうかを一貫して示すものではありません。
効果的な測定は、ローンチ前から始まります。チームは意図した成果を定義し、ベースラインを記録し、結果の評価方法を合意します。キャンペーン、顧客インタラクション、オファー、サービスコミュニケーション、その他の施策が市場に出た後は、需要、価格設定、メディア活動、業務状況、パートナーの動向が変化するため、AIの貢献を切り分けることが難しくなります。
デプロイ前の測定は、経営幹部が計画や予算に関する議論をより明確な根拠のもとで進めるために役立ちます。複数のタッチポイントとチームにまたがってカスタマージャーニーや意思決定サイクルが展開される自動車業界では、このエビデンスが継続的な資金調達、展開の拡大、そして将来の施策評価に使用する指標に関するより的確な意思決定を支援することができます。
第2部
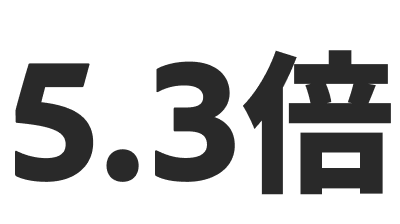
AIはマーケティング、カスタマーエクスペリエンス、小売業、サービス、製品、データ、技術、ガバナンス、リスクなど幅広い機能に影響を与えることができます。業務には、固有の役割を持つパートナーが関わることもあります。部門をまたいだ業務では、兼任の担当者や委員会、臨時リーダーでは競合する優先事項を解決する権限が不足しがちです。
リーダーはこれに対し、正式な肩書き、明確な権限、予算決裁権を持つAIリーダーを任命することで対応しています。このリーダーは、優先事項が競合した際に意思決定を調整する役割を担います。正式な責任体制は他の行動とも密接に関連しており、例えばリーダーはビジネスとITの連携・統合した関係を構築する可能性が4.8倍高く、ROIを包括的に測定する可能性が6.1倍高いことが示されています。
任命されたAIリーダーは、業務に必要なビジネス、データ、技術、ガバナンス、リスク部門のパートナーへのアクセスが必要です。シニアレベルのマーケティング、カスタマーエクスペリエンス、変革などのリーダーは、単一の部門や取り組みを超えた権限が付与されれば、この役割を担うことができます。組織はすべてのチャネル、パートナー、関係者を管理することなく、既存の体制内でその権限を確立することができます。
リーダーは測定をAI展開の必須条件と捉え、経営幹部の投資判断に明確な根拠を提供します。
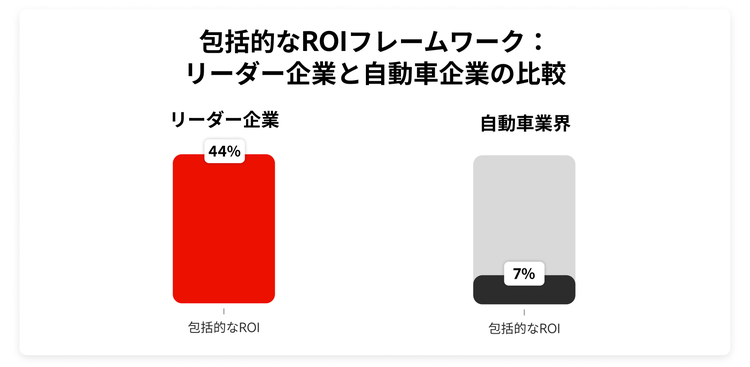
ビジネス、データ、技術のリーダーには、投資判断を適切に導くために十分早い段階での根拠が必要です。リーダーは各AIユースケースの初期設計段階から測定を組み込んでいます。リーダーの44%が包括的なROIフレームワークを持つ一方、自動車業界の回答者ではその割合がわずか7%にとどまります。すべてのリーダーがAIのパフォーマンスを測定しているのに対し、測定していない自動車業界の回答者はわずか9%にとどまります。
AIを活用したお客様対応、マーケティング、オーナー向け、サービス、その他の業務を立ち上げる前に、リーダーは目標とする成果を明確に定義します。測定メトリクスには、エンゲージメント、完了率、レスポンス、コスト効率、価値実現までの時間、あるいは適切な顧客・業務・商業的なリターンが含まれます。参加者はローンチ前に共通の評価アプローチに合意することで、経営幹部が計画・投資判断を行うための基盤を整えます。
変化する状況や行動に連動する業務では、タイミングが重要です。キャンペーン、インタラクション、オファー、またはサービスコミュニケーションがベースラインを変えてしまうと、元の比較対象を再現することが難しくなります。リーダーはローンチ前に現在のパフォーマンスを記録し、その後も同じ指標で評価します。これにより、継続的な投資や将来の資金調達判断をより確かな根拠のもとで行うことができます。
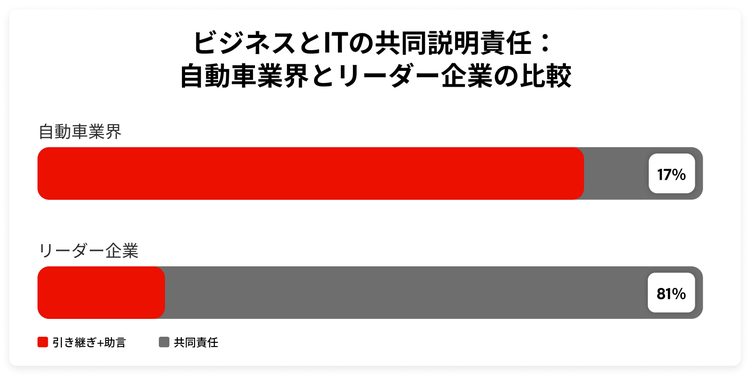
AIを活用したお客様対応、小売、オーナー向け、サービス、マーケティング、業務運営は、データ、システム、ガバナンス、パートナーの参画に依存することがあります。データ、サポート、評価、または測定をチーム間で移動させる必要がある場面では、逐次的な引き継ぎが摩擦を生む可能性があります。多くの回答者はサイロ化された、取引型、またはコンサルタティブなアプローチを採用しており、テクノロジーチームは成果への責任を共有することなく、実行についてビジネスチームにアドバイスするにとどまっています。
342名のリーダーの中では、協働・統合型の関係がより一般的です。パートナーはブリーフの作成段階から関与します。マーケティング、カスタマーエクスペリエンス、データ、テクノロジー、ガバナンスの各部門が、完成したリクエストを引き渡すのではなく、スコープを共同で策定します。
共有された責任は、実行・測定のプロセス全体を通じて継続されます。参加するリーダーが業績評価において同じ成果に対する責任を共有することで、ブリーフィング、構築の意思決定、測定が一つの合意された方向性に沿って進められます。リーダーは既存の組織構造の中で目標とキー結果を共有することでこのパートナーシップを確立し、組織再編や外部・独立パートナーへの管理権限の引き取りを必要とせず、チームが連携して取り組むことができます。
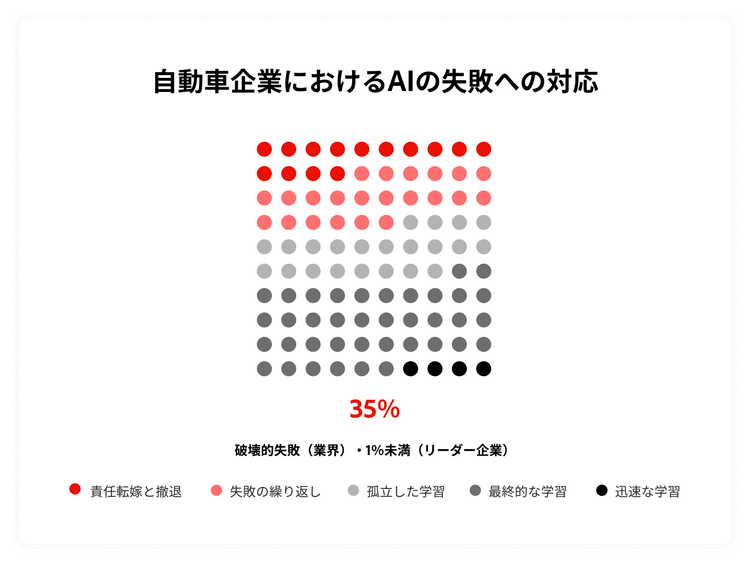
自動車業界の組織は、計画・レビューサイクルを経ながら、複数のチームやパートナーを巻き込んで業務を進めます。AIの取り組みが期待通りの成果を上げられなかった場合、結果を丁寧に検証する時間を確保するよりも、迅速に次へ進むことを求める圧力がチームにかかることがあります。顧客エンゲージメントのワークフロー、小売体験、サービスコミュニケーション、あるいはマーケティングモデルが想定通りに機能しなかった場合、その経験を次の取り組みへと活かすことができます。
成果不足を検証しないままにすると、別のチームが同じ思い込みを引き継いで後の業務に臨む可能性があります。関係する部門をまたいだ共有の学習プロセスがなければ、得られた教訓は各チーム内にとどまり、別のチームが同じ失敗を繰り返す恐れがあります。プロセス、データ、測定、ガバナンス、監督体制のいずれかに変更が必要かを見極めることが、より困難になります。
学習文化は、定期的な業務レビューを通じて組織に根付いていきます。リーダーは振り返りの議論のための時間を設け、チームが何がうまくいかなかったのか、なぜそうなったのか、何を変えるべきかを検討できるようにします。上位のリーダーがこのプロセスを計画・業績レビューの一環として位置づけることで、責任追及をすることなく教訓をチーム全体で共有し、将来の業務に活かすことができます。
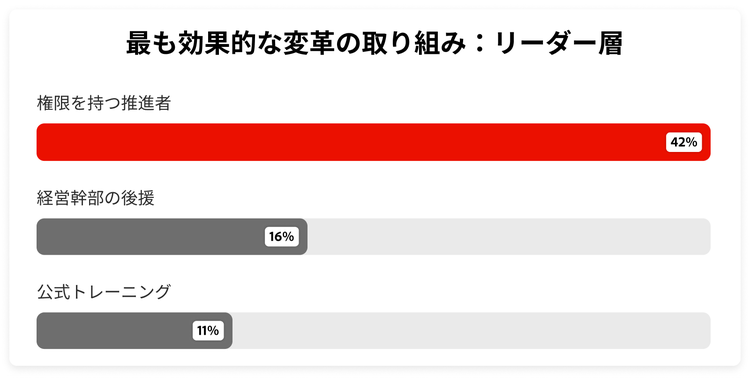
同僚が日常業務でAIを活用しているのを見ると、自分も取り入れてみようという気持ちが生まれやすくなります。自動車業界であれば、マーケティング担当者がオーディエンスブリーフを改善したり、サービス担当者がワークフローをテストしたり、アナリストがプロセスを評価したりする場面がそれにあたるでしょう。
リーダーは実践者を特定し、そのアプローチを隣接するチームへと展開できるよう支援と権限を与えます。実際の業務から得られたワークフローの証拠は、中央集権的なメッセージよりも説得力を持つことがあります。チャンピオンは、何をテストし、どのように評価し、チームが何を検討・応用できるかを記録することで影響力を高めることができます。あるワークフローが他の場所にもそのまま適用できると前提に置かず、他のチームの学習を支援することができます。
拡張段階または変革段階にある自動車業界の回答者96名のうち、66%がビジネスユニットにAIリードを組み込んでいます。AIセンターの設立により64%が再利用可能なインフラを整備し、ビジネスとITの関係を再構築することで52%が承認プロセスの摩擦を軽減しています。これらの結果は回答者が報告した取り組みを示すものであり、特定の取り組みが導入や成果を直接引き起こしたという証拠ではありません。
これらのアクションは、リーダー企業が実践する行動を、自動車業界の経営幹部向けの具体的なステップへと転換したものです。組織全体の抜本的な再設計を必要とせず、既存の顧客対応、マーケティング、小売、サービス、データ、テクノロジー、ガバナンス、リスク管理の各機能を土台に構築されています。また、自動車業界の統一的な運営体制を前提とせず、顧客、オーナー、小売業者、サービス、パートナーの各領域にまたがる責任ある連携をサポートします。
まとめ
自動車業界におけるAI対応力は、ツールへのアクセス数や個別展開の件数では定義されません。調査結果が示すのは、AIの取り組みに再現性をもたらす運用モデルの条件です。責任の明確化、初期段階からの測定、共有されたアカウンタビリティ、継続的な学習、そして実証済みのアプローチを他者が評価する際に支援できる実践者の存在が、その核心となります。
自動車業界の経営幹部にとって、次のステップはこれらの条件が整っている領域と注力が必要な領域を見極めることです。評価には、お客様、オーナー、小売業、ディーラー、サービス、パートナー、データ、テクノロジー、プライバシー、サイバーセキュリティ、法務、ガバナンス、リスク、そして組織と意図するユースケースに関連する人的監視の観点を含める必要があります。
目標は、責任ある意思決定を犠牲にしてスピードを追求することではありません。お客様とビジネスの優先事項を支える領域でAIを評価・展開し、そこから学び、さらに拡張するための体系的な仕組みを構築することが本来の目標です。組織は一つのユースケース、一人の責任者、そして一つの合意した指標から着手し、得られたエビデンスをもとに改良・拡大・停止すべき取り組みを判断することができます。
アドビは、組織がインパクトのあるデジタルエクスペリエンスを創出できるよう支援します。カスタマーエクスペリエンス向けの製品・サービスポートフォリオを通じて、あらゆるインタラクションをコンテキストに沿って捉え、お客様一人ひとりの今この瞬間のニーズを把握し、ロイヤルティを高め成長を促進するデジタルエクスペリエンスを設計・提供することを支援します。詳しくはadobe.comを訪問してください。
Incisivは、業界インサイトと戦略を専門とする調査会社です。約10年にわたる業界トレンドデータと一次調査、メッセージングアーキテクチャ、コンテンツ開発を組み合わせ、企業が変革を乗り越え、ソリューションを評価し、成長を実現できるよう支援します。