アドビ2026年AI対応に向けた準備状況レポート
AIで優位に立つ組織は、AIに適した仕組みを構築している
AIを本格展開できる組織とできない組織の差を明らかにし、AIの導入を継続的なビジネス価値へと転換する方法を解明するグローバル調査です。
AIの競争優位は運用モデルから
ほとんどの組織がAIに投資しているものの、本格的にスケールできているのはごく少数に限られます。アドビのグローバル調査によると、その差は優れたテクノロジーへのアクセスではなく、AIを取り巻く運用モデルにあります。本レポートでは、組織が停滞する要因、リーダー企業が実践していること、そしてAI投資をビジネス成果に転換するために必要なステップを解説します。
AIへの準備状況は運用モデルの問題
AIへの準備状況はもはや、モデルへのアクセスや試験運用の数の問題ではありません。既にAIに投資し、初期のユースケースを本番環境に展開している組織は多く存在します。しかし、同等のテクノロジー、投資規模、意欲を持ちながらも、結果に大きな差が生じています。真の差別化要因は、AIを取り巻く運用モデルにあります。誰が責任を担い、どのように意思決定を行い、どのように成果を測定し、どのようにAIが日常業務に組み込まれるかという点こそが、鍵となるのです。
AIを本格展開できる組織と実験段階で停滞してしまう組織の違いを明らかにするため、アドビはIncisivに委託し、12業界と11のグローバル市場にわたる5,633名の上級幹部を対象とした調査に加え、50名以上の幹部への詳細なインタビューを実施しました。調査結果からは、明確な構造的格差が浮かび上がりました。
AIの本格展開と成熟した運用モデルを両立させるリーダー企業の割合
「リーダー企業は、運用モデル自体をAIの能力として捉え、モデルの出力結果をビジネス成果へと変える能力と認識しています。彼らの違いは構造的なものです。AIへの投資を拡大する前に、責任の所在、測定基準、意思決定権限を構築しているのです」
Christopher Young
アドビ、グローバル業界戦略、シニアディレクター
AIの成熟度は試験運用・展開段階で停滞しやすい
停滞する中間層
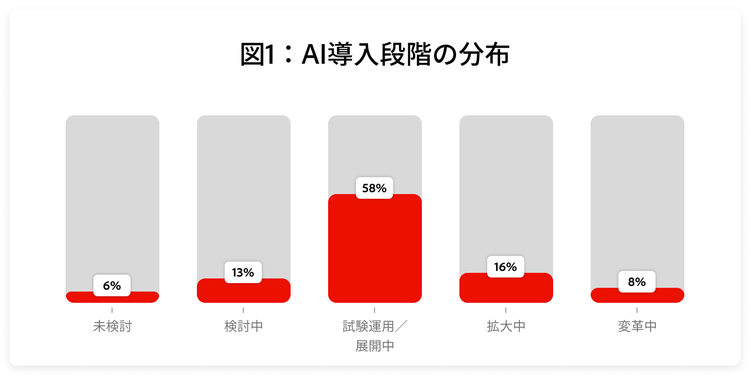
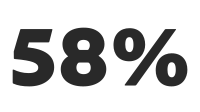
多くの組織が抱えるのはAIの問題ではなく、拡大展開の問題です。それが最も顕著に表れるのが「停滞する中間層」です。このグループは調査対象の58%を占めており、AIのユースケースを本番環境で稼働させ初期成果も上げているにもかかわらず、試験運用や展開段階で足踏みしています。欠けているのは全社的な運用モデルです。各部門が独自にAIのユースケースを展開しても、共通の責任体制と連携がなければ、その成果は孤立したままで全社規模の拡大には至りません。
「リーダーシップチームから、AIへの取り組みがどれだけ進んでいるか聞かれました。多くのローンチ、活発な活動、充実したロードマップと、当初の答えは申し分ないものでした。しかし、実際に変化をもたらした取り組みが何件あるかを問われた時、状況は一変しました。実際に数えてみると、その数字は惨憺たるものでした」
最高戦略・変革責任者
消費財企業
準備状況の格差
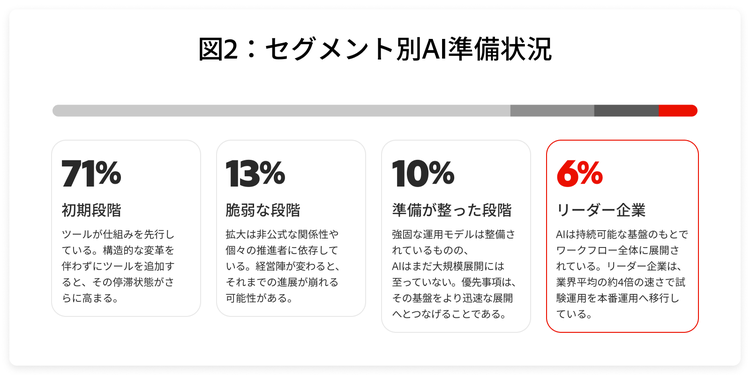
展開状況を運用モデルの成熟度と照らしてマッピングすることで、初期段階、脆弱な段階、準備が整った段階、リーダー企業の4つのセグメントが明らかになります。それぞれが異なる発展の軌跡とリスクを抱えています。導入段階だけで組織を評価すると、誤解を招く場合があります。なぜなら、同じ展開レベルにある組織でも、大規模展開を持続させるために必要な基盤を備えているかどうかは大きく異なる場合があるためです。
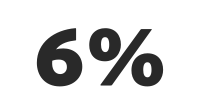
この分布は、スケールアップの準備が整っていない組織に大きく偏っています。71%が初期段階、13%が脆弱な段階に分類され、合計84%の組織が依然として大規模展開のための基盤を構築している段階にあるか、あるいは持続性に欠けうる仕組み上で前進していることを意味します。AIワークフローをスケールする能力を示すリーダー企業として認定されているのはわずか6%です(図2)。
戦略と仕組みのギャップ
調査対象の12業界すべてで、AI戦略の策定は進んでいるものの、それに合わせた事業運営の変革は後れを取っています。戦略とガバナンスが成熟度の上位に位置する一方で、仕組み、テクノロジー、ワークフローは成熟度が最も低い柱にとどまっています(図3)。このパターンは、組織が意思決定者の権限で承認できる施策では前進している一方、現場チームが日々継続しなければならない構造的変革では進みが鈍いことを示しています。
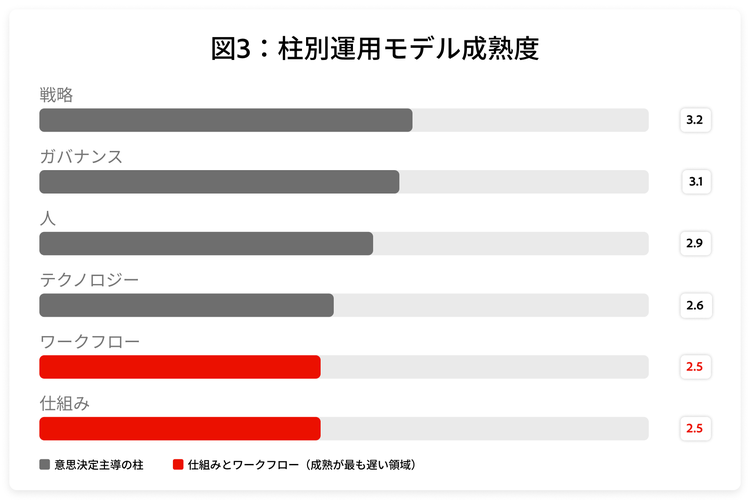
このグラフは、全業界を対象とした1~5の成熟度スコアの平均値を示します。
重要なポイント
展開段階から拡大段階への移行こそ、AI成熟度の真の試練です。組織は計画や方針の確定を待つのではなく、初日から 仕組みとワークフローを戦略やガバナンスと並行して構築 する必要があります。
AIのアイデアが、展開に必要な仕組みを上回るスピードで前進している
AIの展開には、有望なユースケースだけでは不十分です。アイデアがどのように優先順位付けされ、資金提供され、測定され、レビューされ、そして業務へ統合されるかが、進展を左右します。これらの領域でのギャップが、AI試験運用を再現可能な企業全体の能力へと発展させる障壁となっています。
承認プロセスの壁
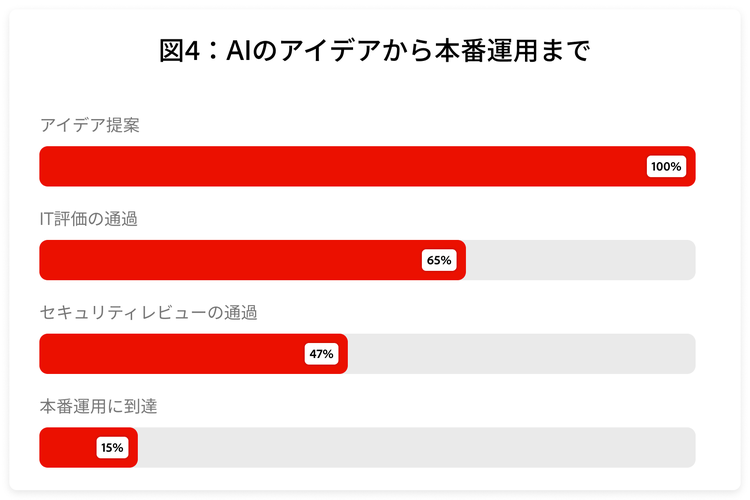
AI主導のユースケースのアイデアから本番稼働へと至る経路は依然として狭く、多くの組織には提案を効率的に評価する体制が整っていません。提案される100件のアイデアのうち、本番運用に達するのはわずか15件程度であり、却下されたものが必ずしも誤った提案とは限りません。
多くの提案が停滞するのは、承認済みの統合アーキテクチャを基盤とした規定の導入経路、一般的なユースケース向けの標準化されたセキュリティレビュー、事前に合意された予算区分といった仕組みが組織に整っていないためです。その結果、提案のたびに一から審査が行われます。最も大きな減少が発生するのはIT評価の段階であり、これはアイデア選別プロセスにおける最大の離脱ポイントとなっています。その次に大きな減少が発生するのがセキュリティレビューの段階です(図4)。
4つの運用モデルのギャップ
同じ4つの構造的ギャップが、業界、地域、組織規模を問わず共通して現れます。いずれのギャップも、AIを大規模に活用するための支援において、企業の仕組みが追いついていないことを示しています。
オーナーシップの空白
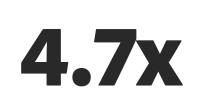
AIの仕組みは存在しても、AIの責任者が存在しない場合があります。リーダー企業は、予算権限を持つ正式な責任者を配置している可能性が4.7倍高くなっています。一方で、委員会や兼務の役割に依存する場合は、意思決定や進捗が停滞します。
ビジネスとITの分断
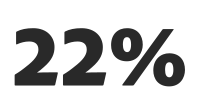
AIを支援するためにビジネス部門とIT部門が十分に連携している組織は、わずか22%です。残りの大多数は、定型業務向けに設計されたチケット管理や業務指示書に頼っており、進化するAIのユースケースには対応できていません。
測定のギャップ
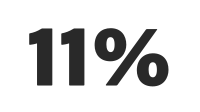
AIのROIを包括的に測定する組織はわずか11%に過ぎず、全く測定していない組織も10%に上ります。活動状況のトラッキングで処理件数は把握できても、成果物の品質、手戻り、そしてレビューに伴う下流工程のコストは捉えられません。
スキルのギャップ
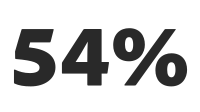
スキルと人材は、組織の54%が最大の障壁として挙げています。最も不足しているのは、プロンプト作成能力ではなく、アーキテクチャ設計力、AIに関する戦略的思考力、そしてワークフロー設計力の分野です。
重要なポイント
AI導入を経験した経営幹部が共通して後悔することは、体制整備への着手が遅すぎたという点です。運用モデルの設計こそ、AI導入の第一段階として位置づけるべきです。展開を開始する前に、指標を定義し、予算を確保し、オーナーシップを明確にし、ビジネス部門とIT部門を連携させ、変更管理に投資しましょう。
リーダー企業が働き方の変革で生み出す価値の好循環
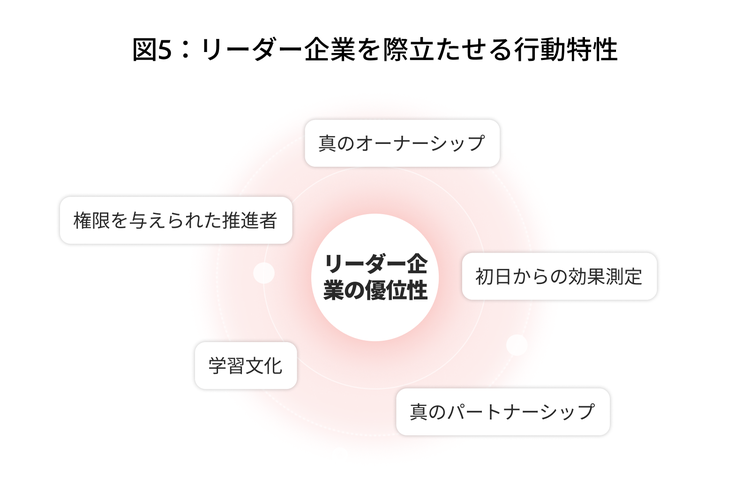
リーダー企業は、単にAIを導入するだけではありません。責任の所在を明確にし、稼働前に成果を測定し、ビジネス部門とIT部門が連携して計画を立て、失敗から学び、実際のワークフローでAIの価値を証明する実践者を積極的に支援します。こうした行動が組み合わさることで、個別の成功が再現可能な規模へと発展していくのです。
多くの組織が成熟に苦しむ「仕組み」と「ワークフロー」の領域こそ、リーダー企業が際立つポイントです。AI戦略やガバナンスを強化している企業は多いものの、リーダー企業はさらに踏み込み、AIを実際の業務に組み込むための、より難しい組織変革も実現しています。これは、AIプログラムの運用管理から、規模拡大の条件を整えることへの転換です。この転換を可能にする5つの行動があります。
5つの連動する行動
リーダー企業の5つの行動は、互いに強化し合う関係にあります。オーナーシップが責任を生み、測定が共通の根拠を確立し、連携が部門間をつなぎ、文化と推進者が新しい働き方の浸透を後押しします。すべての起点となるのは、真のオーナーシップです。予算権限とパフォーマンスの責任を持つ専任の責任者なくして、他の行動を定着・維持することは困難です。
リーダー企業のプレイブック
これらの行動は、単発的なAIの成功を持続的な企業価値へと転換しようとする組織にとって、5つの実践的な教訓となります。
- 責任者を1人に絞るほうが、委員会よりも効果的
リーダー企業の92%には正式なAI責任者が存在します。一方、対象となる業界のその他組織ではその割合は20%にとどまります。オーナーシップには、専任の予算、部門横断的な権限、パフォーマンスへの説明責任が伴います。責任者を任命することは、他のあらゆる要素が依存する最も重要な意思決定です。 - 測定は導入後ではなく、導入前に始める
リーダー企業はプログラム開始時から測定を組み込み、AIプログラムが稼働する前に成果、基準値、アトリビューション手法を定義します。AIが本番運用に到達した後では、測定の機会は失われてしまいます。 - ビジネス部門とIT部門が共に意思決定する
真のパートナーシップは、ビジネス部門とIT部門がブリーフの作成前に、共に問題を定義し、目標と主要成果を共有するところから始まります。これにより、順次的な引き継ぎ型の進め方に代わって、共同での計画策定と連帯した説明責任が実現します。 - 失敗は学びの源泉にする
リーダー企業は、失敗が組織に破壊的な影響を与える事態を防ぎます。リーダー企業における破壊的な失敗率は1%未満である一方、ある業界では、失敗に対して非難する傾向が55倍高くなっています。リーダー企業は、失敗に対する対応として、回避ではなく検証を定着させています。 - 推進者には称賛だけでなく予算を
リーダー企業は、既にAIを機能させている実践者を見つけ出し、評価に加えて少額の予算と後ろ盾となる支援を提供します。これは、最もコストが低く、最も高いリターンをもたらす文化への投資です。
「モデルは汎用品です。誰もが同じGPT-4、Gemini、Kimi、Llamaを使っています。差はありません。優位性はモデルにあるのではなく、どう活用するか、そしてそれが機能しているかどうかを素早く判断できるかにあります。それがすべての違いを生み出すのです」
最高技術責任者
金融サービス企業
重要なポイント
5つの行動を相互に連携したシステムとして捉え、まずは説明責任を持つ1人の責任者を置くことから始めてください。AIにおいて複利的に効果を生み出す要素は、運用モデルです。それを意図的に構築することで、導入サイクルを重ねるごとに価値の格差は広がっていきます。
AIの展開は一足飛びではなく、一連の意思決定の積み重ね
次回の展開に先立ち、責任者を1人に任命する
部門横断でAIの成果に対する権限を持ち、隣接する予算とは切り離した専用予算を確保し、大規模展開の成果に連動したパフォーマンス評価を受けるシニアリーダーを1人選任してください。
モデルの稼働前に、測定基準を整備する
成果指標を定義し、展開前のベースラインを確立し、影響を受けるすべての関係者とアトリビューション方法について合意してください。ベースラインはモデルが本番環境に移行した後では再作成できません。
ブリーフ作成前に、ビジネス部門とIT部門を同じ場に集める
要件の策定前に双方を召集しましょう。共同で問題を定義し、双方にとっての成功の意味について合意することで、段階的な引き継ぎに代えて、共同での計画策定を実現します。
失敗が組織的な問題になる前に、分析の対象とする
AIプログラムが期待した成果を上げられなかった場合、シニアリーダー層が分析的な問いから検討してください。失敗からは、非難や撤退ではなく、エビデンスと学びを引き出すべきだというメッセージを発信します。
社内のAIリーダーを見つけ出し、その活躍を後押しする
既にAIを効果的に活用している実践者を特定しましょう。その担当者を評価するとともに、ワークフローを隣接する別のチームへ広げるための少額の予算を提供し、そして組織内の摩擦から守るための支援を行ってください。


AIへの意欲を実際の成果へと転換する
AIは、企業がお客様を発見し、コンテンツを制作し、あらゆるチャネルで体験をオーケストレーションする方法を根本から変えつつあります。その可能性を実現するには、モデルへのアクセスだけでは不十分です。統合されたデータ、連携したコンテンツワークフロー、そしてAIを確信を持って活用するためのガバナンスが必要です。
アドビはその基盤を提供します。Adobe Experience PlatformはAIのインテリジェンスレイヤーとしてお客様データを統合し、年間1兆件を超える体験を支えています。Adobe CX Enterpriseはその基盤をエンドツーエンドのエージェント型システムへと拡張し、最初のインタラクションから長期的なロイヤルティまで、カスタマーライフサイクル全体をオーケストレーションします。統合されたコンテンツサプライチェーンは、ブランド基準と共有ガバナンスを維持しながら、AIをクリエイティブおよび制作ワークフローに直接組み込みます。
その結果、AIの試験導入を超えて価値実現へと踏み出すパスが生まれます。チームが既に利用しているツールと連携するオープンなエコシステム上に構築されています。スケール化の準備が整った時、アドビはテクノロジーと専門知識を提供し、組織がAIを持続的な競争優位性へと転換できるよう支援します。
調査方法
本レポートは、アドビの依頼によりIncisivが実施したグローバル調査にもとづきます。本調査では、12業界・11のグローバル市場にわたる5,633名の上級幹部を対象にアンケートを実施し、さらに50件を超える詳細なインタビューを行いました。回答者全員がAI投資に関する正式な意思決定権を持ち、52%はVPレベル以上の役職に就いています。対象組織の年間売上高はいずれも1億ドル以上で、そのうち60%は年間売上高10億ドルを超える組織が占めています。
分析の結果、342の組織がリーダー企業として特定されました。これは有効回答者5,323名の6%に相当します。これらの組織は、高い導入速度と成熟した運用モデルを兼ね備えています。組織構造はリーダー企業であるかどうかを予測する上で有意な指標である一方、企業規模、業界、AIへの投資額は有意な指標ではありませんでした。
関連トピックス